

Il duello tra Jeff Bezos ed Elon Musk cambia terreno di gioco e si sposta sui mercati dei capitali. Blue Origin si appresta a raccogliere circa 10 miliardi di dollari nel suo primo round di finanziamento esterno in vent’anni di storia, un’operazione che porterebbe la valutazione della società fondata da Bezos a 130 miliardi di dollari.
La mossa arriva a poche settimane dalla clamorosa ipo di SpaceX, che ha portato la società di Musk a superare i 2.000 miliardi di dollari di capitalizzazione, e segna l’ingresso di Blue Origin nell’era dei capitali istituzionali, proprio mentre la rivale fa i conti con la volatilità dei mercati azionari.
In questo articolo:
- Blue Origin, chi c’è dietro il round da 10 miliardi
- New Glenn e TeraWave: dove va la nuova liquidità
- La rincorsa di Blue Origin su SpaceX
Blue Origin, chi c’è dietro il round da 10 miliardi
Secondo quanto riferito da fonti a conoscenza della vicenda alla Cnbc, la società aerospazione fondata da Jeff Bezos si appresta a raccogliere circa 10 miliardi di dollari nel suo primo round di finanziamento esterno, un’operazione che porterebbe la valutazione della società a 130 miliardi di dollari. L’architettura dell’operazione comincia a delinearsi con maggiore precisione. Bezos si appresta a investire personalmente 2 miliardi di dollari nel round, a cui si aggiungono circa 4 miliardi provenienti dal fondo speculativo Coatue Management. I restanti 4 miliardi hanno suscitato un interesse consistente tra gli investitori istituzionali, con la partecipazione di diversi soggetti ancora in fase di definizione. Le fonti, che hanno chiesto di restare anonime data la riservatezza dei dettagli, non hanno specificato i tempi di chiusura dell’operazione.
A maggio lo stesso Bezos aveva anticipato che l’azienda stava “valutando” l’ingresso di capitali esterni, dichiarando: “In realtà, è un buon momento per iniziare a pensare al futuro e coinvolgere altri investitori esterni”. Fino a oggi Blue Origin, fondata nel 2000, un anno e mezzo prima della rivale SpaceX, è stata finanziata esclusivamente attraverso la vendita di azioni Amazon da parte del suo fondatore, che ha lasciato la carica di ceo del gigante dell’e-commerce nel 2021 per dedicarsi con maggiore attenzione al progetto spaziale. Nel 2024 Bezos aveva dichiarato di credere che Blue Origin sarebbe un giorno diventata un’azienda più grande della stessa Amazon.
New Glenn e TeraWave: dove va la nuova liquidità
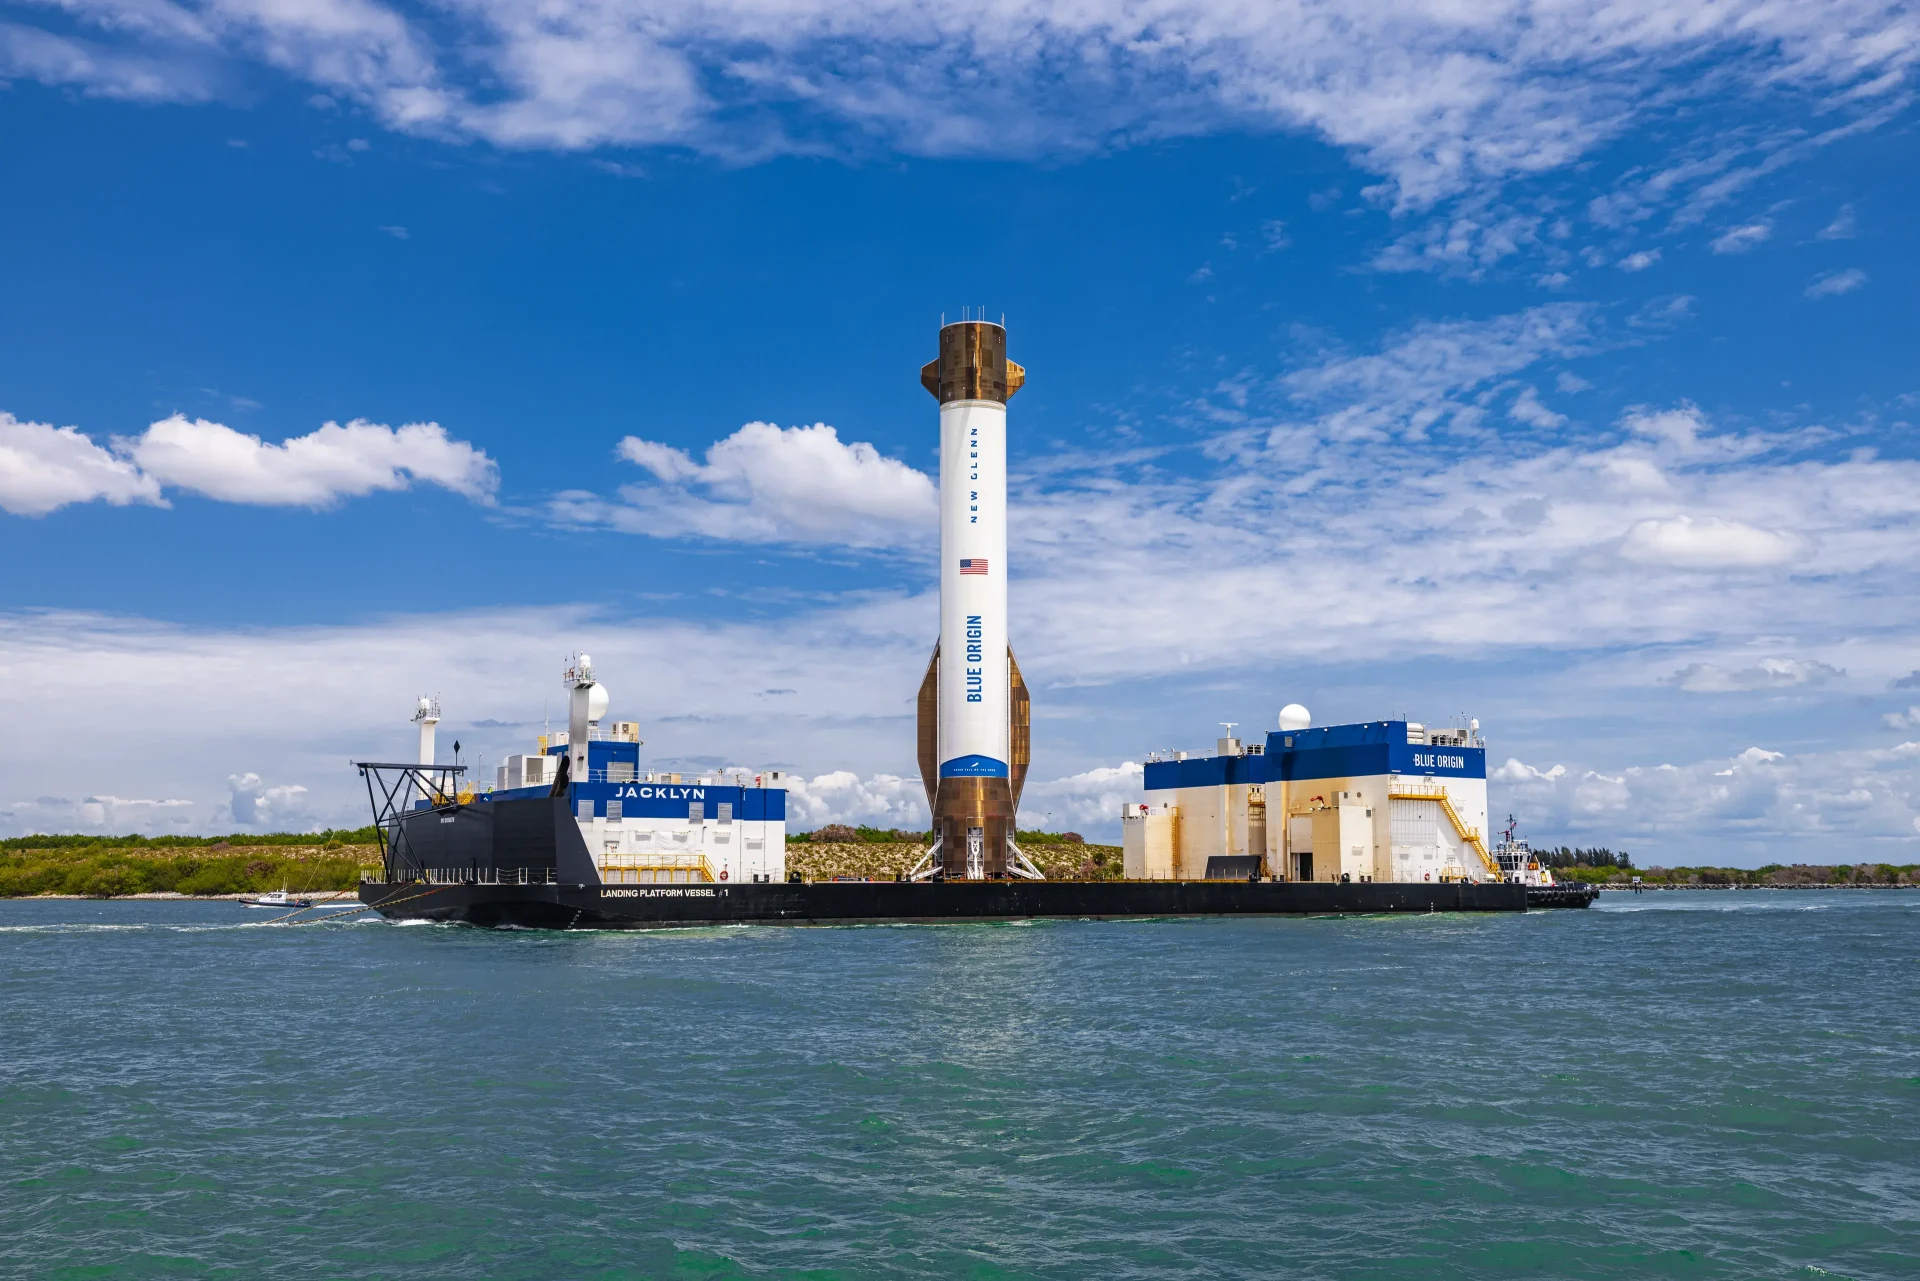
La nuova liquidità arriva in un momento cruciale per l’azienda. A fine maggio uno dei razzi New Glenn è esploso su una piattaforma di lancio in Florida durante un test statico a caldo, costringendo Blue Origin ad avviare la ricostruzione dell’infrastruttura danneggiata mentre prosegue l’indagine sulle cause dell’anomalia. Bezos e l’amministratore delegato Dave Limp si sono posti l’obiettivo di riportare in volo il vettore entro la fine del 2026, un traguardo cruciale per le missioni Blue Origin destinate alla Nasa e per clienti come Amazon e AST SpaceMobile.
Secondo Franco Granda, analista senior di PitchBook, la raccolta da 10 miliardi di dollari “fornisce loro le risorse necessarie per ricostruire la piattaforma di lancio distrutta, rimettere in servizio New Glenn e finanziare TeraWave, la rete di comunicazioni satellitari che Blue Origin ha presentato a gennaio e verso cui si concentra gran parte del nuovo interesse degli investitori”. Sul piano dei contratti federali il divario con il rivale resta marcato: dal 2008 il governo americano ha versato a SpaceX circa 15,7 miliardi di dollari contro i 2,9 miliardi incassati da Blue Origin, sebbene i contratti di quest’ultima possano arrivare a valere quasi 30 miliardi se la Nasa eserciterà tutte le opzioni previste, superando i circa 27,6 miliardi di dollari raggiungibili dai contratti SpaceX secondo un’analisi di Fortune sui dati di spesa federale. La rivalità tra i due gruppi si estende peraltro a più segmenti del settore, dai razzi per carichi pesanti ai moduli di atterraggio lunari fino all’internet satellitare, ambiti in cui SpaceX mantiene un vantaggio significativo: la società di Musk ha raggiunto l’orbita per prima con il Falcon 1 nel 2008 e da allora domina il comparto dei lanci orbitali.
La rincorsa di Blue Origin su SpaceX
Nel panorama delle aziende tecnologiche private americane, la valutazione da 130 miliardi di dollari colloca Blue Origin subito dietro ad Anthropic, OpenAI, Stripe e Databricks secondo i dati di Pitchbook, superando realtà quotate come Starbucks e Lowe’s, entrambe intorno ai 120 miliardi di dollari. Il divario con SpaceX resta però ampio: la società di Musk ha raccolto oltre 85 miliardi di dollari nell’ipo del 12 giugno, quasi il triplo del precedente record detenuto da Saudi Aramco dal 2019, debuttando con una valutazione di 1.750 miliardi di dollari. Il valore di mercato del gruppo ha poi superato i 2.000 miliardi di dollari, arrivando a scavalcare brevemente Amazon quando il titolo ha toccato un massimo storico di circa 225 dollari nei giorni successivi alla quotazione.
Dal 7 luglio SpaceX è entrata a far parte del Nasdaq 100 a meno di un mese dal debutto, grazie alle nuove regole che consentono l’inclusione rapida delle società di grandi dimensioni negli indici; un passaggio che aumenta la visibilità del titolo senza modificare, secondo gli analisti, i fondamentali dell’azienda, che pur restando valutata oltre 2.000 miliardi di dollari rappresenterà inizialmente meno dell’1% del paniere. Il titolo ha però perso gran parte dei guadagni iniziali, scendendo del 16% in una singola seduta il 22 giugno e chiudendo a 149,47 dollari il 7 luglio, il 29% sotto il picco di 211,39 dollari toccato il 16 giugno, tornando praticamente al prezzo di apertura.
Gli analisti di una nota di mercoledì hanno osservato che “SpaceX ha dimostrato che la maggiore creazione di valore nell’economia spaziale non deriva dal solo lancio, ma dal possesso di infrastrutture spaziali differenziate e dalla monetizzazione di servizi ricorrenti ad alto margine costruiti su di esse”, citando l’acquisizione di Iridium da parte di Rocket Lab come “un passo significativo lungo un percorso simile”. Il round di Blue Origin conferma così una tendenza più ampia: le aziende tecnologiche restano private più a lungo pur crescendo di valore, mentre l’interesse degli investitori per il settore spaziale ha continuato ad aumentare nel corso dell’anno.







