

Prima dei mutui subprime, pochi guardavano davvero cosa si nascondeva dietro i bilanci apparentemente solidi delle banche americane. Oggi Michael Burry, l’investitore che quella crisi l’aveva anticipata e raccontata, punta lo stesso sguardo sospettoso sulle big tech dell’intelligenza artificiale, stimando in oltre 3.000 miliardi di dollari gli impegni fuori bilancio accumulati dai cinque maggiori hyperscaler per finanziare la corsa ai data center.
Mentre le big tech continuano a comunicare trimestre dopo trimestre cifre record di capex, una parte sempre più consistente dei loro impegni futuri resta invisibile ai bilanci ufficiali, sollevando interrogativi sulla reale entità del rischio finanziario legato all’AI e sulla capacità del sistema di assorbire un eventuale rallentamento della domanda.
In questo articolo:
- Michael Burry lancia l’allarme su leasing e acquisti delle big tech
- Come le big tech tengono i debiti fuori dai bilanci
- Nuovi padroni per i data center
- Per Michael Burry Wall Street guarda altrove
- Un domino silenzioso
Michael Burry lancia l’allarme su leasing e acquisti delle big tech
In un nuovo post sul suo blog, Michael Burry è tornato a mettere in guardia sui rischi legati all’intelligenza artificiale. Secondo l’investitore Amazon, Meta, Alphabet, Microsoft e Oracle avrebbero accumulato quasi 1.200 miliardi di dollari in contratti di leasing non ancora avviati e oltre 1.500 miliardi in impegni di acquisto. Sommando veicoli per scopi speciali, garanzie e altri obblighi contingenti, Burry arriva a superare la soglia dei 3.000 miliardi complessivi, descrivendo queste passività come ormai proiettate in una fase di “ipercrescita” più rapida rispetto all’espansione delle stesse aziende.
Il nodo centrale individuato da Burry riguarda lo scarto temporale tra la vita utile delle infrastrutture, con cantieri che richiedono dai tre ai cinque anni e contratti di locazione estesi fino a 13-20 anni, e il ciclo di obsolescenza dei chip, che può comportare revisioni sostanziali di densità energetica e requisiti di raffreddamento nel giro di 12-18 mesi. Un rischio che lo stesso Satya Nadella, amministratore delegato di Microsoft, aveva già anticipato, dichiarando di voler evitare che l’azienda restasse vincolata a un problema di portata enorme legato a una singola generazione di hardware.
A rafforzare l’argomentazione, Burry ha portato altri due elementi a sostegno della sua tesi. Il primo riguarda oltre 400 miliardi di dollari in asset ancora in costruzione presso le cinque società: trattandosi di beni non ancora entrati in servizio, questi non generano al momento alcun ammortamento contabile, pur rappresentando capitale già investito. Il secondo riguarda i chip Nvidia stoccati nei magazzini, che secondo Burry potrebbero subire una svalutazione economica reale, legata alla rapida obsolescenza tecnologica, senza che questa perdita di valore venga riflessa nei bilanci.
Come le big tech tengono i debiti fuori dai bilanci
Al netto delle stime di Burry, il fenomeno trova conferma nei numeri ufficiali diffusi da Moody’s Ratings, secondo cui i cinque hyperscaler insieme a CoreWeave si sono impegnate collettivamente per 1.200 miliardi di dollari in contratti di locazione per data center, contro i 969 miliardi rilevati a febbraio, un salto in appena cinque mesi che segnala quanto rapidamente il finanziamento tramite leasing stia procedendo di pari passo con la costruzione fisica delle infrastrutture. Oltre 820 miliardi di questo totale derivano da leasing relativi a strutture i cui lavori non sono nemmeno iniziati: secondo le attuali regole contabili statunitensi, un contratto di locazione non ancora avviato non costituisce una passività corrente, e resta quindi fuori dai parametri di debito standard utilizzati da investitori e finanziatori.
Un caso emblematico viene citato dal Wall Street Journal per illustrare questo meccanismo è quello del data center Hyperion di Meta in Louisiana, grande quanto circa 1.700 campi da calcio. Meta ha ceduto l’80% del progetto al fondo di private credit Blue Owl per 2,5 miliardi di dollari, dando vita alla joint venture Beignet, che ha raccolto 27 miliardi di debito esterno su un investimento totale da 30 miliardi, una leva del 90%, con rating A+ di Standard & Poor’s e la più grande emissione di debito corporate investment grade nella storia USA. Meta resta l’unico conduttore, con cinque contratti di locazione quadriennali dal 2029 al 2049 e la facoltà di rescindere a ogni scadenza a fronte di una garanzia sul valore residuo che, per le regole contabili vigenti, resta fuori bilancio nonostante uno dei due obblighi sia destinato a materializzarsi con certezza.
Su scala aggregata, Moody’s stima che gli hyperscaler abbiano circa 970 miliardi di dollari in impegni di leasing, di cui 660 miliardi fuori bilancio.
Nuovi padroni per i data center
Se in passato i grandi cloud provider costruivano e gestivano direttamente le proprie infrastrutture, oggi una quota crescente del capitale arriva da sviluppatori immobiliari, REIT e fondi infrastrutturali, oltre che dal credito privato, attratto dalla stabilità dei flussi di cassa garantiti da contratti di locazione pluriennali con inquilini a rating elevato.
Secondo le stime di Morgan Stanley Research citate in un paper della Columbia Business School, oltre la metà dei 2.900 miliardi di dollari necessari per soddisfare il fabbisogno di calcolo aggiuntivo degli hyperscaler tra il 2025 e il 2028 sarà finanziata da capitale esterno, con una ripartizione approssimativa del 60% in equity e 40% in debito. All’interno della componente debito, il credito privato dovrebbe rappresentare circa 800 miliardi di dollari, pari al 70%.
La leva effettiva sui singoli asset risulta però più alta della media aggregata, poiché l’equity interno degli hyperscaler tende a finanziare l’hardware IT mentre il debito esterno si concentra su immobili e infrastrutture elettriche, portando la leva a livello di singolo asset in un intervallo tipico del 70-80%, coerente con le prassi di project finance e lending immobiliare.
Sul piano dei costi, il paper stima che una campus AI da 200 megawatt richieda un investimento complessivo di circa 8,2 miliardi di dollari, di cui circa un terzo destinato a immobili e infrastruttura elettrica e due terzi all’hardware di calcolo, per un totale settoriale che, esteso a un incremento di capacità di 200 gigawatt previsto negli Stati Uniti tra il 2026 e il 2032, arriverebbe a circa 8.200 miliardi di dollari, equivalenti a un investimento annuo pari a circa il 2,8% del PIL, una quota superiore a quella registrata durante l’espansione ferroviaria ottocentesca (2,4% tra il 1865 e il 1890) e ben oltre elettrificazione, autostrade interstatali e boom delle telecomunicazioni.
Per Michael Burry Wall Street guarda altrove
Tornando alle critiche di Michael Burry, l’investitore ha messo sotto accusa anche l’approccio degli analisti di Wall Street nella valutazione delle aziende hyperscale, sostenendo che molte stime non tengano adeguatamente conto delle spese di manutenzione né del deprezzamento economico delle infrastrutture IA. Ha citato in particolare Oracle, il cui target price medio degli analisti risulterebbe sensibilmente superiore alla quotazione di mercato del titolo, un possibile segnale di ottimismo eccessivo secondo la sua lettura.
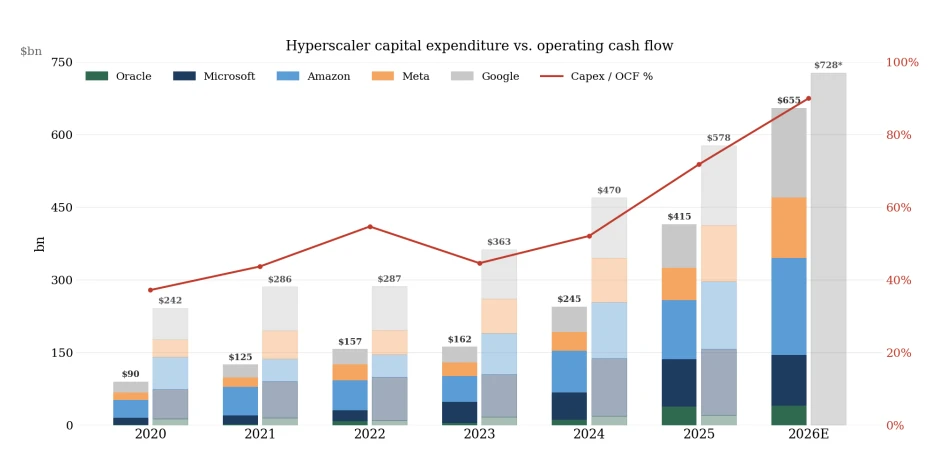
A rafforzare il quadro concorre un’analisi sempre del Wall Street Journal condotta sulle note integrative ai bilanci di nove grandi aziende tecnologiche — oltre a Meta, Alphabet, Amazon, Microsoft e Oracle, anche Nvidia, Broadcom, SpaceX e Advanced Micro Devices — che ha individuato impegni fuori bilancio per circa 3.000 miliardi di dollari, in crescita più rapida rispetto alla spesa in conto capitale tradizionale, ferma nell’ultimo anno intorno ai 600 miliardi, e pari a circa il triplo di quanto dichiarato in base a contratti di leasing in essere e prestiti a lungo termine.
Le sole promesse di pagamento relative a leasing non ancora avviati ammontano, secondo il Journal, a 1.200 miliardi di dollari, circa quattro volte il livello rilevato un anno prima, mentre gli impegni di acquisto, perlopiù legati a forniture di chip e componenti dai fornitori, sommano ulteriori 1.900 miliardi. Alphabet, in particolare, ha visto i propri impegni di acquisto e obblighi contrattuali salire a 811 miliardi di dollari al 30 giugno, più del doppio rispetto ai 332 miliardi di tre mesi prima, con un generico riferimento a infrastrutture, scorte tecniche e accordi energetici estesi fino al 2054, senza dettagli puntuali sulle cause dell’incremento.
Un domino silenzioso
Se si allarga lo sguardo dal singolo accordo all’intero settore, il paper della Columbia Business School individua cinque punti in cui il sistema può incrinarsi. La prima riguarda la concentrazione su un numero ristretto di inquilini-hyperscaler; la seconda l’obsolescenza tecnologica dell’hardware; la terza i vincoli di potenza elettrica e permitting.
A queste si aggiungono i colli di bottiglia nella catena di fornitura dei semiconduttori, aggravati dalla concentrazione geografica della produzione presso attori come TSMC a Taiwan, e la complessità della struttura finanziaria stessa, che secondo la letteratura sulla cartolarizzazione può migliorare la distribuzione del rischio ma anche indebolire gli incentivi al monitoraggio da parte di chi origina i prestiti.
Un ulteriore fronte riguarda il mercato dei titoli garantiti da mutui commerciali (CMBS), tradizionalmente legato a uffici e centri commerciali, che secondo Bloomberg si sta rapidamente riorientando verso il finanziamento dei data center. Dall’inizio del 2025 sono stati emessi circa 17 miliardi di dollari di CMBS collegati a queste strutture, più del triplo rispetto ai due anni precedenti, arrivando a rappresentare circa l’8% delle nuove emissioni obbligazionarie nel settore immobiliare commerciale.
Gli acquirenti di questi strumenti si trovano ora a valutare variabili storicamente estranee al comparto, dalla disponibilità di energia elettrica ai vincoli della rete, fino alla rapida evoluzione dei requisiti di raffreddamento e densità di calcolo, con il rischio aggiuntivo che, qualora gli hyperscaler non rinnovassero i contratti di locazione alla scadenza, gli edifici altamente specializzati risultino costosi da riconvertire ad altri usi.







