

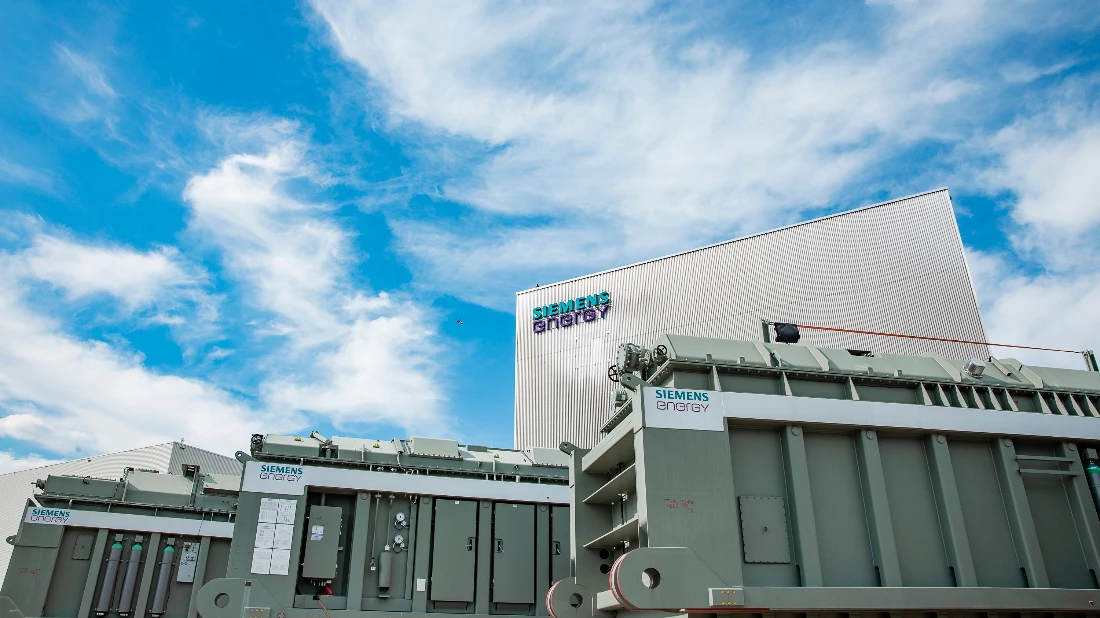
Ogni gigante ha un tallone d’Achille, e per anni quello di Siemens Energy si è chiamato Gamesa: la controllata eolica che accumulava perdite mentre il resto del gruppo cresceva, fino a costringere lo Stato tedesco a intervenire nel 2023 con un salvataggio da 15 miliardi di euro.
Mercoledì quel capitolo sembra essersi chiuso: Gamesa è tornata in utile per la prima volta dal 2022, contribuendo a un trimestre da record, con ricavi e ordini che hanno superato le attese degli analisti, mentre il gruppo guarda già al futuro con l’avvio del rebranding in Omterra. Il titolo ha toccato in mattinata i massimi delle ultime due settimane, con un guadagno di circa l’1,6% superiore al mercato tedesco nel suo complesso, prima di invertire rotta verso mezzogiorno e cedere l’1% a 149,30 euro. Dall’inizio dell’anno il guadagno per gli investitori resta comunque pari al 24%.
In questo articolo:
- Siemens Energy, la svolta di Gamesa
- Dalla crisi eolica al duopolio Gamesa-Vestas
- Siemens Energy cavalca il boom dei data center
- Un 2026 già scritto per Siemens Energy
- Verso una nuova identità: nasce Omterra
Siemens Energy, la svolta di Gamesa
Il ritorno all’utile di Gamesa arriva in un trimestre positivo su tutti i fronti per il gruppo di Monaco di Baviera. L’utile netto è salito a 1,19 miliardi di euro, contro i 697 milioni dell’anno precedente, superando del 21% circa il consensus di S&P Global Visible Alpha, fissato a 983 milioni. I ricavi sono cresciuti del 17,5% su base annua, raggiungendo gli 11,45 miliardi di euro, sopra le attese degli analisti ferme a 11,24 miliardi.
Fino a un paio di anni fa il nome Siemens Gamesa era sinonimo di difetti tecnici sulle turbine, richiami costosi e perdite miliardarie, al punto da costringere il gruppo a chiedere nel 2023 un pacchetto di salvataggio da 15 miliardi di euro al governo tedesco, comprensivo di 7,5 miliardi di garanzie sui prestiti e di ulteriore sostegno da parte di banche private. L’intervento pubblico aveva imposto condizioni stringenti sulla distribuzione di dividendi e sull’assegnazione di bonus ai vertici aziendali, a testimonianza della rilevanza strategica attribuita dal governo tedesco al settore eolico nel percorso di transizione energetica del Paese.
Nel trimestre chiuso al 30 giugno, il segmento delle turbine eoliche ha invece registrato un utile di 56 milioni di euro, contro una perdita di 425 milioni nello stesso periodo dell’anno precedente. Il gruppo attribuisce il risultato ai miglioramenti di produttività e a una maggiore efficienza dei costi, frutto della scelta strategica di concentrarsi su un numero più ristretto di mercati, su piattaforme tecnologiche collaudate e su strumenti di manutenzione predittiva, senza competere sui prezzi con la concorrenza asiatica.
Dalla crisi eolica al duopolio Gamesa-Vestas
Il risanamento di Gamesa riflette un riposizionamento più ampio del comparto eolico offshore europeo, dove il gruppo tedesco-spagnolo e la danese Vestas si sono affermate come principali fornitrici dopo l’uscita di GE Vernova dal segmento. Il punto di svolta per il settore risale al 2023, quando l’aumento dei prezzi dell’acciaio, i colli di bottiglia nelle forniture e la concorrenza aggressiva dei produttori cinesi avevano portato in perdita tutti e cinque i principali produttori europei di aerogeneratori. La Commissione europea era intervenuta con un pacchetto a tutela della filiera, tra monitoraggio delle pratiche commerciali sleali e nuovi criteri per le aste statali.
Secondo Sander Baksjoberget, analista senior del comparto offshore wind presso Rystad Energy, l’ambizione europea trova riscontro in una pipeline concreta, ma il mercato si è ormai ristretto a pochi fornitori a fronte di una domanda elevata e di turbine sempre più complesse, una combinazione che garantisce agli OEM un reale potere sui prezzi e la possibilità di selezionare i progetti. Senza un’espansione della capacità produttiva europea o una revisione dei vincoli di fornitura nelle aste pubbliche, avverte l’analista, l‘Unione europea rischia di non centrare gli obiettivi post-2030 nei tempi e ai costi richiesti dalla transizione energetica.
Anche Vestas conferma l’accelerazione: secondo il direttore finanziario Jakob Wegge Larsen, nel primo trimestre 2025 la società danese non aveva ancora installato alcuna delle nuove turbine offshore, mentre oggi la produzione e l’installazione procedono a un ritmo significativamente superiore. Nel primo trimestre 2026 Vestas ha generato un fatturato complessivo di 3.966 milioni di euro, in crescita del 14,4% su base annua, con ordini trimestrali per 4.504 MW (+44% rispetto al primo trimestre 2025) e un portafoglio ordini per turbine eoliche pari, al 31 marzo 2026, a 36,3 miliardi di euro.
Siemens Energy cavalca il boom dei data center
Ad accompagnare la ripresa dell’eolico è stata la solidità degli altri due segmenti principali del gruppo. La divisione Gas Services ha beneficiato della domanda robusta di grandi turbine a gas, trainata negli Stati Uniti dall’espansione dei data center AI su scala iperscale e, in Medio Oriente, dall’intensificarsi degli investimenti pubblici in infrastrutture di generazione e trasmissione elettrica.
Grid Technologies ha continuato a raccogliere ordini legati alla modernizzazione delle reti elettriche, resa necessaria dalla crescente domanda di energia e dall’integrazione di capacità rinnovabile a livello globale. Nel complesso, il gruppo ha generato ordini trimestrali record pari a 17,93 miliardi di euro, con una domanda particolarmente sostenuta proveniente dagli Stati Uniti, portando il portafoglio ordini complessivo al livello record di 162 miliardi di euro.
Un 2026 già scritto per Siemens Energy
Sulla base di questi risultati, Siemens Energy ha confermato le previsioni per l’esercizio 2026, già riviste al rialzo dopo il primo semestre: il margine di profitto prima delle voci straordinarie è ora atteso verso il limite superiore della forchetta indicata tra il 10% e il 12%, mentre restano confermati una crescita dei ricavi comparabili tra il 14% e il 16%, un utile netto di circa 4 miliardi di euro e un free cash flow ante imposte di circa 8 miliardi di euro.
Morgan Stanley ha definito i risultati in linea con le aspettative degli investitori, sottolineando in particolare gli ordini di Gas Services superiori alle stime e il miglioramento significativo dei margini nel segmento gas, e prevede una sovraperformance del titolo di una percentuale a una cifra media nei prossimi giorni, confermando il giudizio “overweight”. Secondo un’analisi di Forecaster, il consenso più ampio degli analisti resta orientato verso un giudizio positivo sul titolo, con particolare attenzione al potenziale di crescita degli utili nelle divisioni Gas Services e Grid Technologies, sostenuto da un portafoglio ordini solido e dall’espansione della capacità produttiva del gruppo.
Verso una nuova identità: nasce Omterra
Parallelamente ai risultati trimestrali, il gruppo prosegue un percorso di trasformazione anche sul piano dell’identità aziendale. A metà luglio Siemens Energy ha annunciato l’avvio della transizione verso un marchio indipendente: le attuali entità Siemens Energy e Siemens Gamesa Renewable Energy confluiranno sotto un unico nome, Omterra, con un processo di rebranding graduale che prenderà il via nella seconda parte dell’anno.
La scelta discende dalla scadenza dell’accordo di licenza che consente al gruppo, spin-off da Siemens AG nel 2020, di utilizzare il marchio “Siemens” fino al 2030 dietro un canone stimato in circa 300 milioni di euro annui. Il ceo Christian Bruch ha collegato la decisione al consolidamento della posizione competitiva del gruppo, sottolineando la fiducia guadagnata presso clienti e mercati dei capitali e i piani di crescita per i prossimi anni.
Il nuovo nome, un portmanteau tra “om” (tutto) e “terra”, accompagnerà anche l’unificazione del business eolico e di quello delle reti elettriche sotto un’unica identità di marca, senza modificare l’attuale assetto operativo nei confronti di clienti, fornitori e dipendenti durante la fase di transizione.







