


La banda larga tedesca potrebbe costare cara a Vodafone. Il gruppo britannico rischia di dover rinunciare a oltre un miliardo di euro di proventi futuri dopo che Patrick Drahi ha accettato di cedere la propria quota nella joint venture per la fibra ottica OXG, un passaggio che elimina gli accordi di pagamento differito legati alla partecipazione del magnate franco-israeliano e che arriva in un momento di crescente pressione finanziaria per l’operatore, alle prese anche con possibili rimborsi ai clienti tedeschi.
Il quadro societario si intreccia intanto con un andamento borsistico in netta controtendenza, con il titolo salito fino ai massimi delle ultime 52 settimane dopo un rally di circa il 50% in dodici mesi. Una corsa che rende oggi le valutazioni più esigenti e ridimensiona la reale portata dell’impatto contabile legato a OXG.
In questo articolo:
- Vodafone, con l’uscita di Drahi sfuma un miliardo di euro di incassi attesi
- OXG, la joint venture della fibra frenata dai costi di costruzione
- Vodafone, città dopo città con OXG
- La Germania chiede conto a Vodafone
- Il rally che lascia meno margine di errore
- Vodafone: il prezzo segue il fatturato?
Vodafone, con l’uscita di Drahi sfuma un miliardo di euro di incassi attesi
Secondo quanto anticipato dal Financial Times, Société Générale ha raggiunto un’intesa per rilevare entro questo mese il 50% detenuto da Geodesia Holding, il veicolo riconducibile a Drahi, in OXG Glasfaser Beteiligungs-GmbH. La banca francese non erediterà però gli impegni di pagamento precedentemente concordati con Geodesia: Vodafone avrebbe dovuto incassare 487 milioni di euro in pagamenti differiti e un ulteriore earn-out fino a 595 milioni di euro, condizionato al raggiungimento di determinati obiettivi di performance da parte della joint venture. Il gruppo non ha comunicato agli investitori la modifica di questi termini.
In una nota, Vodafone ha difeso la scelta iniziale di affiancarsi a Drahi, definendola la soluzione che offriva il miglior equilibrio tra certezza dei finanziamenti per la costruzione della rete e flessibilità strategica, aggiungendo di sostenere l’ingresso di Société Générale come nuovo investitore impegnato al fianco dell’azienda.
A complicare il quadro contribuisce il fatto che il primo dei pagamenti differiti previsti da Drahi non sarebbe comunque scattato a breve: l’obbligo si attiva solo al raggiungimento di 1,5 milioni di abitazioni cablate da OXG, soglia che avrebbe reso improbabile un incasso per Vodafone prima dell’anno fiscale 2028.
La partecipazione di Drahi in OXG è finita sotto osservazione da parte dei creditori di Altice International, dopo il trasferimento della quota, insieme ad altri asset, al di fuori della loro portata: i creditori vantano crediti per 8 miliardi di euro. La cessione della quota OXG si inserisce in una più ampia strategia di riduzione del debito avviata da Drahi, che a inizio anno aveva già concordato la vendita dell’operatore francese SFR per 20,35 miliardi di euro, nel tentativo di alleggerire l’esposizione debitoria del proprio impero delle telecomunicazioni.
OXG, la joint venture della fibra frenata dai costi di costruzione
Lanciata nel marzo 2023 in parità tra Vodafone e Altice, OXG si era impegnata a investire 7 miliardi di euro per portare la fibra ottica fino a oltre 7 milioni di abitazioni tedesche nell’arco di sei anni, con circa il 70% del piano finanziato tramite debito senza rivalsa sui due soci. Ciascuno dei due azionisti originari si era impegnato a finanziare fino a 950 milioni di euro per la realizzazione della rete.
Vodafone ha contribuito con 48 milioni di euro nell’esercizio chiuso al 31 marzo 2026, in aumento rispetto ai 36 milioni dell’anno precedente, e mantiene un impegno residuo di 832 milioni di euro, da erogare tra il 2026 e il 2029 sotto forma di capitale, prestiti azionari, obbligazioni o strumenti assimilabili, con tempistiche legate alla velocità di approvazione dei singoli progetti in fibra. I costi di costruzione superiori alle attese hanno comunque rallentato l’esecuzione del piano industriale.
Nel secondo trimestre dell’anno fiscale 2026 sono state consegnate circa 120.000 abitazioni, portando il totale cumulativo a circa 350.000 famiglie entro settembre 2025, a fronte di circa 3 milioni di ordini di costruzione già in essere e di vendite avviate per 1 milione di famiglie. La rete ha poi raggiunto circa 600.000 abitazioni all’inizio del 2026, per arrivare a un milione soltanto a settembre dello stesso anno, con lavori in corso in 39 città tedesche e il coinvolgimento di oltre 30 partner edili.
La Germania chiede conto a Vodafone
Alla perdita dei proventi legati a OXG si aggiungono altre fonti di pressione finanziaria per il gruppo. La Corte di giustizia europea ha stabilito che il diritto dell’Unione in materia di telecomunicazioni non attribuisce ai fornitori un diritto automatico di modificare unilateralmente le condizioni contrattuali, una sentenza che riguarda l’aumento di 5 euro al mese applicato ai clienti tedeschi della banda larga nel 2023. New Street Research stima un potenziale esborso per Vodafone compreso tra 100 e 200 milioni di euro in rimborsi.
Il rally che lascia meno margine di errore
Mentre il capitolo OXG pesa sui conti prospettici del gruppo, il titolo Vodafone ha intanto messo a segno una traiettoria opposta in Borsa, toccando nuovi massimi delle ultime 52 settimane nel corso di settembre 2026, dopo un rally di circa il 50% in dodici mesi. A sostenere la corsa ha contribuito soprattutto l’ingresso di Xavier Niel nell’azionariato, realizzato tramite il veicolo Vega per 5,9 miliardi di dollari e portato successivamente al 19% del capitale, mentre sul piano industriale la crescita organica dei ricavi da servizi del 5,2% nel primo trimestre ha spinto il management a rivedere al rialzo le attese sugli utili per l’esercizio.
Ridimensionare l’entità dell’impatto immediato legato a OXG aiuta a inquadrare correttamente la vicenda, spiega Luca Discacciati, analista di Investire.biz in un’analisi dedicata al titolo. “La perdita pesa soprattutto sul piano della valorizzazione e dei flussi di cassa futuri, ma non equivale a una riduzione immediata di 1,1 miliardi di euro sugli utili di Vodafone” afferma Discacciati. Una parte rilevante della cifra era condizionata alle performance future di OXG, e gli incassi non erano comunque attesi prima del 2028. Il vero elemento da osservare, secondo Discacciati, è che la notizia arriva dopo un rally di questa portata: con il titolo vicino a 130 pence e il fair value medio elaborato da Forecaster intorno a 113 pence, le valutazioni sono diventate più esigenti, lasciando meno margine per eventuali delusioni sul fronte operativo.
Vodafone: il prezzo segue il fatturato?
Un elemento interessante emerge inoltre dal grafico storico elaborato da Forecaster. “Nel lungo periodo il prezzo di Vodafone ha mostrato una relazione piuttosto evidente con l’andamento del fatturato del gruppo”, sottolinea Discacciati. Tra il 2017 e il 2024, alla progressiva contrazione dei ricavi ha fatto seguito anche un forte ridimensionamento delle quotazioni; più di recente, il ritorno del fatturato verso area 40 miliardi di euro si è accompagnato a una decisa ripresa del titolo. Il dato non implica che il fatturato determini automaticamente il prezzo delle azioni, ma suggerisce che il mercato abbia storicamente attribuito grande importanza alla capacità di Vodafone di tornare a crescere sul top line.
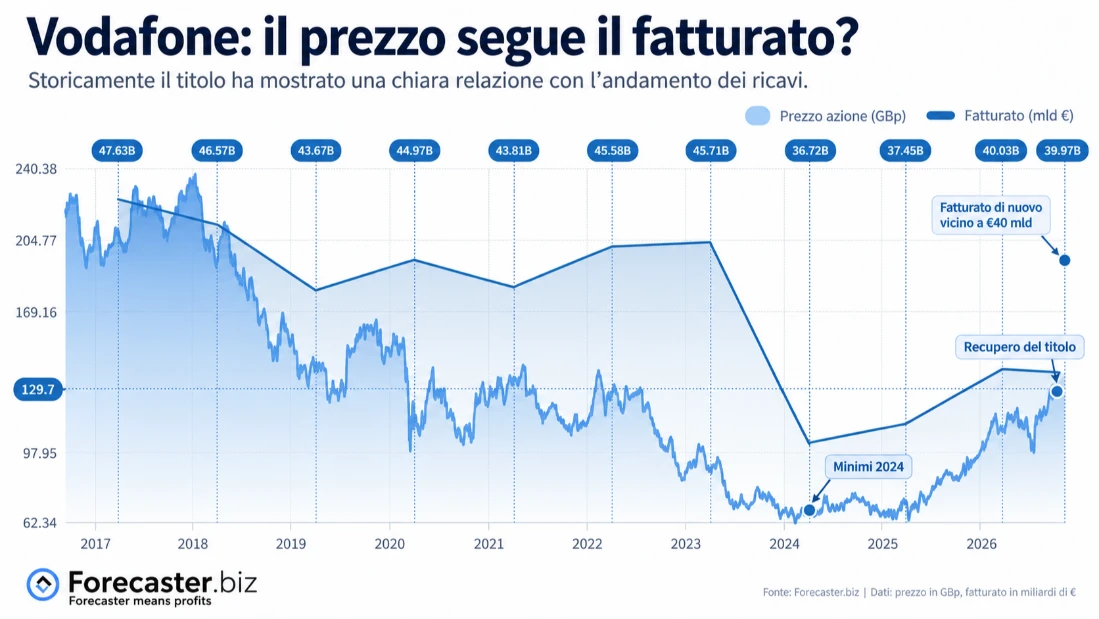
Da questo punto di vista, la vera discriminante per il titolo potrebbe essere meno l’impatto contabile una tantum legato a OXG e “più la capacità di Vodafone di mantenere il fatturato su una traiettoria crescente”, sostiene Discacciati.
Se il recupero dei ricavi dovesse proseguire, il trend potrebbe continuare a sostenere il sentiment sul titolo; se invece la Germania dovesse tornare a frenare la crescita, l’attuale valutazione lascerebbe meno margine di fronte a eventuali delusioni. “L’ingresso di Société Générale, in questo senso, riduce il rischio finanziario legato al completamento della rete in Germania, che resta il mercato decisivo per il turnaround del gruppo”, conclude l’analista.







