

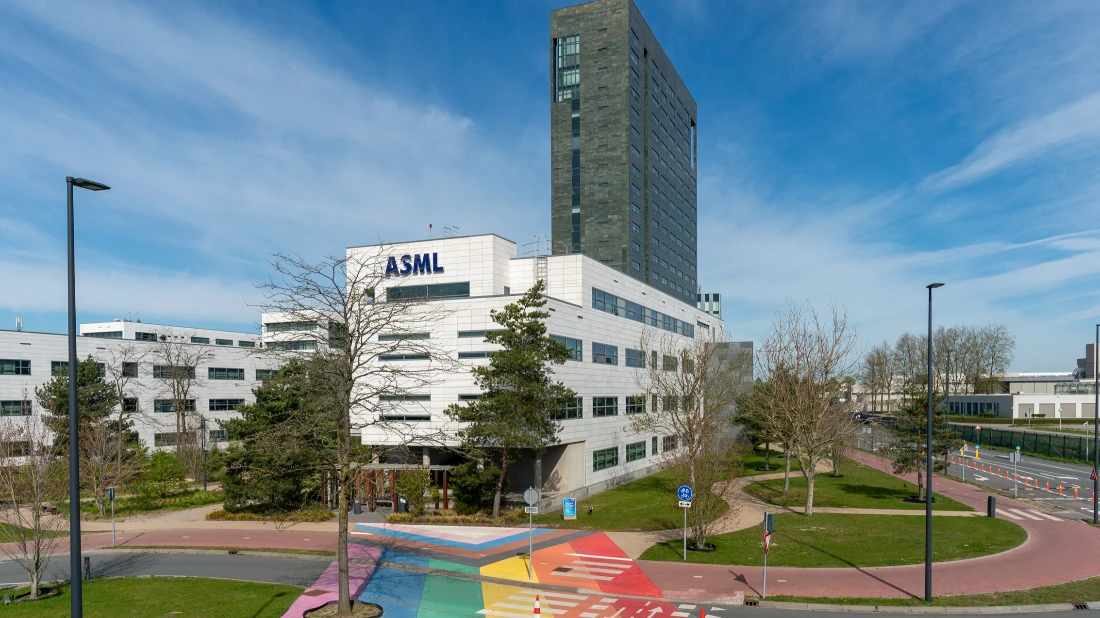
Asml ha più ordini di quante macchine riesca a costruire, con clienti che già chiedono consegne per il 2030. È questo il messaggio con cui il gruppo olandese ha presentato i conti del terzo trimestre, e la Borsa di Amsterdam lo ha accolto con un’inversione di rotta. Il titolo arrivava da sei sedute in calo su sette e da un avvio in rosso negli scambi notturni, e all’apertura ha cambiato direzione. Il primo produttore mondiale di sistemi litografici per chip ha chiuso il trimestre con un utile netto ben oltre le stime, sostenuto da un margine lordo da record, e ha alzato per la terza volta consecutiva la previsione di fatturato per il 2026.
Il nodo centrale resta la capacità produttiva: la domanda dei clienti supererà quella pianificata per il 2027 e il 2028, e i piani di espansione degli stabilimenti sono già considerati insufficienti dal management. Sul titolo, che da inizio anno guadagna oltre il 60%, gli analisti si dividono tra chi vede una leadership tecnologica senza rivali e chi segnala una valutazione elevata e l’esposizione alla Cina.
In questo articolo:
- Il titolo riprende la sua corsa
- Asml, profitti oltre le attese
- Stime riviste per la terza volta
- La lista d’attesa di Asml arriva al 2030
- Stime al rialzo sui tavoli degli analisti
Il titolo riprende la sua corsa
Il titolo Asml ha costruito nell’ultimo anno una delle corse più ampie del listino europeo, con un rialzo vicino all’80% e del 61% da inizio 2026. Negli ultimi dodici mesi il titolo ha oscillato alla Borsa di Amsterdam tra un minimo di 822,20 euro e un massimo di 1.741 euro, sostenuto dalle attese degli investitori su una domanda di macchinari per chip destinata a durare anni, alimentata dalla spesa per l’intelligenza artificiale.
Nelle ultime settimane la corsa si era un po’ fermata. Il titolo ha chiuso in negativo sei delle ultime sette sedute, in una fase di vendite che ha coinvolto l’intero comparto dei semiconduttori, con ribassi anche per Micron, SanDisk e Intel. Ieri l’azione ha perso l’1,8%, con gli investitori in riduzione delle posizioni in attesa dei conti, e a Wall Street i certificati Adr hanno chiuso la seduta di martedì a 1.717,76 dollari, in calo dell’1,86%. Il segno meno è proseguito nella notte, con la pubblicazione dei risultati prima dell’apertura dei mercati europei.
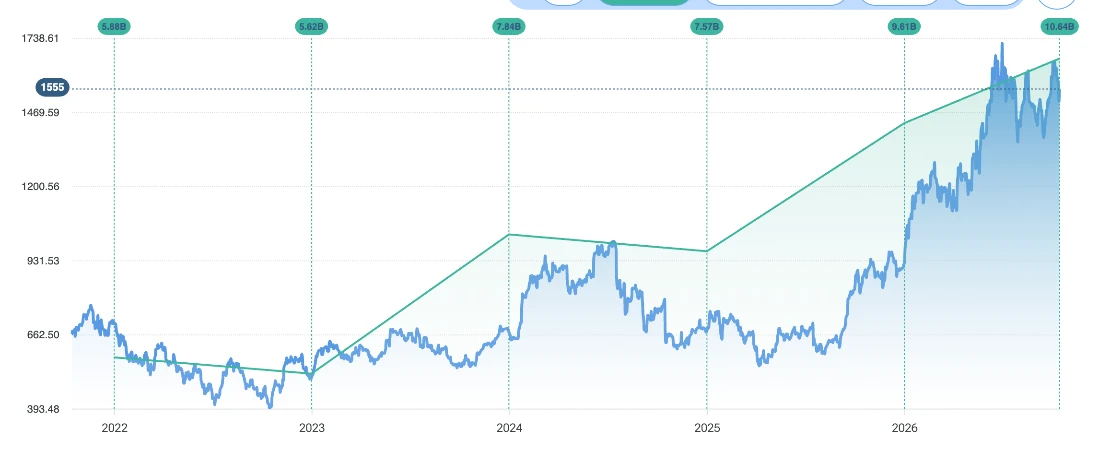
Negli scambi overnight le azioni quotate negli Stati Uniti cedevano circa il 3%, e la piattaforma tedesca Tradegate indicava un avvio in calo dello 0,6%. Con l’inizio delle contrattazioni ad Amsterdam il titolo ha cambiato direzione, salendo dell’1,9% a 1.538,6 euro poco dopo le 9, con un progresso salito successivamente oltre il 2%.
Asml, profitti oltre le attese
I numeri del terzo trimestre mostrano utili cresciuti più in fretta dei ricavi. Asml ha chiuso il periodo luglio-settembre con ricavi netti per 11,66 miliardi di euro, circa 70 milioni sotto il consenso degli analisti, e un utile netto di 4,96 miliardi, a fronte di attese intorno ai 4,1 miliardi. Il fatturato è cresciuto del 55% rispetto ai 7,52 miliardi del terzo trimestre 2025 e del 25% circa sui 9,33 miliardi del trimestre precedente.
L’utile netto è più che raddoppiato in un anno, dai 2,13 miliardi di allora, ed è pari a 12,93 euro per azione. Il margine lordo ha raggiunto il 57,5%, sopra la forchetta del 55-57% indicata dalla società a luglio. A sostenerlo hanno contribuito le attività legate alla base installata, cioè assistenza e aggiornamenti dei sistemi già operativi presso i clienti, salite a 3,3 miliardi di euro, oltre le indicazioni del gruppo, grazie alla domanda di upgrade per aumentare la produttività.
Il direttore finanziario Roger Dassen ha definito quello appena chiuso un “trimestre davvero eccezionale”, da record sia per le vendite sia per il margine lordo, attribuendo il risultato all’efficienza operativa in una fase di domanda sostenuta.
Stime riviste per la terza volta
Con i risultati è arrivata anche la nuova tabella di marcia per la fine del 2026. Per il quarto trimestre Asml prevede ricavi compresi tra 14,2 e 15,2 miliardi di euro, con un margine lordo intorno al 57%, a fronte di un consenso Lseg di 14,19 miliardi. Per l’intero 2026 il gruppo stima ora un fatturato tra 44 e 45 miliardi, con il limite inferiore alzato dai precedenti 43 miliardi: si tratta della terza revisione al rialzo consecutiva. Anche la previsione sul margine lordo annuo sale a circa il 56%, dalla forchetta del 54-56%.
Nel corso dell’anno la società conta di spedire circa 65 sistemi, oltre il 50% in più rispetto al 2025, e le consegne di macchine Duv a immersione dovrebbero restare sostanzialmente stabili, dopo piani iniziali che ne prevedevano una riduzione. Nel trimestre Asml ha inoltre riacquistato azioni proprie per circa 4,1 miliardi di euro nell’ambito del programma di buyback 2026-2028 e ha annunciato un dividendo intermedio di 1,88 euro per azione, in pagamento il 4 novembre.
La lista d’attesa di Asml arriva al 2030
Oltre la linea del 2026, il calendario di Asml si riempie di ordini più in fretta di quanto le sue fabbriche riescano a produrre. Asml prevede infatti di non riuscire a soddisfare interamente le richieste dei clienti nel 2027 e nel 2028, sotto la spinta degli investimenti legati all’intelligenza artificiale. L’amministratore delegato Christophe Fouquet ha spiegato che le discussioni con i clienti si spostano ormai oltre il 2027: il gruppo riceve ordini per il 2028 e manifestazioni di interesse per il 2029 e, in alcuni casi, per il 2030. Indicazioni analoghe sono arrivate da Tsmc, che ha riferito di clienti interessati a ordinare strumenti critici per la produzione di semiconduttori negli stessi anni.
Il portafoglio di Asml comprende i principali produttori mondiali, da Tsmc, fornitore di Nvidia, a Samsung, SK Hynix, Micron e Intel, fino alla Terafab di Elon Musk, tutti con piani di espansione. A luglio la società aveva annunciato un aumento della capacità del 30% nel 2027 e di un ulteriore 30% nel 2028, livelli che secondo Fouquet non basteranno. Il mese scorso sono partiti i lavori per un ampliamento a Eindhoven, la cui prima fase sarà completata nel 2029.
In attesa dei nuovi impianti, ha spiegato Dassen, Asml interverrà con l’aggiornamento dei sistemi già installati e con nuove versioni delle macchine a maggiore produttività. Nel trimestre Samsung e Tsmc si sono inoltre impegnate a utilizzare i sistemi Euv ad alta apertura numerica (High-Na), destinati alla produzione delle prossime generazioni di chip avanzati.
Stime al rialzo sui tavoli degli analisti
Le reazioni degli esperti si sono concentrate sull’evoluzione delle stime nei prossimi anni. Marc Hesselink di Ing ha sottolineato che gli utili hanno superato le attese e prevede una revisione al rialzo del consenso fino al 2028. Ubs ha confermato Asml come titolo preferito, ritenendo possibile un rialzo degli obiettivi del gruppo per il 2027-2028.
Per David Pascucci, market analyst di Xtb, quella di Asml è una trimestrale “a dir poco eccezionale”. I fondamentali, osserva l’analista, mostrano però “i classici eccessi dei titoli AI a livello globale£. La capitalizzazione sfiora i 600 miliardi di euro, più del doppio di Sap, il rapporto prezzo/utili è a 57 e quello prezzo/fatturato vicino a 17. Con un rialzo del 64% da inizio anno, Pascucci definisce Asml un titolo “altamente speculativo per quanto solido dal punto di vista della tenuta a lungo termine del suo business”.
Chi guarda con favore al titolo richiama la posizione di Asml, unico fornitore al mondo di sistemi di litografia Euv. La leadership è rafforzata dall’adozione dell’High-Na e dalla crescente complessità dei chip per l’AI. I più prudenti puntano invece l’attenzione sulla valutazione: alla chiusura di ieri ad Amsterdam, a 1.509,60 euro, il titolo trattava a circa 55 volte l’utile per azione degli ultimi dodici mesi, pari a 27,56 euro. Il calo di circa il 6% dell’ultima settimana mostra, secondo gli analisti più cauti, quanto il prezzo sia sensibile ad aspettative così elevate. Tra i rischi pesa anche la Cina, che dovrebbe valere circa il 20% del fatturato 2026 e un inasprimento delle restrizioni all’export potrebbe colpire le vendite.
Anche l’analisi di Forecaster.biz stima una forte crescita di vendite e utili nei prossimi 12-24 mesi, con una valutazione che sconta già un andamento quasi perfetto. Ordini, margini e adozione dell’High-Na superiori alle attese potrebbero spingere ancora il titolo.







