

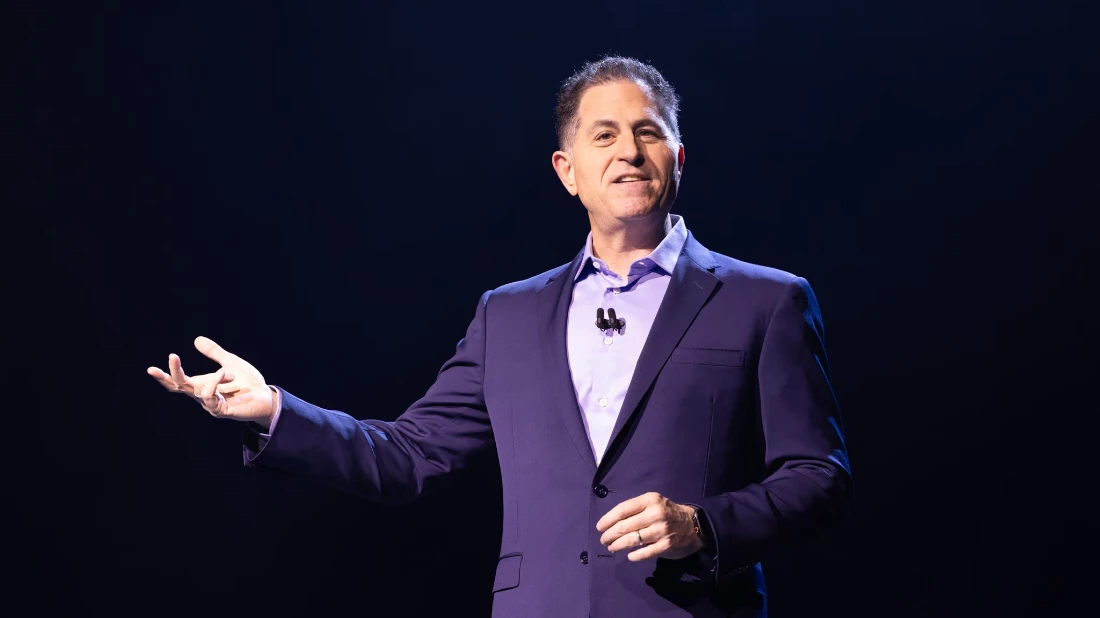
Nel 1984 un diciannovenne trasforma mille dollari e un’intuizione sul commercio diretto dei personal computer in un’azienda che oggi vale oltre 338 miliardi di dollari. Quarantadue anni dopo, mentre l’intelligenza artificiale ridisegna gli equilibri dell’industria tecnologica, Michael Dell (in foto) ha guidato Dell Technologies verso un trimestre che ha sorpreso analisti e mercati, fino a superare l’8 settembre Jeff Bezos nella classifica Forbes dei più ricchi al mondo.
Oggi quell’azienda texana, per anni percepita come un pilastro maturo dell’hardware per pc e aziende più che come un titolo tecnologico da accostare a Nvidia, Microsoft o Amazon, guida la corsa globale all’intelligenza artificiale, un traguardo costruito passando per il ritorno alla proprietà privata nel 2013 e le acquisizioni miliardarie degli anni successivi, mentre un’intera generazione di concorrenti storici è rimasta indietro lungo la strada.
In questo articolo:
- Dell, i conti del secondo trimestre riscrivono le attese
- Un impero nato in un dormitorio
- Dell e la logica dell’AI “vicina a casa”
- Le domande scomode degli analisti
- Dove sono finiti i rivali storici di Dell
- Il sorpasso che consacra Dell tra i giganti
Dell, i conti del secondo trimestre riscrivono le attese
Dell Technologies ha chiuso il secondo trimestre dell’anno fiscale 2027 con un fatturato di 47 miliardi di dollari, in crescita del 58% su base annua, e un utile rettificato per azione di 7,04 dollari, ben oltre le stime di consenso attorno a 4,90 dollari. Il gruppo ha registrato ordini per server AI per 60,9 miliardi di dollari nel solo trimestre, ha contabilizzato ricavi per 16,4 miliardi di dollari derivanti da quegli stessi server e ha chiuso il periodo con un portafoglio ordini complessivo di 95 miliardi di dollari.
Il segmento Infrastructure Solutions Group ha registrato un margine operativo non-GAAP del 15%, in aumento di 620 punti base rispetto all’anno precedente, un livello che Morgan Stanley ha definito “senza precedent”i nel settore. Sulla scia di questi numeri, il management ha innalzato le previsioni di fatturato per l’intero anno fiscale a 192 miliardi di dollari, circa 25 miliardi in più rispetto alla guidance precedente, con una crescita attesa di circa il 70% su base annua, e ha rivisto al rialzo l’utile per azione atteso da 17,90 a 25,50 dollari.
Un impero nato in un dormitorio
Il copione è quello classico del sogno americano. Nel 1984 Michael Dell, matricola alla University of Texas, fonda PC’s Limited puntando sulla vendita diretta di computer assemblati su misura, abbandonando gli studi al termine del primo anno per dedicarsi interamente all’attività. Nel 1987 apre la prima filiale internazionale nel Regno Unito, seguita da altre undici sedi operative nei quattro anni successivi, mentre nel 1988 l’offerta pubblica iniziale raccoglie 30 milioni di dollari portando la capitalizzazione a 85 milioni.
Nel 1992 Dell debutta nella Fortune 500 con Michael Dell ceo più giovane della lista a 27 anni, e nel 1996 le vendite su dell.com superano il milione di dollari al giorno. Il 2001 segna il passaggio a fornitore leader mondiale di sistemi informatici e server basati su architettura Intel, mentre il 2005 porta il primo posto nella classifica Fortune delle aziende più ammirate al mondo.
Nel 2013, con la più grande acquisizione con leva finanziaria nella storia tecnologica, Michael Dell e Silver Lake Partners riportano l’azienda in mano privata per 24,9 miliardi di dollari, superando l’opposizione dell’investitore attivista Carl Icahn, che puntava a una scomposizione dell’azienda in singoli asset da rivendere.
Nel 2016 arriva l’acquisizione di EMC e VMware per 67 miliardi di dollari, la più grande operazione tecnologica mai realizzata fino ad allora, con cui Dell diventa la maggiore azienda di infrastrutture tecnologiche al mondo. Nel 2018 il gruppo torna sui mercati pubblici quotando le azioni ordinarie di Classe C alla Borsa di New York, nel 2021 scorpora VMware in una società autonoma, e nel 2022 supera per la prima volta i 100 miliardi di dollari di fatturato annuo. Il 2024 segna il lancio di Dell AI Factory with Nvidia, la prima soluzione integrata del settore pensata per accelerare l’adozione aziendale dell’intelligenza artificiale.
Dell e la logica dell’AI “vicina a casa”
Da quella storia di crescita nasce oggi la scommessa di Dell. La spesa aziendale per l’intelligenza artificiale si sta spostando dai data center di terze parti, gestiti da operatori come Amazon, Microsoft e Google, verso macchine dedicate acquistate, controllate e gestite direttamente dalle aziende. Lo stesso amministratore delegato di Amazon, Andy Jassy, ha osservato durante l’ultima conference call sui risultati che l’85% della spesa IT globale resta ancora on-premise, un dato che sostiene la tesi secondo cui i dati aziendali più sensibili, tra file, contratti, dati di telemetria e cartelle cliniche, risiedono già su server privati piuttosto che nel cloud pubblico.
Tre motivazioni guidano questo spostamento. La prima riguarda la necessità di custodire dati sensibili all’interno delle proprie infrastrutture. La seconda tocca il maggiore controllo su costi e sicurezza richiesto da settori come quello bancario, sanitario, della difesa e da interi governi. La terza è di natura economica: possedere capacità di calcolo destinata a un utilizzo continuativo ventiquattro ore su ventiquattro risulta più conveniente rispetto al noleggio orario di risorse cloud.
Michael Dell ha sintetizzato a maggio il rischio della dipendenza dal cloud pubblico indicando la possibile perdita di controllo su dati, costi, sicurezza, proprietà intellettuale e velocità operativa. La proliferazione di agenti di intelligenza artificiale, operativi in modo continuativo e privi delle esigenze che limitano il lavoro umano, genera un volume crescente di dati da archiviare e proteggere, alimentando un meccanismo in cui il maggiore utilizzo degli agenti sostiene la domanda di server e viceversa.
Dove sono finiti i rivali storici di Dell
La storia dell’informatica aziendale è costellata di nomi che un tempo rivaleggiavano con Dell e che oggi sono scomparsi: Wang Labs è fallita, Control Data è stata smembrata, e Sun Microsystems, dopo aver toccato un valore di 18,3 miliardi di dollari, è stata venduta a Oracle. Compaq, primo produttore mondiale di PC con 42 miliardi di dollari di fatturato nel 2000, è stata assorbita da Hewlett-Packard, poi divisa in quattro società quotate, mentre Digital Equipment, un tempo seconda azienda IT al mondo, ha conosciuto una sorte analoga. Data General, un tempo secondo produttore mondiale di minicomputer e di dimensioni ben superiori a Dell, è stata acquisita da EMC nel 1999, azienda a sua volta acquisita da Dell nel 2016.
A differenziare Dell dai concorrenti scomparsi è stata la struttura azionaria a doppia classe, che garantisce a Michael Dell un controllo sostanziale sull’azienda e la flessibilità necessaria per attraversare cambiamenti tecnologici senza i vincoli imposti agli azionisti esterni. Lo stesso Michael Dell ha rivendicato la leadership del gruppo non solo nei server ma anche nell’archiviazione dati, ricordando che l’acquisizione di EMC risale esattamente a dieci anni fa e sottolineando che, senza dati di qualità, non può esistere un’intelligenza artificiale efficace. Il manager ha aggiunto che l’azienda accetta volentieri una percentuale di margine lordo inferiore in cambio di una struttura di costi più bassa e di vantaggi di scala crescenti, capaci di generare valore duraturo per clienti e azionisti.
Il sorpasso che consacra Dell tra i giganti
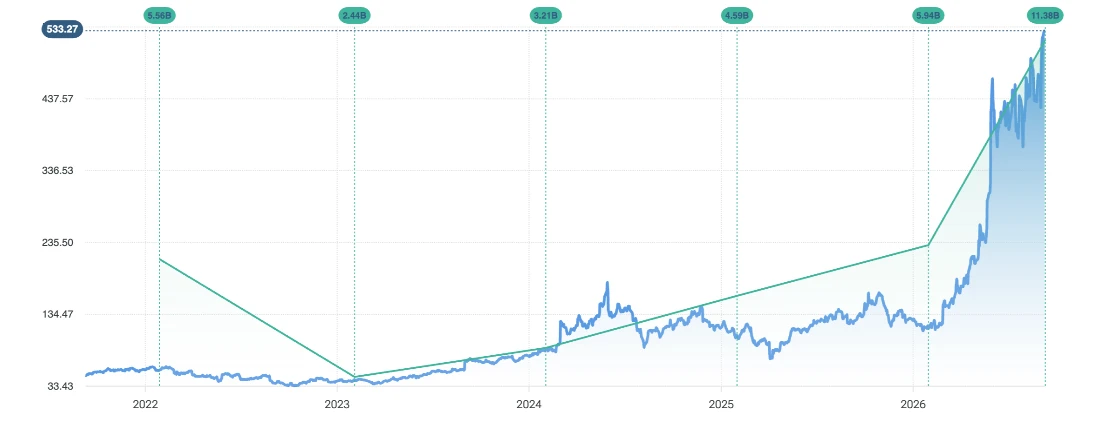
Il 4 settembre le azioni Dell hanno chiuso a 524,14 dollari, con un rialzo del 316% da inizio anno, terzo migliore risultato tra i titoli dell’indice S&P 500 dietro Sandisk e Moderna. Il grafico dell’andamento del titolo racconta bene la traiettoria: dopo un lungo periodo sui minimi tra il 2022 e il 2023, il prezzo ha iniziato una risalita costante dal 2024, per poi accelerare bruscamente nel 2026 fino a toccare i 533 dollari. La capitalizzazione di mercato è passata da circa 83,4 miliardi di dollari a fine 2025 a oltre 338 miliardi di dollari, trasformando l’azienda in una mega-cap tecnologica in meno di nove mesi.
La corsa del titolo ha sostenuto anche la ricchezza personale del fondatore: l’8 settembre Michael Dell ha superato Jeff Bezos nella classifica Forbes dei miliardari, con un patrimonio salito a 267,7 miliardi di dollari contro i 265,2 miliardi dell’ex amministratore delegato di Amazon, diventando per la prima volta la terza persona più ricca al mondo dietro Elon Musk e Larry Page. A completare il quadro, S&P Dow Jones Indices ha annunciato l’ingresso di Dell Technologies nell’indice S&P 100 a partire dal 21 settembre, insieme a Palo Alto Networks, Arista Networks e Sandisk, in sostituzione di Honeywell Aerospace, Nike, Simon Property Group e Colgate-Palmolive.
Le domande scomode degli analisti
Non tutti, però, leggono questi numeri con lo stesso entusiasmo. Sei delle nove domande poste al management dopo la pubblicazione dei risultati sono arrivate da altrettanti analisti diversi e hanno riguardato la tenuta della domanda legata all’intelligenza artificiale, replicando un interrogativo già emerso dopo i conti del primo trimestre fiscale 2027.
Buona parte delle domande si è concentrata sulla crescita del 122% nei server tradizionali e del 26% nello storage, con una richiesta esplicita se prezzi e preordini spieghino la crescita meglio della domanda reale. Il management ha attribuito parte dell’aumento dei ricavi anche al rialzo dei prezzi, riconducibile alla scarsità di componenti come DRAM e NAND, con la domanda che ha superato l’offerta sia nel primo sia nel secondo trimestre dell’anno fiscale e i clienti che ora effettuano ordini con largo anticipo per assicurarsi la disponibilità dei prodotti.
Alla base della domanda si colloca anche un ciclo di sostituzione hardware, con 1,2 milioni di asset nella base installata di Dell ancora fermi alla quattordicesima generazione o precedenti. Il rischio principale individuato riguarda non gli ordini già registrati per l’IA, ma la possibilità che le aziende sospendano gli ordini nel momento in cui i prezzi dei server smetteranno di salire.







