

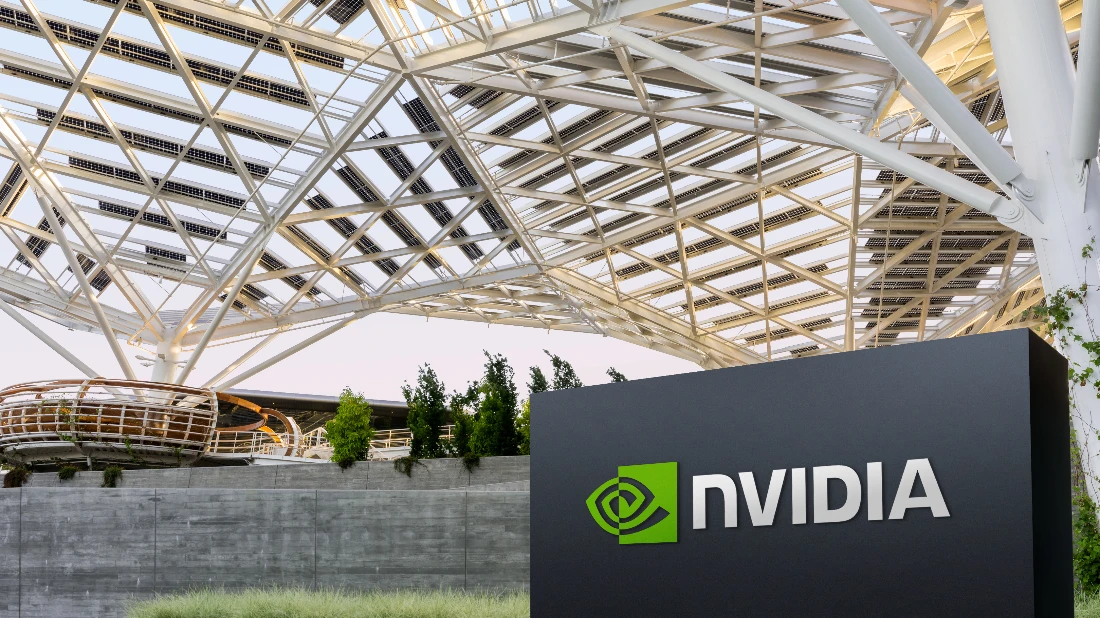
Il campus di Santa Clara ha vissuto giornate migliori. Mentre l’azienda si prepara a pubblicare, il 26 agosto, i conti del secondo trimestre, il titolo Nvidia attraversa la fase più turbolenta degli ultimi anni: un calo del 16% dai massimi di maggio ha riportato la valutazione ai livelli del 2015, undici anni fa, con il rapporto prezzo/utili prospettico sceso a 18,16 alla chiusura di lunedì 27 luglio. Nella stessa seduta le azioni hanno ceduto il 5%, cedendo ad Apple il titolo di società più capitalizzata al mondo.
Il calo riflette un mercato sempre più cauto verso i titoli tecnologici ad alta valutazione, mentre cresce tra gli investitori il dubbio su quanto a lungo i grandi operatori cloud potranno sostenere il ritmo attuale della spesa per l’intelligenza artificiale.
In questo articolo:
- Nvidia, il titolo scende sotto la soglia dei 200 dollari
- La filiera racconta una storia diversa
- Cina e robot, le prossime frontiere di Nvidia
- Wall Street rifà i conti
Nvidia, il titolo scende sotto la soglia dei 200 dollari
Le ultime due settimane di contrattazioni raccontano una traiettoria discendente netta per Nvidia. Il titolo è passato da una chiusura di 212,50 dollari il 15 luglio a 190,01 dollari il 29 luglio, con una perdita cumulata superiore al 10%. In questo arco temporale è stata violata la soglia psicologica dei 200 dollari, con due sedute particolarmente pesanti: il 27 luglio le azioni hanno perso il 4,99%, seguite da un ulteriore calo del 3,55% il 29 luglio.
La pressione di vendita ha coinvolto l’intero comparto dei semiconduttori, accentuata da notizie relative all’avvio della produzione in serie di macchinari cinesi per la fabbricazione di chip avanzati. A pesare sul sentiment ha contribuito anche l’indiscrezione, riportata dal Wall Street Journal, secondo cui Nvidia starebbe negoziando con OpenAI una garanzia da 250 miliardi di dollari per finanziare un data center in Ohio.
Gli investitori continuano nel frattempo ad attendersi una domanda di intelligenza artificiale sostenuta nei prossimi 12-24 mesi, in particolare da data center, aziende di cloud computing e produttori di chip di nuova generazione, elemento che mantiene elevata l’attenzione del mercato sulla capacità dell’azienda di confermare le proprie prospettive di crescita.
La filiera racconta una storia diversa
Una risposta diversa arriva però dalla filiera: i risultati diffusi nelle ultime settimane da fornitori e clienti dell’azienda descrivono una domanda che non accenna a rallentare. Tsmc, principale partner produttivo di Nvidia, ha riportato nel secondo trimestre un fatturato netto di 40,2 miliardi di dollari, in crescita del 33,7% su base annua, con un utile netto salito del 77%. Il gruppo taiwanese ha rivisto al rialzo le stime di crescita dei ricavi per il 2026, portandole leggermente sopra il 40% in dollari, e ha ampliato il budget per gli investimenti a un intervallo tra 60 e 64 miliardi di dollari, rispetto ai precedenti 52-56 miliardi, prevedendo ulteriori 100 miliardi di dollari destinati agli stabilimenti in Arizona.
Anche Alphabet ha aggiornato le proprie previsioni: il fatturato del secondo trimestre si è attestato a 119,8 miliardi di dollari, in crescita del 24,2%, con i ricavi cloud saliti dell’82% a 24,8 miliardi e un portafoglio ordini cloud arrivato a 514 miliardi di dollari. Le stime di spesa in conto capitale per il 2026 sono state innalzate a un range compreso tra 195 e 205 miliardi di dollari, dai precedenti 180-190 miliardi, con un ulteriore incremento atteso nel 2027.
Cina e robot, le prossime frontiere di Nvidia
Oltre i numeri del trimestre, si apre un capitolo scritto a due mani: quello cinese e quello della robotica. All’inizio di luglio un funzionario statunitense ha confermato l’avvio delle spedizioni dei chip H200 verso la Cina, con circa dieci aziende cinesi, tra cui una divisione di ZTE, già autorizzate all’acquisto: le previsioni di fatturato di 91 miliardi di dollari fornite da Nvidia per il secondo trimestre non includono alcun ricavo proveniente dal mercato cinese, un elemento che lascia margine di sorpresa positiva rispetto alla guidance ufficiale.
Sul fronte della robotica, l’azienda ha annunciato partnership con Fanuc, Yaskawa Electric, Kawasaki Heavy Industries e Fujitsu per l’introduzione dell’intelligenza artificiale fisica nei settori manifatturiero, logistico e sanitario giapponese. Nella stessa occasione, la società Noetra, sostenuta dal governo giapponese e partecipata da Sony, ha annunciato l’acquisto di 27.500 chip Rubin per progetti di intelligenza artificiale fisica, mentre Nvidia e Google hanno siglato un accordo con la startup tedesca di robotica Microagi per fornire potenza di calcolo destinata all’addestramento di robot umanoidi nelle fabbriche.
Resta però aperto il tema della sostenibilità della spesa per l’AI: il flusso di cassa libero di Alphabet è risultato negativo nel secondo trimestre per la prima volta dalla quotazione in borsa, circostanza che alimenta gli interrogativi sulla capacità dei colossi tecnologici di sostenere nel tempo il ritmo attuale degli investimenti in infrastrutture.
Wall Street rifà i conti
Dietro l’andamento in Borsa resta il conto dei fondamentali. A inizio giugno il modello di flusso di cassa scontato aveva stimato un valore equo di 354,74 dollari per azione. Le successive revisioni al rialzo delle stime di fatturato hanno portato il consenso attuale a prevedere una crescita dei ricavi di poco superiore all’82% nell’esercizio 2027 e di poco superiore al 42% nell’esercizio 2028.
Il margine Ebit, pari al 60,4% nell’esercizio 2026 e salito a circa il 64% negli ultimi dodici mesi dopo la performance del primo trimestre, è stato mantenuto al 64% nel modello aggiornato, mentre l’aliquota fiscale è stata fissata al 17%, in linea con l’intervallo indicato dal management tra il 16% e il 18% per l’intero anno. Il valore equo risultante dal modello aggiornato si attesta a 363,82 dollari per azione, a fronte di una quotazione attuale intorno ai 190 dollari e di un multiplo prezzo/utili prospettico vicino a 20 volte.
Alcuni asset manager considerano il titolo sottovalutato a questi livelli, mentre Bank of America ha ribadito il rating “Buy” con un target di prezzo di 350 dollari. Il divario tra queste valutazioni e il prezzo di Borsa resta però ampio, e per ora non si è tradotto in un ritorno di acquisti sul titolo.







