

I mercati azionari continuano a muoversi in prossimità dei massimi storici e, come spesso accade in queste fasi, aumenta il dibattito sulla sostenibilità delle valutazioni. Da una parte ci sono i timori legati ai rendimenti obbligazionari elevati, alle valutazioni delle grandi società tecnologiche e al rischio che l’entusiasmo per l’intelligenza artificiale abbia prodotto eccessi speculativi. Dall’altra, i fondamentali societari continuano a mostrare una crescita degli utili che rende il quadro più articolato di quanto possa suggerire la sola osservazione degli indici.
Per chi si occupa di gestione del risparmio, la domanda non dovrebbe quindi essere semplicemente se i mercati siano “troppo alti”, quanto piuttosto se prezzi, utili, tassi di interesse e prospettive economiche siano ancora coerenti tra loro. Alcuni indicatori elaborati attraverso Forecaster permettono di osservare la situazione da diverse prospettive: valutazioni fondamentali, stagionalità, posizionamento sui futures, attività degli insider e momentum.
In questo articolo:
- Treasury USA al 5%: perché tassi elevati non significano necessariamente Borse in calo
- S&P 500 e valutazioni: utili record e fair value ancora favorevoli secondo Forecaster
- Stagionalità e ciclo presidenziale: cosa suggeriscono i precedenti storici per i prossimi mesi
- Petrolio e inflazione: il principale rischio macro da monitorare
- Oro in portafoglio: il ruolo come strumento di diversificazione e protezione
- Insider activity: cosa stanno facendo CEO, CFO e manager con le azioni delle proprie società
- Intelligenza artificiale: bolla speculativa o nuovo motore strutturale della produttività?
- Strategie Momentum: perché la forza relativa può restare interessante nell’attuale fase di mercato
Treasury al 5%: è necessariamente un problema per le azioni?
Uno dei principali elementi di attenzione riguarda il mercato obbligazionario americano. Il rendimento del Treasury decennale ha superato la soglia del 5%, riportando il risk-free statunitense su livelli che inevitabilmente modificano il confronto tra obbligazioni e azioni.
In teoria, rendimenti obbligazionari più elevati aumentano il tasso di attualizzazione utilizzato per valutare i flussi di cassa futuri e possono rendere relativamente meno interessante l’investimento azionario. La relazione, tuttavia, non è automatica e un precedente interessante arriva dal 2023, quando il Treasury decennale raggiunse livelli prossimi al 5%. Proprio da quella fase prese avvio un importante movimento rialzista dell’S&P 500, proseguito per oltre un anno.
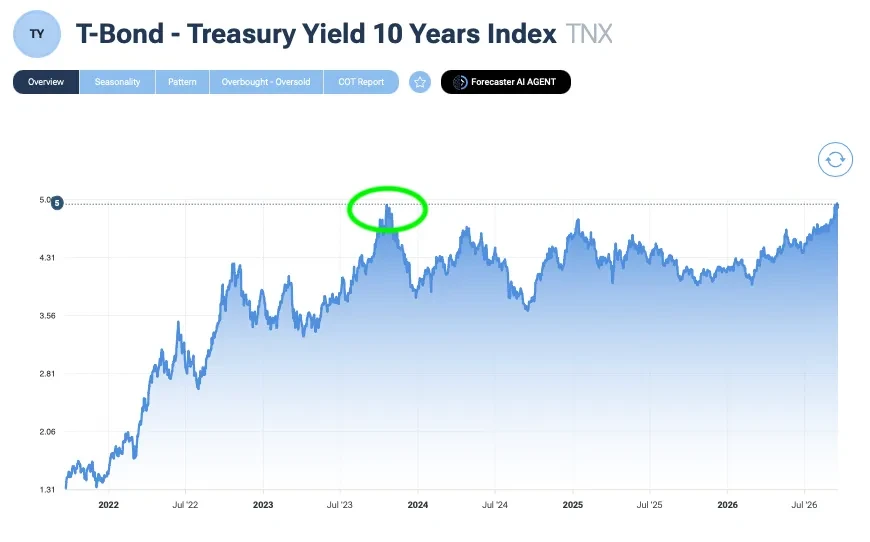
Il punto, per un investitore, è distinguere la causa del rialzo dei rendimenti. Tassi elevati perché l’inflazione è fuori controllo e l’economia sta entrando in una fase recessiva rappresentano uno scenario molto diverso da rendimenti elevati accompagnati da crescita economica, occupazione resiliente e incremento degli utili societari. È proprio questa combinazione di variabili che deve essere osservata nella costruzione dell’asset allocation.
Anche le decisioni della Federal Reserve vanno interpretate nel contesto complessivo. Una politica monetaria restrittiva può esercitare pressione sulle valutazioni, mentre un’economia sufficientemente solida da sostenere tassi reali elevati non rappresenta necessariamente un ambiente negativo per il mercato azionario.
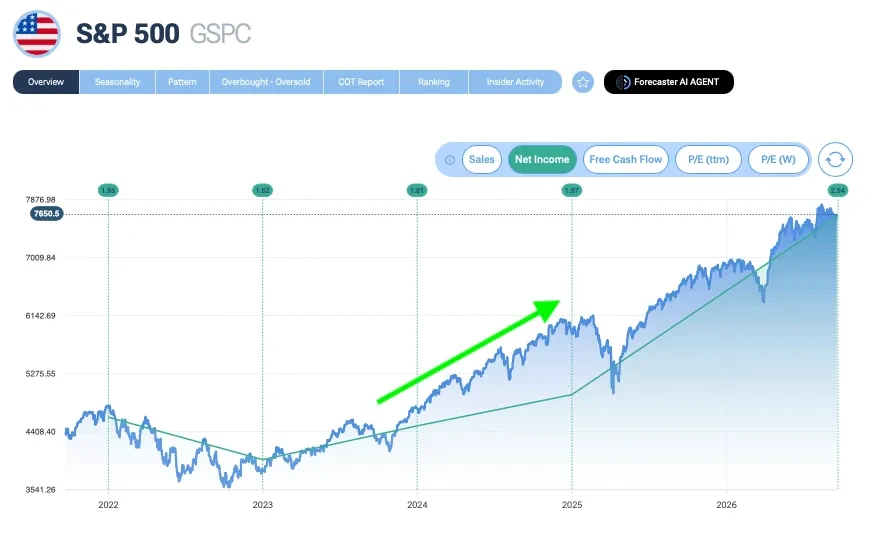
S&P 500: prezzi elevati, ma anche utili in forte crescita
Il secondo elemento riguarda le valutazioni. Guardare esclusivamente al livello nominale dell’S&P 500 può essere fuorviante, perché un indice ai massimi storici non è necessariamente sopravvalutato se, contemporaneamente, anche gli utili delle società che lo compongono raggiungono nuovi massimi.
Ed è proprio questo uno degli aspetti più interessanti della fase attuale. Gli utili aggregati delle società dell’S&P 500 sono passati da circa 2,5 trilioni di dollari a quasi 2,95 trilioni di dollari. Se gli utili crescono più rapidamente delle quotazioni, le valutazioni relative possono diventare meno onerose anche senza una correzione dei mercati.
Secondo i modelli di fair value utilizzati da Forecaster, che combinano differenti metodologie di valutazione fondamentale, l’S&P 500 presenta attualmente uno scostamento del 14,6% rispetto al valore teorico elaborato dal modello.
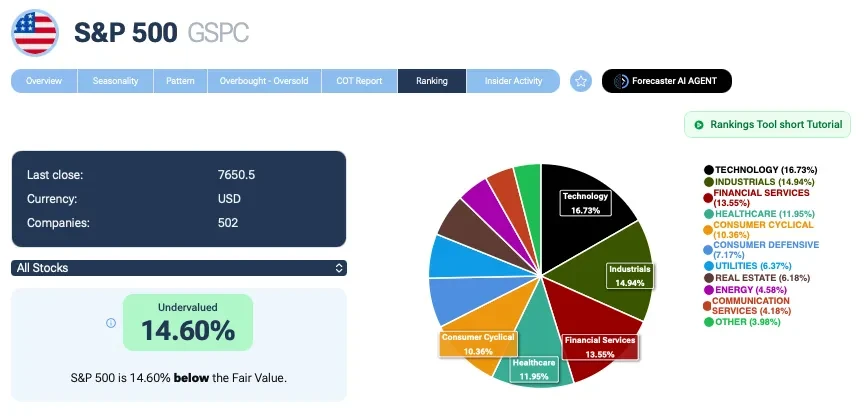
Il dato diventa ancora più interessante osservando le società a maggiore capitalizzazione. La concentrazione dell’indice sulle cosiddette Big tech viene spesso indicata come uno dei principali elementi di vulnerabilità del mercato americano. Tuttavia, isolando le prime dieci società per capitalizzazione, il modello Forecaster evidenzia uno scostamento rispetto al fair value ancora maggiore, pari a circa il 18%.
Naturalmente un fair value rimane una stima e non rappresenta una previsione sul prezzo futuro. La sua utilità consiste soprattutto nel mettere in relazione quotazioni, utili, crescita attesa e capacità delle società di generare cassa.
Lo stesso fenomeno non riguarda esclusivamente gli Stati Uniti. Anche in Europa, gli utili aggregati delle società dello Stoxx 600 hanno superato per la prima volta quota 1,21 trilioni di euro.
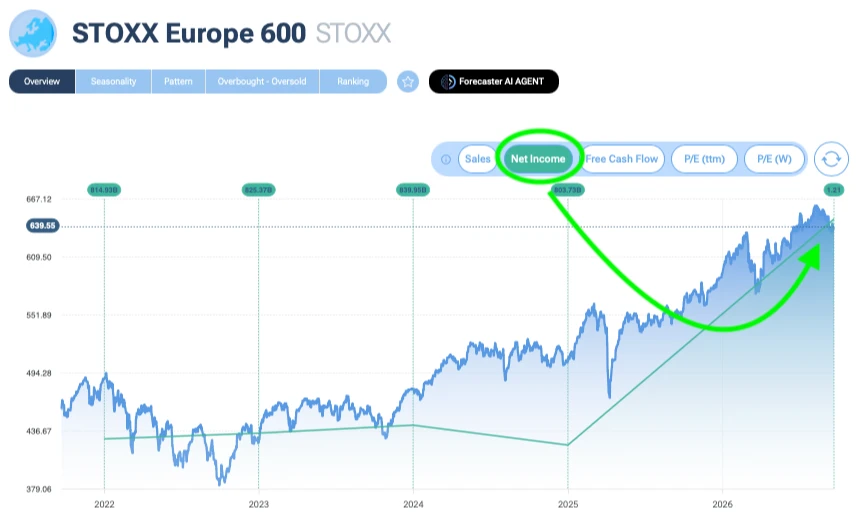
Per la gestione del risparmio questo è un elemento centrale, perché nel medio-lungo periodo la capacità delle aziende di produrre utili rimane uno dei principali driver dei rendimenti azionari.
Ciclo presidenziale Usa: la stagionalità entra in una fase interessante
Ai fondamentali può essere affiancata un’analisi statistica. Una delle configurazioni storiche più interessanti riguarda il ciclo presidenziale americano e, in particolare, la fase successiva alle elezioni di Midterm.
L’analisi della stagionalità dell’S&P 500 effettuata attraverso Forecaster evidenzia una particolare forza del periodo compreso tra l’inizio di ottobre dell’anno delle elezioni di Midterm e l’estate dell’anno pre-elettorale.
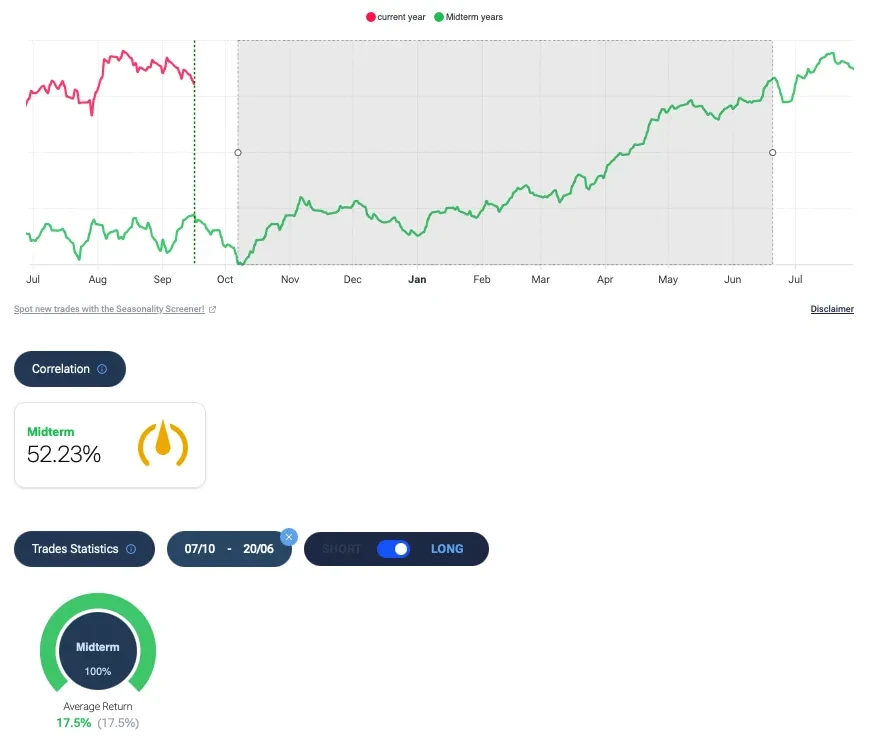
Nel campione storico analizzato dal software, questa finestra ha prodotto performance positive nel 100% delle osservazioni, con un rendimento medio vicino al 19%. È un dato statisticamente interessante, che deve tuttavia essere interpretato correttamente perché la stagionalità non rappresenta una previsione e il numero di cicli presidenziali disponibili è inevitabilmente limitato.
Politica monetaria, crescita economica, valutazioni e shock esogeni possono infatti modificare profondamente il comportamento del mercato. La stagionalità può quindi essere utile soprattutto come ulteriore elemento di contesto, in particolare quando più indicatori indipendenti tendono a muoversi nella stessa direzione.
Petrolio e inflazione: dove si concentrano i rischi
Se la combinazione tra fondamentali e stagionalità rimane costruttiva per l’azionario, uno dei principali fattori di rischio arriva dalle materie prime e, in particolare, dal petrolio.
I dati del COT Report pubblicati dalla CFTC e analizzati attraverso Forecaster evidenziano un comportamento anomalo dei produttori. Normalmente gli operatori commerciali legati all’industria petrolifera utilizzano il mercato dei futures prevalentemente per coprire il rischio di oscillazione dei prezzi, mentre nell’attuale configurazione il loro posizionamento mostra livelli particolarmente elevati di esposizione rialzista.
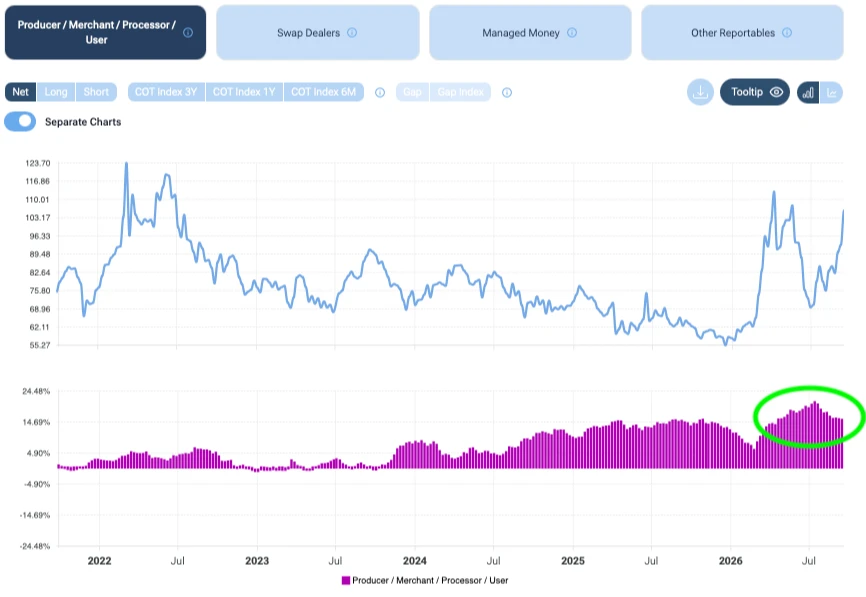
Questo non significa necessariamente che il prezzo del greggio sia destinato a salire, tuttavia il posizionamento dei commercial può rappresentare un indicatore da monitorare, soprattutto considerando le conseguenze che un eventuale nuovo shock energetico avrebbe sull’inflazione.
Una forte risalita del petrolio potrebbe infatti complicare il percorso delle Banche centrali verso la stabilità dei prezzi e mantenere i tassi di interesse elevati più a lungo. Per un portafoglio diversificato, quindi, il rischio energetico non dovrebbe essere osservato soltanto attraverso l’esposizione alle società petrolifere, ma anche per le sue implicazioni su obbligazioni, margini aziendali e politiche monetarie.
Oro: diversificazione in uno scenario ancora incerto
È in questo contesto che l’oro mantiene un ruolo interessante all’interno dell’asset allocation. Il metallo prezioso viene tradizionalmente utilizzato come elemento di diversificazione soprattutto nelle fasi caratterizzate da inflazione, tensioni geopolitiche o perdita di fiducia negli asset finanziari tradizionali.
Anche il COT Report sull’oro elaborato da Forecaster aveva mostrato in passato configurazioni particolarmente interessanti in corrispondenza di alcune fasi di minimo.
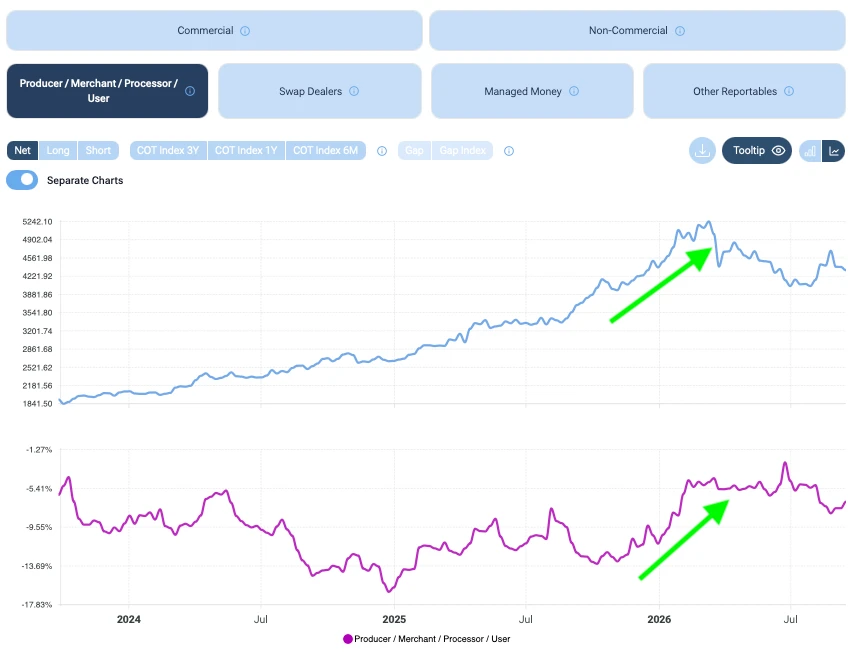
A questo si aggiunge la domanda proveniente dalle Banche centrali e dagli investitori istituzionali. Nell’analisi originale viene evidenziato, in particolare, l’incremento degli acquisti da parte della Cina e il contemporaneo ritorno degli afflussi sugli ETF legati all’oro.
Dal punto di vista della gestione di portafoglio, il tema non è quindi necessariamente prevedere un ulteriore forte rialzo del metallo prezioso, quanto valutare la sua funzione come asset decorrelante e potenziale copertura contro determinati scenari macroeconomici.
Insider trading: cosa stanno facendo manager e amministratori?
Un altro indicatore utile per valutare il sentiment sulle società quotate è rappresentato dalle operazioni effettuate dagli insider. Con insider si intendono manager, amministratori e soggetti che, per il ruolo ricoperto, possiedono una conoscenza particolarmente approfondita della società.
Il modulo Insider Tracker di Forecaster monitora queste transazioni con l’obiettivo di distinguere le normali operazioni effettuate dai dirigenti da configurazioni potenzialmente più significative. Particolare attenzione viene attribuita ai cosiddetti cluster, ovvero periodi nei quali più insider della stessa società acquistano azioni contemporaneamente.
Un altro indicatore è il Buy/Sell Ratio, che misura il rapporto tra attività di acquisto e di vendita. Attualmente il ratio evidenzia un incremento dell’attività di acquisto da parte degli insider americani.
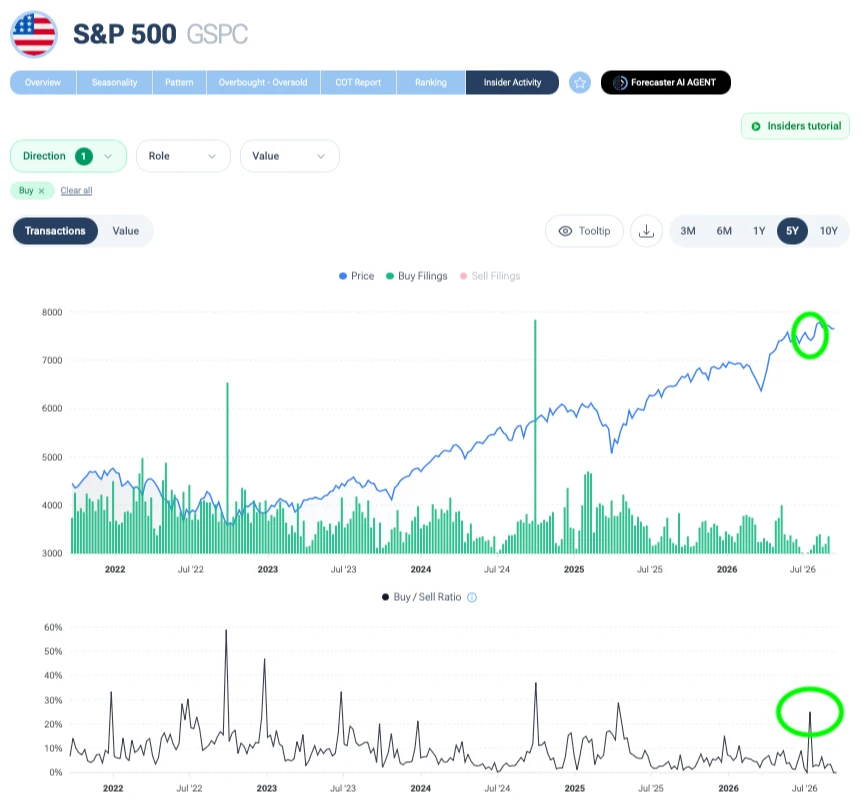
L’informazione è interessante soprattutto perché le operazioni degli insider possono aggiungere una dimensione diversa rispetto alla tradizionale analisi fondamentale. Un acquisto effettuato con capitale personale da un CEO o da un CFO può infatti essere interpretato come un segnale di fiducia, anche se non deve essere letto isolatamente.
Dimensione dell’operazione, ruolo dell’insider, frequenza degli acquisti e presenza contemporanea di più manager sono elementi fondamentali per valutarne la rilevanza. Proprio per questo motivo, nel processo di selezione degli investimenti l’attività degli insider può essere considerata un fattore complementare, più che un segnale automatico di acquisto.
Come trasformare il tema insider in un investimento
La crescente attenzione verso queste operazioni ha portato anche alla creazione di strumenti finanziari che utilizzano l’attività degli insider come criterio di selezione dei sottostanti. In collaborazione con Vontobel sono stati emessi, tra gli altri, due certificati costruiti su panieri di società caratterizzate da rilevanti acquisti da parte dei propri manager.
Il certificato Titoli Insider Mid Cap (ISIN DE000BD6ZRL8) prevede una cedola mensile potenziale di 2,10 euro ed è costruito su Shake Shack, GameStop, Sportradar Group e Norwegian Cruise Line.
Il certificato Titoli Insider Large Cap (ISIN DE000BD6ZLU2) prevede invece una cedola mensile potenziale di 1,95 euro e ha come sottostanti Fiserv, Autodesk, S&P Global e Charter Communications.
I dettagli tecnici dei prodotti sono disponibili su TuttoCertificati.it. Per strumenti di questo tipo è particolarmente importante analizzare non soltanto il tema d’investimento, ma anche struttura del certificato, barriera, meccanismi di pagamento delle cedole, scadenza e rischio emittente.
Intelligenza artificiale: bolla finanziaria o aumento strutturale della produttività?
Il grande interrogativo rimane inevitabilmente l’intelligenza artificiale. La crescita delle quotazioni delle società maggiormente esposte all’AI ha alimentato il confronto con precedenti fasi speculative della storia dei mercati, a partire dalla bolla tecnologica di fine anni Novanta.
Concentrarsi esclusivamente sulle valutazioni di mercato rischia però di trascurare l’altra parte dell’equazione, cioè l’impatto dell’intelligenza artificiale sulla produttività delle imprese. La progressiva adozione di strumenti basati sull’AI non riguarda più soltanto i grandi gruppi tecnologici: applicazioni di automazione, analisi dei dati, programmazione, customer service e supporto ai processi decisionali stanno entrando anche nelle aziende di dimensioni inferiori.
Per i mercati finanziari la domanda più importante potrebbe quindi non essere se esista entusiasmo eccessivo intorno all’AI, quanto piuttosto quanta crescita degli utili sarà effettivamente in grado di produrre. Una tecnologia capace di ridurre i costi, aumentare l’output per dipendente e migliorare l’efficienza potrebbe infatti determinare un aumento strutturale della produttività.
Allo stesso tempo, le valutazioni molto elevate di alcune società rendono indispensabile mantenere una distinzione tra la validità della tecnologia e il prezzo pagato per investire nelle aziende che ne beneficiano.
Asset allocation: perché il momentum resta un fattore da osservare
Mettendo insieme le diverse componenti emerge uno scenario nel quale convivono elementi favorevoli e rischi importanti. Da una parte troviamo crescita degli utili societari, modelli di valutazione ancora costruttivi, una stagionalità storicamente favorevole e un incremento dell’attività di acquisto degli insider.
Dall’altra rimangono rendimenti obbligazionari elevati, il rischio di una nuova pressione inflazionistica proveniente dalle materie prime e valutazioni impegnative in alcuni segmenti del mercato. In un contesto di questo tipo può essere interessante osservare anche il fattore Momentum, cioè una strategia che tende a selezionare i titoli caratterizzati dalla maggiore forza relativa.
Negli ultimi cinque anni la strategia Momentum analizzata in precedenza ha prodotto risultati superiori rispetto all’S&P 500, pur attraversando recentemente una fase di sottoperformance relativa.
Più che come alternativa all’investimento azionario tradizionale, il momentum può quindi essere valutato come fattore complementare all’interno di una strategia diversificata. Per chi volesse accedere a questa esposizione attraverso un certificato, uno degli strumenti disponibili è il Solactive US500 Momentum, ISIN DE000VY263Q6, le cui caratteristiche sono consultabili su Pianodaccumulo.com.
Conclusioni
I massimi storici degli indici non rappresentano, da soli, un motivo sufficiente per ridurre l’esposizione ai mercati azionari. La valutazione deve partire dalla capacità delle società di generare utili, dal livello dei tassi di interesse, dalle aspettative di crescita economica e dalla remunerazione offerta dalle diverse asset class.
I dati analizzati mostrano diversi elementi favorevoli all’azionario, insieme a rischi che non possono essere ignorati, in particolare sul fronte delle materie prime e dell’inflazione. Per questo motivo, più che cercare di individuare con precisione il prossimo massimo o il prossimo minimo del mercato, per chi gestisce il risparmio potrebbe essere più utile lavorare sulla combinazione tra azionario, obbligazionario, oro e strategie fattoriali, costruendo portafogli capaci di adattarsi a scenari differenti.
In una fase caratterizzata da valutazioni elevate ma anche da utili record, il vero vantaggio competitivo non deriva necessariamente dal prevedere il mercato, quanto dalla capacità di distinguere i segnali strutturali dal rumore di breve periodo.