

Centocinquanta miliardi di dollari. È la cifra che Nvidia ha deciso di aggiungere al proprio programma di riacquisto di azioni proprie ed è, per stessa rivendicazione della società, il più grande incremento di un’autorizzazione al buyback mai registrato.
Lo ha annunciato ieri il gruppo di Santa Clara, con il via libera del consiglio di amministrazione. Come riportato da Reuters, l‘importo complessivo ancora disponibile per i riacquisti sale a 235 miliardi di dollari, che l’azienda prevede di utilizzare entro la fine dell’esercizio fiscale 2028. Il precedente primato apparteneva ad Apple, che nel 2024 aveva approvato un piano da 110 miliardi.
Il mercato ha gradito. Il titolo, già in rialzo dell’1,7% nelle contrattazioni prima dell’apertura, si è mosso in progresso di circa il 2,8% nel corso della seduta, portando la capitalizzazione di Nvidia a 5.420 miliardi di dollari. Negli ultimi dodici mesi l’azione ha guadagnato il 24%, mentre da inizio anno, alla chiusura di venerdì, il rialzo superava il 20%.
In questo articolo:
- Nvidia, “Un cambio di piattaforma che capita una volta per generazione”
- Quanto pesa davvero il riacquisto
- Che cosa vende Nvidia
- I contri: tre anni di crescita esponenziale
- Nvidia, solidità e qualità degli utili
- Nvidia, sottovalutata o già cara
- Il fossato e i punti deboli
- Chi vende mentre la società compra
Nvidia, “Un cambio di piattaforma che capita una volta per generazione”
“La crescita di Nvidia è trainata da un cambio di piattaforma verso l’intelligenza artificiale e il calcolo accelerato che avviene una volta per generazione”, ha dichiarato il fondatore e amministratore delegato Jensen Huang nel comunicato ufficiale. “La nostra generazione di cassa ci dà la capacità di investire nelle tecnologie che fanno avanzare questa trasformazione e, al tempo stesso, di restituire capitale agli azionisti. Questa autorizzazione riflette la nostra fiducia nelle opportunità di lungo periodo che abbiamo davanti».
Lo sfondo è quello di una corsa agli investimenti in infrastrutture per l’IA che non accenna a rallentare. Secondo le stime riprese da Cnbc, la spesa in conto capitale complessiva dei grandi hyperscaler è destinata a superare i 1.300 miliardi di dollari entro il 2027. Ed è proprio questa domanda a gonfiare la cassa di Nvidia, che appena lo scorso maggio aveva annunciato un altro piano di riacquisto da 80 miliardi.
La mossa arriva peraltro in controtendenza rispetto al resto di Wall Street: stando ai dati raccolti da Bloomberg, i buyback annunciati dalle società americane sono scesi di circa il 50% tra luglio e il 23 settembre. Per dare la misura dell’operazione, i soli 150 miliardi aggiuntivi superano, secondo i dati LSEG, la capitalizzazione di mercato di circa l’84% delle società che compongono l’indice S&P 500.
Quanto pesa davvero il riacquisto
Rapportati al valore di Borsa del gruppo, i 235 miliardi complessivamente autorizzati corrispondono a poco più del 4% della capitalizzazione. Il dato più significativo, però, è il ritmo. L’esercizio fiscale 2028 di Nvidia si chiude alla fine di gennaio 2028: per esaurire l’intera autorizzazione nei tempi indicati, la società dovrebbe riacquistare in media oltre 14 miliardi di dollari di azioni al mese, contro i 40 miliardi spesi in tutto l’esercizio 2026.
Un’accelerazione netta, che difficilmente potrà poggiare sulla sola liquidità già in bilancio, pari a 22,44 miliardi di dollari in cassa e disponibilità equivalenti alla fine del trimestre di luglio, e che dovrà quindi essere alimentata dai flussi di cassa futuri. Va ricordato, infine, che l’autorizzazione non obbliga la società a riacquistare un ammontare prestabilito e che, come Nvidia stessa ha spiegato più volte nei documenti depositati presso la Sec, i buyback servono anche a compensare la diluizione generata dalle azioni assegnate ai dipendenti.
Che cosa vende Nvidia
Per capire da dove arriva tanta cassa bisogna guardare a che cosa è diventata Nvidia. Nata come produttrice di processori grafici (Gpu) per i videogiochi e la visualizzazione professionale, la società ha trasformato quei chip nel motore del calcolo accelerato. Oggi il cuore del business sono gli acceleratori per l’intelligenza artificiale destinati ai data center, basati sulle architetture Hopper e Blackwell, che alimentano l’IA generativa, i grandi modelli linguistici e il cloud computing.
Attorno a questi prodotti Nvidia ha costruito un’offerta completa: le soluzioni di rete ad alte prestazioni ereditate dall’acquisizione di Mellanox, che garantiscono il trasferimento rapido dei dati nei supercomputer, la piattaforma software proprietaria Cuda, che consente agli sviluppatori di usare le Gpu per il calcolo generico, e i sistemi su chip per la guida autonoma e la robotica.
I conti: tre anni di crescita esponenziale
Che la società possa permetterselo lo raccontano i numeri. Secondo l’analisi di Forecaster.biz, i ricavi sono passati da 60,92 miliardi di dollari nell’esercizio 2024 a 130,49 miliardi nel 2025, fino a 215,93 miliardi nel 2026, mentre l’utile netto è salito nello stesso periodo da 29,76 a 72,88 e poi a 120,06 miliardi: un margine netto vicino al 56%. Il ritorno sul capitale proprio (Roe) si attesta al 117,21%, a indicare una straordinaria capacità di generare profitti dai mezzi degli azionisti, mentre il rapporto tra debito e patrimonio netto, pari a 0,17, descrive una struttura finanziaria estremamente prudente, che si regge sul capitale e sulla cassa accumulata più che sull’indebitamento.
Anche la politica di remunerazione degli azionisti è cresciuta di pari passo. I riacquisti di azioni proprie sono passati da 9,53 miliardi di dollari nell’esercizio 2024 a 33,70 miliardi nel 2025 e a 40,08 miliardi nel 2026. Alla luce del miglioramento dell’efficienza operativa, della crescita della redditività e di un programma di buyback così aggressivo, Forecaster.biz assegna alla società il giudizio più alto della propria scala: «robusto».
Nvidia, solidità e qualità degli utili
Sul fronte della solvibilità, l’Altman Z-Score di Nvidia è pari a 35,76, ben oltre la soglia di 2,99 oltre la quale il rischio di insolvenza è considerato molto basso. Più tiepido il Piotroski F-Score, fermo a 5: un valore mediano che segnala una salute contabile e operativa adeguata, frenata però dagli ingenti investimenti necessari a sostenere l’ipercrescita.
C’è poi un indicatore che merita attenzione: il Beneish M-Score, utilizzato per individuare possibili manipolazioni degli utili, si colloca a -1,61, sopra la soglia di riferimento di -1,78 oltre la quale scatta il segnale di rischio di risultati “abbelliti”. Il contesto, avverte però Forecaster.biz, è decisivo: le società in fase di ipercrescita, come chi porta i ricavi da 60 a oltre 215 miliardi in due anni, tendono a far scattare questo parametro per effetto dei forti accantonamenti per competenza e dei balzi delle vendite, più che per pratiche fraudolente.
Nvidia, sottovalutata o già cara?
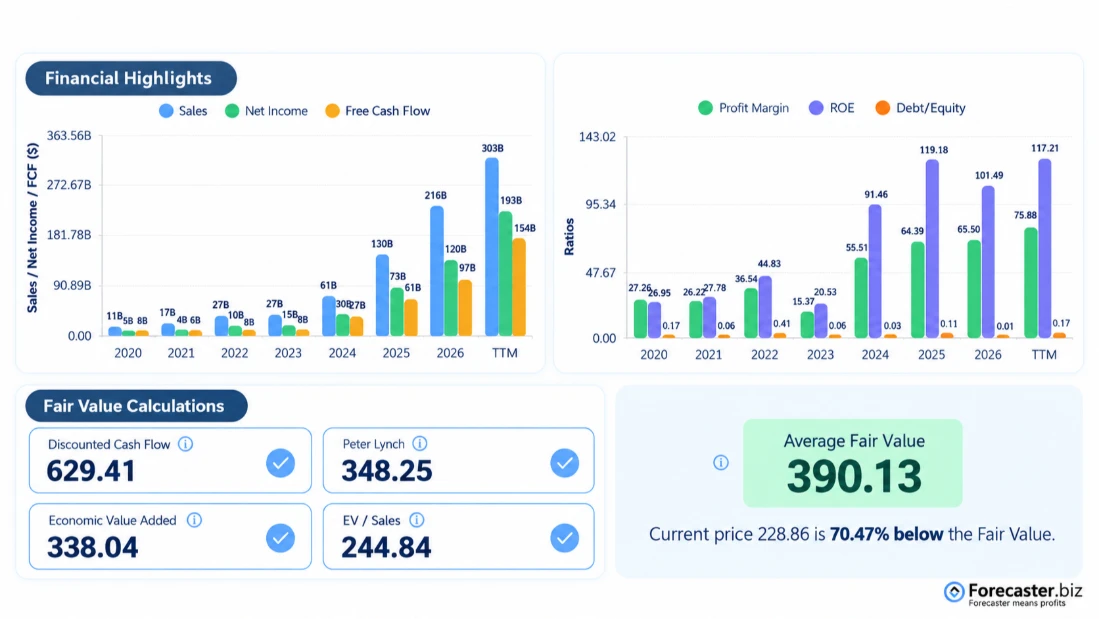
È sulla valutazione che il quadro si fa più sfumato. A fronte di un prezzo di mercato intorno ai 220,78 dollari, il modello a flussi di cassa scontati (Dcf) di Forecaster.biz indica un valore equo di 451,48 dollari, quello di Peter Lynch di 235,63 dollari, per una media di 390,14 dollari. Secondo questa lettura il titolo risulterebbe sottovalutato, con un ampio margine di rialzo potenziale. Non a caso, come osserva Bloomberg, l’azione tratta vicino al multiplo sugli utili più basso da oltre dieci anni.
“Nvidia sta mostrando numeri che, per dimensione e velocità di crescita, hanno pochi precedenti nella storia dei mercati finanziari: ricavi, utili e cash flow stanno accelerando a ritmi straordinari”, commenta Luca Discacciati, cofondatore di Forecaster.biz. “La cosa più interessante è che, applicando in modo freddo e senza bias diversi modelli di fair value, il titolo continua a risultare fortemente sottovalutato. Non è una valutazione basata sull’entusiasmo per l’IA, ma sui fondamentali: quando Dcf, Peter Lynch, Eva ed Ev/Sales convergono tutti sopra i prezzi attuali, il dato merita attenzione”.
La stessa analisi, tuttavia, non nasconde i rischi. Gli investitori si aspettano che Nvidia continui a crescere a ritmi molto sostenuti nei prossimi 12-24 mesi, soprattutto grazie alla domanda di chip per l’IA, di sistemi per data center e di piattaforme di nuova generazione, e il mercato sta già prezzando una crescita dei ricavi ininterrotta, margini elevati e la leadership incontrastata nelle infrastrutture per l’intelligenza artificiale.
Il fossato e i punti deboli
Il vero asset di Nvidia resta il suo vantaggio competitivo, cui Forecaster.biz assegna un punteggio di 9,5 su 10 nei confronti di rivali come Amd, Intel e dei chip sviluppati in casa da Alphabet (le Tpu di Google) e Amazon (Trainium). Il pilastro è Cuda, la piattaforma software proprietaria su cui si è formata un’intera generazione di sviluppatori: abbandonarla significherebbe riscrivere da capo il codice, e più sviluppatori la usano, più librerie vengono ottimizzate per essa, in un circolo virtuoso che rafforza l’ecosistema. A questo si aggiungono brevetti, architetture all’avanguardia nel calcolo parallelo e un marchio ormai sinonimo di IA di fascia alta, mentre il vantaggio di costo, legato ai volumi prodotti con partner come Tsmc, è giudicato moderato alla luce di spese in ricerca e sviluppo enormi.
I punti deboli sono due. Il primo è la concentrazione: un tempo diversificati tra gaming, visualizzazione professionale e automotive, i ricavi dipendono ormai in larga parte dal segmento data center, e quindi dalla spesa in IA delle grandi aziende. Il secondo è geopolitico: il fatturato arriva soprattutto da Stati Uniti, Taiwan e altri Paesi asiatici, e le restrizioni all’export hanno costretto il gruppo a sviluppare prodotti ad hoc, ridimensionando lo storico peso del mercato cinese.
Chi vende mentre la società compra
Resta un’ultima nota, quasi paradossale: mentre la società compra, chi la conosce da vicino vende. Le comunicazioni più recenti mostrano soprattutto cessioni da parte di amministratori e dirigenti, tra cui il consigliere Mark A. Stevens e la direttrice finanziaria Colette Kress, che nel corso del 2026 hanno venduto pacchetti consistenti a prezzi compresi tra 172 e 222 dollari per azione. Anche sul fronte politico, dopo i numerosi acquisti effettuati da parlamentari americani tra il 2020 e il 2022, prima del grande rally dell’IA, le comunicazioni del primo semestre 2026 mostrano prese di beneficio nelle fasce tra 1.000 e 15.000 dollari.
Secondo Forecaster.biz, nessuno dei due movimenti segnala difficoltà interne: si tratta piuttosto di una razionale diversificazione di patrimoni costruiti con i compensi in azioni, dopo un’espansione finanziaria senza precedenti. Ed è forse questa la sintesi migliore della giornata di ieri: Nvidia scommette 235 miliardi su se stessa, e il mercato, per ora, le dà ragione.







