

Sicuri di sé quando i mercati salgono, pronti a vendere quando scendono: Vanguard fotografa così gli investitori fai-da-te italiani. Il Digital Investor Study 2026, condotto su 2.014 risparmiatori che gestiscono in autonomia il proprio patrimonio attraverso piattaforme digitali, misura la distanza tra le intenzioni dichiarate e le scelte concrete. Ne emerge il ritratto di investitori convinti delle proprie competenze e del valore della diversificazione, proiettati sul lungo periodo, con una strategia ancora poco strutturata e decisioni spesso dettate dai rendimenti più recenti.
Gli etf si confermano lo strumento di riferimento, i piani di accumulo raccolgono un interesse crescente e alle piattaforme si chiede di diventare guide, tra formazione, supporto comportamentale, consulenza umana e intelligenza artificiale. Fabrizio Zumbo, senior specialist del Client Research Centre di Vanguard, racconta i risultati dello studio e i bias che più spesso allontanano gli investitori dai propri obiettivi.
In questo articolo:
- Investitori sicuri di sé, pochi con un piano
- Il lungo periodo cede alla volatilità
- I tre bias che Vanguard vede negli investitori
- Etf al centro, piani di accumulo in rampa di lancio
- Vanguard, cosa chiedono gli investitori alle piattaforme
Investitori sicuri di sé, pochi con un piano
Il primo numero dello studio racconta uno scarto tra ciò che gli investitori pensano di sapere e ciò che fanno. Il 63% degli investitori fai-da-te italiani ritiene di possedere conoscenze sufficienti sui prodotti finanziari per raggiungere i propri obiettivi, con un 13,5% che si dichiara molto d’accordo e un 49,9% d’accordo, e appena il 33,6% dichiara di aver definito in modo chiaro un’asset allocation strategica di lungo periodo.
Il campione, di età compresa tra 18 e 78 anni, è composto per il 59% da uomini e per il 40% da donne, con una prevalenza di Millennial (60,6%) davanti a Generazione Z (19,1%), Generazione X (16,7%) e Baby boomer (3,7%). I portafogli spaziano da 2.000 euro a oltre 500.000 euro, con le fasce più rappresentate tra 50.000 e 100.000 euro (15,7%) e tra 30.000 e 50.000 euro (14,3%), e circa quattro intervistati su dieci investono da non più di cinque anni.
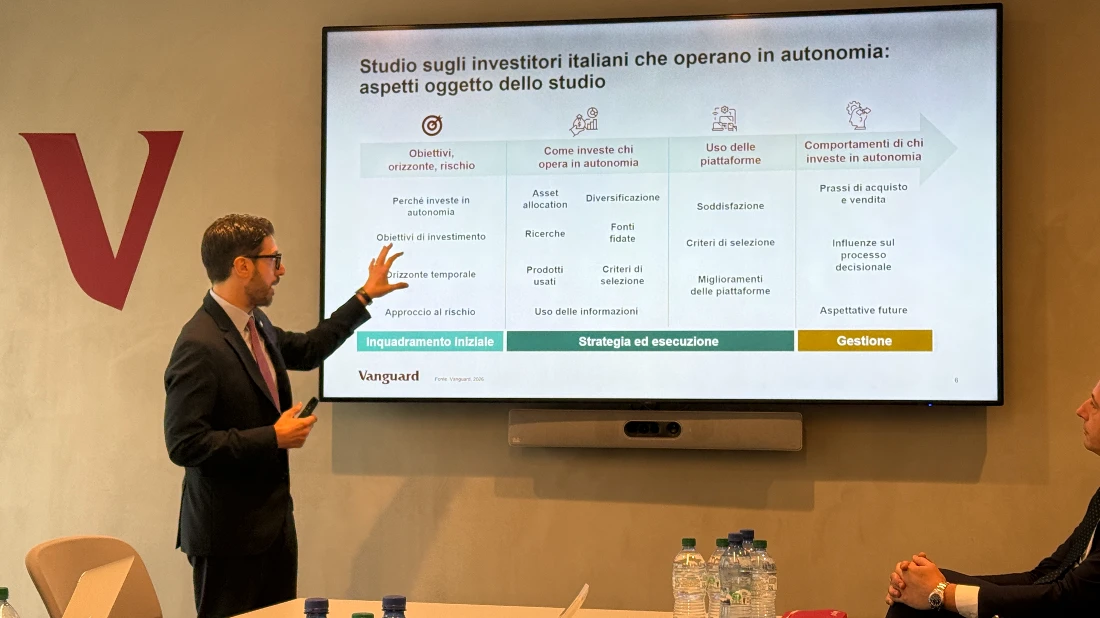
Alla domanda sul perché scelgano di fare a meno di un consulente, il 51,3% chiama in causa la figura professionale: il 23,1% giudica i costi della consulenza eccessivi rispetto al valore ricevuto, il 13,1% preferisce affidarsi ai consigli di amici e familiari e il 10,4% dichiara di non fidarsi dei consulenti. Il restante 46,8% fa leva sulla fiducia in se stesso, con il 16,5% convinto di non aver bisogno di una guida dopo molti anni di esperienza, il 14,3% persuaso di trovare online tutte le informazioni necessarie e il 6,3% che indica la gratificazione di decidere da solo. “Quello che abbiamo cercato di fare con questo studio è mappare il viaggio che fanno gli investitori”, spiega Zumbo, “dall’inquadramento iniziale alla strategia e alla sua implementazione, fino alla gestione dei portafogli”.
Il lungo periodo cede alla volatilità
Sulla carta, l’investitore digitale italiano ragiona con la prospettiva giusta. Il 66% dichiara un orizzonte temporale superiore ai cinque anni, con il 34,9% concentrato tra cinque e dieci anni, il 21,6% tra dieci e vent’anni e il 9,1% oltre i vent’anni. Il 79% considera la diversificazione un elemento centrale del proprio approccio e il 43% si dice disposto ad accettare un rischio di perdita più elevato pur di far crescere il patrimonio. Tra gli obiettivi principali spiccano la crescita del capitale, la previdenza e l’acquisto di beni importanti, a partire dalla prima casa.
“Le intenzioni sono positive, osserva Zumbo, “però quando l’investitore trova volatilità sul mercato, o mercati che non performano come si aspetta, tende a vendere“. I comportamenti registrati dall’indagine descrivono portafogli in continuo movimento: il 43% acquista nuovi prodotti almeno ogni trimestre e il 65% vende strumenti in portafoglio almeno una o due volte l’anno. Anche chi dispone di un’allocazione strategica definita tende a rivederla spesso, nella maggior parte dei casi con cadenza mensile o trimestrale, e la ragione più citata per modificarla è il desiderio di allontanarsi da potenziali perdite.
A orientare le singole operazioni sono soprattutto i rendimenti recenti: una performance robusta è il primo motivo di acquisto per un intervistato su tre, quella deludente il primo motivo di vendita, seguita dall’alta volatilità. “Bisogna creare un’asset allocation strategica di lungo periodo e cambiarla solo se gli obiettivi finanziari cambiano, non per ridurre l’esposizione al rischio o perché si vede una performance un po’ deludente”, sottolinea Zumbo. “Fare market timing è molto difficile. Se si approccia il mercato con una prospettiva di lungo termine e si costruisce un’asset allocation in linea con propensione al rischio, orizzonte temporale e preferenze dell’investitore, non la si deve cambiare per una performance del mercato”.
I tre bias che Vanguard vede negli investitori
Dietro le oscillazioni dei portafogli agiscono meccanismi psicologici ben noti alla finanza comportamentale. In un passaggio dell’intervista rilasciata a Borsa&Finanza, Zumbo ne individua tre ricorrenti, emersi da altri studi condotti da Vanguard.
Il primo è l’ancoraggio, “un bias che porta l’investitore a prendere decisioni basate sugli ultimi parametri che vede, come la performance”. Il secondo è il bias del presente, che spinge ad attribuire “più soddisfazione al beneficio immediato rispetto al beneficio di lungo periodo”, traducendosi nella tentazione di acquistare un prodotto quando il mercato sale. Il terzo è l’avversione alle perdite, che Zumbo descrive come speculare al precedente: “Vedo i mercati che scendono, tendo a vendere perché ho paura delle perdite”. Il manager cita una recente ricerca accademica secondo cui il cervello umano prende circa 35.000 decisioni al giorno, un carico che espone gli investitori a deviazioni dal ragionamento razionale e a scelte «detrimentali nel lungo periodo».
L’indagine misura anche la consapevolezza del fenomeno: quasi due investitori su tre vorrebbero conoscere meglio gli effetti negativi delle decisioni dettate dall’emotività e il 70% gradirebbe ricevere dalla piattaforma messaggi automatici su come comportarsi nelle fasi di turbolenza. Solo il 39% considera la volatilità un elemento fisiologico di cui non preoccuparsi troppo. A rendere il quadro più delicato contribuiscono i tempi delle scelte: il 73% dedica meno di una settimana alle ricerche prima di comprare o vendere un prodotto, affidandosi soprattutto a brevi contenuti scritti come articoli online e report sintetici.
Le fonti più consultate sono i siti di informazione ed educazione finanziaria, seguiti da familiari e amici, che restano anche gli interlocutori a cui si accorda la fiducia più alta. Influencer e social media chiudono la classifica in entrambe le graduatorie.
Etf al centro, piani di accumulo in rampa di lancio
Sul fronte degli strumenti, la ricerca individua un protagonista indiscusso. Gli etf sono presenti nel portafoglio di sei investitori su dieci, rappresentano la tipologia di investimento più utilizzata per quasi la metà del campione, davanti alle azioni e ai fondi a gestione attiva, e il 56% li indica come prodotti preferiti per costi, trasparenza e semplicità. “Riscontriamo che l’etf è lo strumento preferito”, conferma Zumbo, segnalando l’intenzione degli investitori di spostare masse dalle strategie attive verso quelle indicizzate.
Le prospettive per i prossimi 12-24 mesi vanno in questa direzione, con il 48% pronto a trasferire maggiori somme verso etf o fondi indicizzati e oltre la metà del campione intenzionata ad aumentare l’esposizione a portafogli modello in etf. Cresce anche l’interesse per gli investimenti periodici: il 69% valuta la sottoscrizione di un piano di accumulo in etf, quota che sale al 72,7% tra i Millennial, e già oggi due investitori su tre versano nuove somme nei prodotti detenuti almeno ogni trimestre.
Nella scelta di un fondo o di un etf, le commissioni si collocano subito dopo la performance passata tra i criteri principali. La conoscenza degli strumenti resta il nodo da sciogliere: solo il 19,4% dichiara di conoscere bene gli etf e il 66% afferma che vi investirebbe di più con una migliore educazione finanziaria o una guida dedicata.







