

Nessuna casa automobilistica tedesca aveva costruito la propria immagine sulla stabilità quanto Bmw. Negli ultimi tre anni quella reputazione si è incrinata, un profit warning dopo l’altro, fino al terzo avvertimento sugli utili arrivato a giugno. Oggi il titolo tratta ai livelli più bassi degli ultimi sei anni, con una capitalizzazione erosa di miliardi di euro nel solo mese di settembre.
La risposta del gruppo è arrivata in due giorni di incontri con gli investitori, divisi tra la tenuta di Gut Schwaerzenbach, in Baviera, e la sede di Monaco. Il nuovo amministratore delegato Milan Nedeljković ha illustrato un piano che riduce di un quinto le divisioni e i ruoli dirigenziali e affida all’intelligenza artificiale l’intera catena del valore. Il piano prevede anche una gamma calibrata sulle esigenze di Cina, Stati Uniti ed Europa, con l’obiettivo di riportare la marginalità auto fra l’8% e il 10% all’inizio del prossimo decennio.
In questo articolo:
- La rotta di Bmw fino agli anni Trenta
- La scure dell’AI sui vertici
- Un’auto diversa per ogni latitudine
- Bmw, un anno da dimenticare in Borsa
- Tra tori e orsi
La rotta di Bmw fino agli anni Trenta
Il cuore del piano presentato mercoledì è una sequenza di obiettivi finanziari scaglionati nel tempo, pensata per ricostruire la fiducia degli investitori dopo mesi di avvertimenti sugli utili. Per l’inizio degli anni Trenta Bmw punta a un margine nel settore automobilistico compreso fra l’8% e il 10% e a un flusso di cassa libero della divisione auto superiore a 7 miliardi di euro, circa 8 miliardi di dollari.
La tappa intermedia è fissata al 2028, con un margine operativo fra il 3% e il 5% e un free cash flow oltre i 5 miliardi. Per il 2026 le indicazioni restano più contenute, con una marginalità fra l’1% e il 3% e una generazione di cassa superiore a 2,5 miliardi. Negli ultimi risultati il margine auto si è fermato al 2,3%.
Nedeljković, ex responsabile della produzione alla guida del gruppo da maggio, ha presentato le misure come lo strumento per affrontare una concorrenza destinata a farsi più agguerrita nei prossimi anni. “Non si tratta di un programma di riduzione dei costi”, ha dichiarato il manager. Nedeljković ha parlato di un primo pacchetto di interventi per riposizionare il gruppo in un contesto via via più difficile, da attuare con grande slancio. L’amministratore delegato ha aggiunto che Bmw non poteva prevedere la velocità con cui il mercato cinese stava cambiando, con i consumatori locali sempre più orientati verso i marchi nazionali. Per questo il gruppo mantiene un approccio cauto sulle stime.
La scure dell’AI sui vertici
La revisione dell’organizzazione interna è il primo cantiere aperto dal nuovo management. Entro la metà del 2027 Bmw ridurrà del 20% il numero di divisioni e dei relativi ruoli dirigenziali, con un taglio di proporzioni analoghe ai livelli organizzativi inferiori. L’intelligenza artificiale è lo strumento indicato per snellire la struttura e accelerare i processi decisionali. Nei piani del gruppo affiancherà ogni fase dello sviluppo di prodotto, dalla definizione dei requisiti tecnici iniziali fino al collaudo e al rilascio, e sarà parte integrante dei processi interni.
La cura dimagrante non si ferma all’organigramma e arriva fino ai listini. Bmw ridurrà il numero di varianti per ciascun modello, e la Serie 2 Active Tourer uscirà di produzione senza un successore.
Sul versante tecnologico il gruppo ha firmato un accordo di lungo periodo con Qualcomm per la fornitura di chip destinati agli abitacoli digitali e ai sistemi avanzati di assistenza alla guida. In Germania arriverà un sistema di assistenza alla guida con navigazione conforme alla normativa Dcas, da estendere per gradi ad altri Paesi a cominciare dagli Stati Uniti. Per garantirsi materie prime e componenti critici, semiconduttori inclusi, Bmw cercherà nuove partnership, anche con concorrenti all’interno dell’Unione europea.
Un’auto diversa per ogni latitudine
Il nuovo piano di rilancio abbandona anche l’idea di una gamma valida ovunque e calibra l’offerta mercato per mercato. In Cina, il più grande mercato automobilistico mondiale e a lungo una fonte decisiva di profitti, i consumatori si stanno spostando rapidamente verso i marchi nazionali. Bmw risponde ampliando la produzione locale nei segmenti ad alto volume e limitando le importazioni ai modelli con i margini più elevati. La quota di vetture prodotte sul posto e progettate per i gusti della clientela cinese, oggi poco sotto il 90%, dovrà salire ad almeno il 95% entro il 2030. Il gruppo farà maggiore affidamento su partner locali per guida autonoma e software integrato, e valuta di esportare nel Sud-est asiatico veicoli prodotti in Cina.
Negli Stati Uniti la domanda di Suv di lusso tiene a pieno regime lo stabilimento di Spartanburg, in Carolina del Sud. Lo stesso impianto rende Bmw meno esposta ai dazi americani rispetto ad alcuni concorrenti. Il gruppo prepara un nuovo modello collocato sopra l’attuale ammiraglia X7 per intercettare la clientela più facoltosa. Punta inoltre a una maggiore regionalizzazione, così da produrre questi veicoli anche in altre aree di vendita.
In Europa la novità arriverà nel 2028 con un modello completamente elettrico di segmento d’ingresso della gamma Neue Klasse. Su alcuni modelli elettrici Bmw ha già raggiunto la parità dei costi di produzione, con prezzi inferiori agli equivalenti a benzina.
Bmw, un anno da dimenticare in Borsa
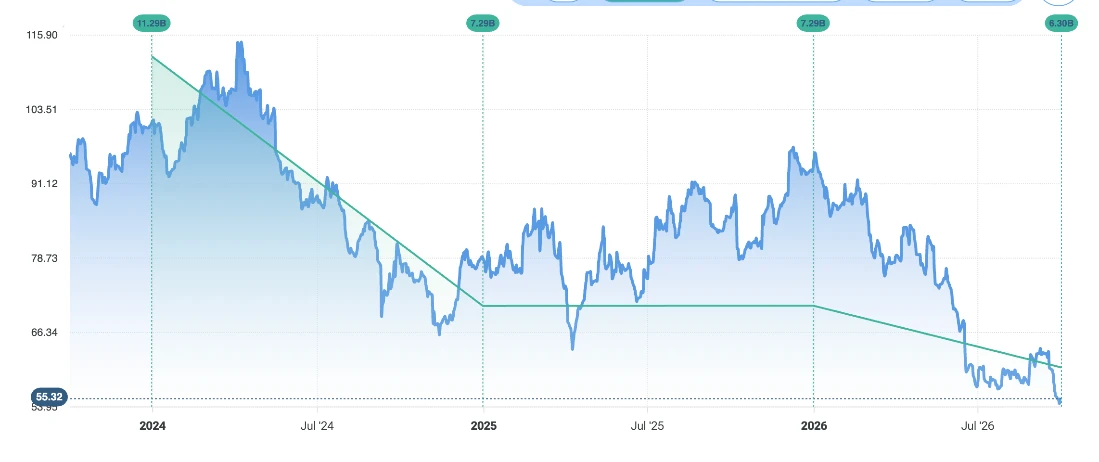
L’urgenza del piano si legge nell’andamento del titolo, ricostruito con i dati di Forecaster.biz. Le azioni Bmw avevano aperto settembre a 62,18 euro e il 15 del mese chiudevano ancora a 62,86 euro. Il 30 settembre la seduta si è chiusa a 55,32 euro, con un calo di circa il 12% in quindici giorni e scambi saliti a oltre 1,7 milioni di pezzi. Da inizio 2026 la perdita è di circa il 43%, su base annua del 36%. Ad alimentare le vendite sono stati i conti del secondo trimestre, chiuso con un utile ante imposte in flessione del 35,1% e un Ebit in calo di circa il 39%.
Il colpo più duro è arrivato dalla Cina, dove la domanda ha rallentato. I dazi hanno aggiunto pressione, e le valute e le materie prime hanno fatto il resto. Le tensioni geopolitiche in Medio Oriente hanno ulteriormente compresso la generazione di cassa del core business, e il free cash flow è rimasto negativo sia nel primo sia nel secondo trimestre.
A luglio poi sono arrivati due richiami negli Stati Uniti. Il primo ha coinvolto oltre 318.000 veicoli per un difetto al motorino di avviamento, esposto a rischio di surriscaldamento e incendio. Il secondo ha interessato quasi 30.000 ibride plug-in per la corrosione del relè di avviamento.
Tra tori e orsi
La partita decisiva per il titolo potrebbe giocarsi nei prossimi due anni. Il mercato si attende utili ancora deboli nel breve periodo e una ripresa graduale nei successivi 12-24 mesi, sostenuta dalla riduzione dei costi e dai nuovi modelli elettrici. Ai prezzi di chiusura del 30 settembre Bmw tratta a circa 5,3 volte l’utile per azione degli ultimi dodici mesi. È una valutazione contenuta, che incorpora le preoccupazioni legate alla Cina, ai dazi e alla contrazione dei margini.
Secondo i dati di Forecaster.biz, lo scenario rialzista parte proprio dai multipli. Il rendimento da dividendo indicato si aggira intorno all’8%, e diverse stime di fair value basate su modelli collocano il titolo ben al di sopra delle quotazioni attuali, al punto che alcuni analisti lo definiscono un “affare”. I sostenitori del rialzo indicano come catalizzatori la piattaforma elettrica Neue Klasse, la produzione flessibile fra motori termici ed elettrici e l’aumento della produzione locale. Vi aggiungono la riduzione della forza lavoro, con circa 8.000 uscite in Germania entro la fine del 2027 tramite prepensionamenti volontari e incentivi all’esodo, in linea con le misure di Volkswagen e Mercedes-Benz.
Lo scenario ribassista si fonda sul deterioramento dei conti, con un Ebit trimestrale in calo di circa il 39% e un free cash flow negativo da due trimestri. La concorrenza dei produttori cinesi di veicoli elettrici e le barriere commerciali minacciano volumi e prezzi. Il titolo potrebbe scendere ancora se la domanda in Cina peggiorasse o se la ristrutturazione non riuscisse a migliorare cassa e redditività. Per una rivalutazione duratura, conclude l’analisi di Forecaster.biz, serviranno segnali concreti di stabilizzazione sul mercato cinese e sui margini del settore automobilistico.







