

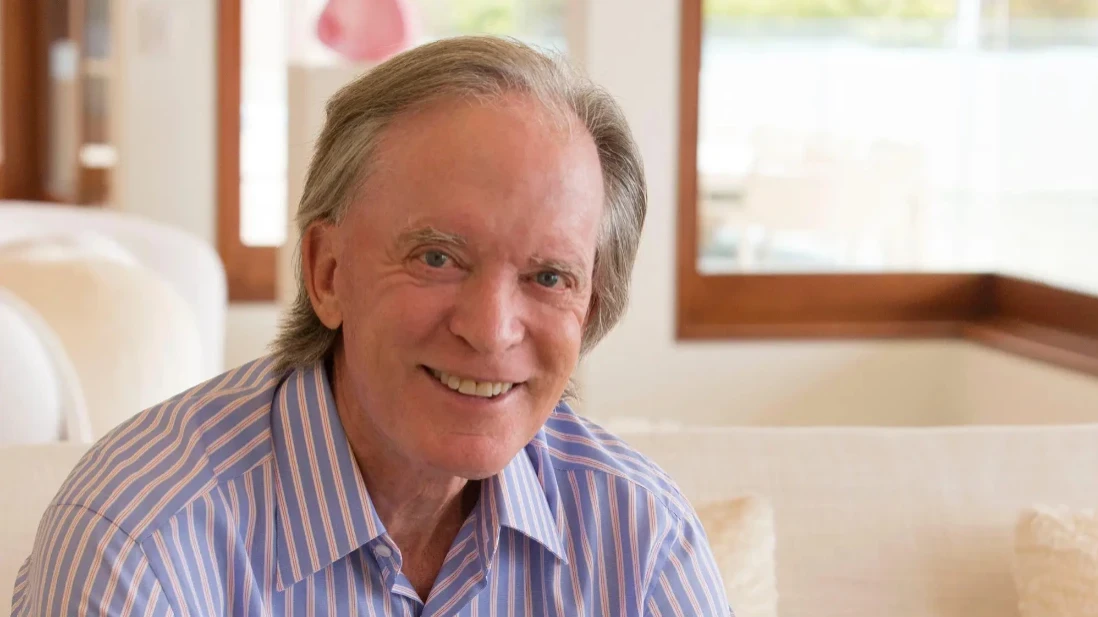
Quando il re delle obbligazioni dice di non comprare obbligazioni, i mercati sono costretti ad ascoltare. Bill Gross, cofondatore di Pimco e per decenni la voce più influente del reddito fisso, ha invitando gli investitori a tenersi lontani dai bond, con l’unica eccezione dei titoli di Stato americani a un anno. Alla base della sua analisi c’è una montagna di credito da 84 trilioni di dollari, alimentata dal debito pubblico e dalla corsa all’intelligenza artificiale
Il monito coincide con una fase di forte tensione sui Treasury, il cui rendimento decennale ha toccato i livelli più alti da 24 anni, e con l’uscita di scena degli acquirenti che per decenni hanno sostenuto la domanda di titoli di Stato. L’onda lunga raggiunge anche l’Europa, dove il Btp ha aggiornato i massimi dell’anno e i differenziali con il Bund disegnano una mappa molto diversa tra Italia, Francia e Spagna.
In questo articolo:
- Il dietrofront di Bill Gross, il re dei bond
- Perché i bond non convincono più
- Bond, chi li compra ancora?
- Chi rischia di più in Europa
- Dove Bill Gross vede ancora valore
Il dietrofront di Bill Gross, il re dei bond
Il re delle obbligazioni non usa troppi giri di parole e ha scelto le pagine del Financial Times per lanciare il suo allarme, costruito attorno ai dati della Federal Reserve. Tra governi, imprese e famiglie con i loro mutui, il credito in circolazione ha raggiunto circa 84 trilioni di dollari, abbastanza da sbilanciare l’intero sistema e mettere a rischio la crescita futura.
Da una diagnosi così severa nasce un consiglio altrettanto drastico, che lascia fuori quasi tutto il mercato obbligazionario e salva un unico strumento. Bill Gross invita infatti gli investitori a non possedere obbligazioni, “ad eccezione dei buoni del Tesoro a un anno, che ora si attestano al 4,55%”. Un paradosso, se si pensa che il gestore che ha costruito la propria fama sulle obbligazioni chiede oggi di tenersene lontani.
La cautela si estende però anche all’azionario, con i listini sui massimi storici. Secondo Gross, rendimenti più elevati ridurranno nel tempo i margini di profitto delle aziende. Il gestore chiede così di prepararsi alla fine dei mercati conosciuti finora e a oscillazioni più ampie sul Treasury decennale, punto di riferimento per i tassi a livello globale.
Perché i bond non convincono più
Per capire l’allarme di BillGross bisogna partire dal rapporto tra debito e capitale proprio (le risorse apportate dagli azionisti e gli utili reinvestiti), il punto di equilibrio su cui poggia tutta la sua analisi. “Un eccesso di debito può comportare un rischio eccessivo, mentre un eccesso di capitale proprio può ridurre la crescita degli utili per azione in determinati cicli di produttività al di sotto delle aspettative”, ha scritto, sottolineando che solo un’espansione parallela di entrambe le componenti favorisce la crescita economica.
Oggi quell’equilibrio si è rotto. Il debito federale netto statunitense si attesta intorno al 100% del Pil, un livello mai raggiunto in tempo di pace, e il settore dell’intelligenza artificiale rappresenta un’anomalia rispetto agli standard storici dell’indebitamento societario. Secondo Gross, il trilione di dollari di investimenti legati all’AI previsti per il 2027 sarà finanziato interamente a debito, essendo venuto meno il flusso di cassa positivo che finora aveva sostenuto la spesa degli hyperscaler.
Il ricorso massiccio al debito sta oggi sostenendo l’economia, perché governi, imprese e famiglie spendono e investono grazie al denaro preso a prestito. Lo stesso meccanismo ha già contribuito a far salire l’inflazione e, nel tempo, rischia di rallentare la crescita, visto che una quota sempre maggiore delle risorse dovrà servire a ripagare gli interessi. Negli ultimi anni il credito complessivo è aumentato a un ritmo di circa il 5,9% all’anno e, se questa corsa dovesse scendere verso il 4%, l’economia perderebbe una parte del carburante su cui ha contato finora, con effetti che a suo giudizio si estenderebbero a tutti i mercati finanziari.
Bond, chi li compra ancora?
Il mercato dei Treasury in cui arriva l’avvertimento di Gross è molto diverso da quello che lo ha reso celebre. Le banche centrali, per decenni acquirenti stabili di debito pubblico statunitense, hanno scelto di diversificare le proprie riserve. I fondi pensione, altro pilastro storico della domanda di titoli a lunga scadenza, si stanno spostando verso attività meno liquide e più remunerative come il credito privato.
Lo spazio lasciato libero è stato occupato dagli hedge fund, operatori sensibili al prezzo e più rapidi nelle vendite. La loro quota sul totale dei Treasury in circolazione è quasi raddoppiata dal 2023 fino all’8,5%, superando quella combinata di istituti di deposito e fondi comuni secondo le stime dello staff della Fed. Il motore di questa crescita è il basis trade, la strategia che sfrutta le minime differenze di prezzo tra titoli di Stato e relativi future: le sole posizioni a leva valgono circa 830 miliardi di dollari, il doppio del picco di inizio 2020.
Gli effetti si sono visti quest’anno. Dallo scoppio del conflitto con l’Iran il rendimento del decennale americano è salito di oltre 100 punti base, toccando il 5,34% il 1° ottobre. Joe Maher di Capital Economics ha avvertito che, nei momenti di tensione, gli hedge fund potrebbero chiudere le posizioni a leva proprio quando gli investitori cercano rifugio nei titoli di Stato, prosciugando la liquidità e trasmettendo lo stress da un mercato all’altro.
A ridurre la domanda contribuisce anche il Giappone, primo detentore estero di Treasury. Fino al 22 agosto gli investitori nipponici hanno venduto un netto di 18,7 miliardi di dollari di debito estero, il deflusso più ampio dal 2022, mentre il decennale giapponese ha superato il 3% per la prima volta dal 1996.
Chi rischia di più in Europa
La tensione sui titoli di Stato americani si è propagata anche in Europa. Il 29 settembre il Btp decennale italiano ha raggiunto il 4,60%, il rendimento più alto dell’anno e il più elevato dai tempi della crisi finanziaria. Per chi acquista oggi un titolo di Stato, un rendimento più alto significa incassare di più. Per chi lo possiede già, invece, è una perdita, perché prezzo e rendimento di un’obbligazione si muovono in direzioni opposte e i titoli emessi in passato, con cedole più basse, valgono meno.
A indicare quanto i mercati considerino rischioso un Paese è lo spread, la differenza di rendimento rispetto al Bund tedesco, il titolo ritenuto più sicuro dell’area euro. Quello italiano è salito a 96 punti base, dai circa 69 di inizio anno. Il quadro cambia molto da un Paese all’altro. La Francia paga oggi il differenziale più alto tra le grandi economie dell’Eurozona, 113 punti, con un debito pari al 117,6% del Pil e un deficit fermo intorno al 5%. L’Italia ha il debito più pesante dei tre, al 138,9% del Pil, accompagnato da una crescita prevista per quest’anno dello 0,6%. La Spagna, con uno spread di 50 punti, è il Paese che si finanzia alle condizioni migliori.
Una lettura meno pessimista arriva da David Pascucci, market analyst di XTB, secondo cui per valutare i titoli di Stato occorre partire dalle cedole. A meno che uno Stato non fallisca, le sue obbligazioni pagano cedole che al momento, soprattutto sulle scadenze lunghe, rendono ben al di sopra dell’inflazione media attesa”, spiega, riferendosi all’obiettivo del 2% fissato dalle banche centrali. Sul fronte europeo, l’analista indica nei titoli italiani quelli con il miglior rapporto tra rischio e rendimento e nei Bund tedeschi, benchmark del mercato obbligazionario europeo, quelli che rendono meno.
Dove Bill Gross vede ancora valore
Accanto ai buoni del Tesoro a un anno, Gross segnala un numero ristretto di alternative. Sull’azionario Gross guarda con sospetto alle società hyperscaler dell’AI scambiate sopra 20 volte gli utili e indica Google come eccezione, con un rapporto prezzo/utili intorno a 17. Tra i titoli da dividendo cita Verizon e AT&T, che offrono rendimenti interessanti con un core business nella telefonia mobile esposto alla concorrenza del servizio satellitare Starlink di SpaceX.
Nel reddito fisso l’unico spazio individuato riguarda alcuni fondi chiusi scambiati a sconto rispetto al valore patrimoniale netto. Gross menziona il Nuveen Preferred & Income Opportunities Fund, quotato circa l’8% sotto il Nav con un rendimento dell’11%, precisando di non possederne quote e ricordando che strumenti di questo tipo ne risentirebbero se i tassi a breve dovessero salire oltre le attese. Il re delle obbligazioni riassume così la sua strategia, “preservare e proteggere”, parole ben lontane dall’audacia che lo ha reso celebre.







