

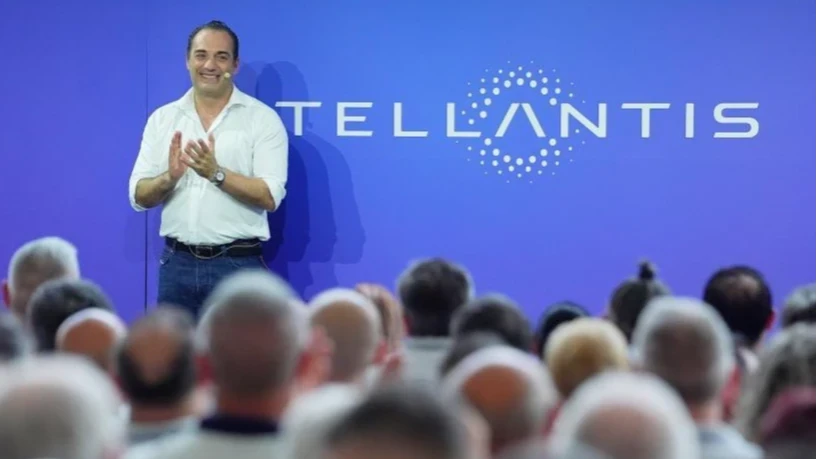
Giornata finora da ricordare per Stellantis. Al momento, infatti, il titolo della causa automobilistica è il più acquistato di Piazza Affari, in scia ai conti del terzo trimestre, diffusi prima dell’apertura e già al centro della puntata odierna di Investv.
I ricavi netti sono saliti dell’1% a 37,6 miliardi di euro, superando le stime di consenso di circa 1,7 miliardi. L’utile operativo rettificato si è attestato a 256 milioni, contro i 191 milioni attesi dagli analisti, con un margine dello 0,7%. La perdita netta, inoltre, è scesa a 453 milioni, contro i 4,5 miliardi dello stesso trimestre del 2025.
In questo articolo:
- Stellantis: tra conti e le parole di Filosa
- Un anno da dimenticare in Borsa
- Cosa è cambiato (e cosa no)
- “I numeri non confermano una ripresa del titolo Stellantis”
Stellantis: tra conti e le parole di Filosa
Non è un trimestre brillante, e il mercato lo sa. Equita lo ha definito debole ma nel complesso meno peggio del temuto. In apertura il titolo guadagnava intorno al 4%. La vera accelerazione è arrivata con la conference call delle 13, quando le azioni sono salite del 12% a 4,16 euro, con oltre 260 milioni di euro scambiati. A metà pomeriggio il rialzo ha superato il 14%, con un massimo di seduta a 4,25 euro.
Nella call, l’amministratore delegato della società, Antonio Filosa, ha confermato la guidance 2026 e il ritorno a un flusso di cassa industriale positivo nel 2027. Ha spiegato che il gruppo gestirà il quarto trimestre con cinque leve: equilibrio tra volumi e redditività, disciplina sui prezzi, qualità, nuovi prodotti e capitale circolante.
In Nord America la disciplina sui prezzi ha già portato oltre 420 milioni in più nel trimestre. Filosa si è detto fiducioso di superare i 2,4 miliardi di risparmi previsti entro l’inizio del 2027. A un analista che gli faceva notare il calo del titolo ha risposto che più il gruppo eseguirà bene il piano, più sarà ricompensato dai mercati.
C’è poi un fattore tecnico. Alla vigilia la quota di azioni Stellantis prese a prestito era vicina al 19% del flottante, segno di forti posizioni ribassiste. Quando i numeri sorprendono in positivo, chi è corto deve ricomprare, e il rialzo si amplifica.
Un anno da dimenticare in Borsa
Il rimbalzo va letto contro un 2026 pesantissimo. Il 6 febbraio Stellantis ha annunciato oneri per 22,2 miliardi legati al ridimensionamento dei piani sull’elettrico e ha sospeso il dividendo. Quel giorno il titolo è arrivato a perdere il 24% a 6,21 euro. Filosa spiegò che gli oneri riflettevano una sovrastima del ritmo della transizione energetica.
Il 21 maggio è arrivato il piano FaSTLAne 2030 da 60 miliardi di investimenti, anticipato dal lancio del progetto E-Car per Pomigliano. Il mercato però non si è convinto: il titolo perse il 5% nel giorno dell’Investor Day. A settembre sono arrivati i declassamenti di Morgan Stanley e Berenberg, con prezzi obiettivo tagliati rispettivamente a 4,5 e 5,1 euro.
A ottobre nemmeno la crescita delle immatricolazioni europee ha fermato le vendite sul titolo. La discesa è proseguita fino a venerdì 23 ottobre, quando le azioni hanno toccato 3,50 euro, il minimo dalla fusione con Peugeot del 2021. Alla vigilia dei conti il massimo a 52 settimane era a 10,49 euro e il titolo aveva perso il 62% in un anno e il 76% in tre.
Cosa è cambiato (e cosa no)
Qualcosa si è mosso. L’utile operativo è tornato positivo e nei primi nove mesi il gruppo segna un utile netto di 217 milioni, contro un rosso di quasi 6,8 miliardi nello stesso periodo del 2025. In Europa allargata le consegne del trimestre sono cresciute del 10%, trainate dalle elettriche anche a marchio Leapmotor.
Altro non è cambiato. Il flusso di cassa industriale resta negativo per 4 miliardi, appena 0,3 miliardi meglio di un anno fa. In Nord America le consegne sono calate del 12% per i fermi produttivi programmati su Jeep Grand Cherokee e Compass. L’Europa resta in perdita operativa. E i dazi americani costeranno circa un miliardo nel 2026.
“I numeri non confermano una ripresa del titolo Stellantis”
Luca Discacciati, cofondatore di Forecaster.biz resta prudente nonostante il rialzo. “È vero che i risultati del terzo trimestre mostrano effettivamente un miglioramento, tuttavia il problema è che migliorare rispetto a una situazione molto negativa non significa necessariamente essere tornati a essere un’azienda solida“. Il margine operativo dello 0,7% e i 4 miliardi di cassa bruciati nel trimestre lo dimostrano.
I dati di Forecaster raccontano un deterioramento evidente. Il Piotroski F-Score, l’indicatore che misura la solidità finanziaria su una scala da 0 a 9, è passato da 7 nel triennio 2021-2023 a 3 nel 2024-2025, fino all’attuale 2. È un punteggio che, secondo Discacciati, “segnala una situazione di debolezza finanziaria” e invita alla cautela.
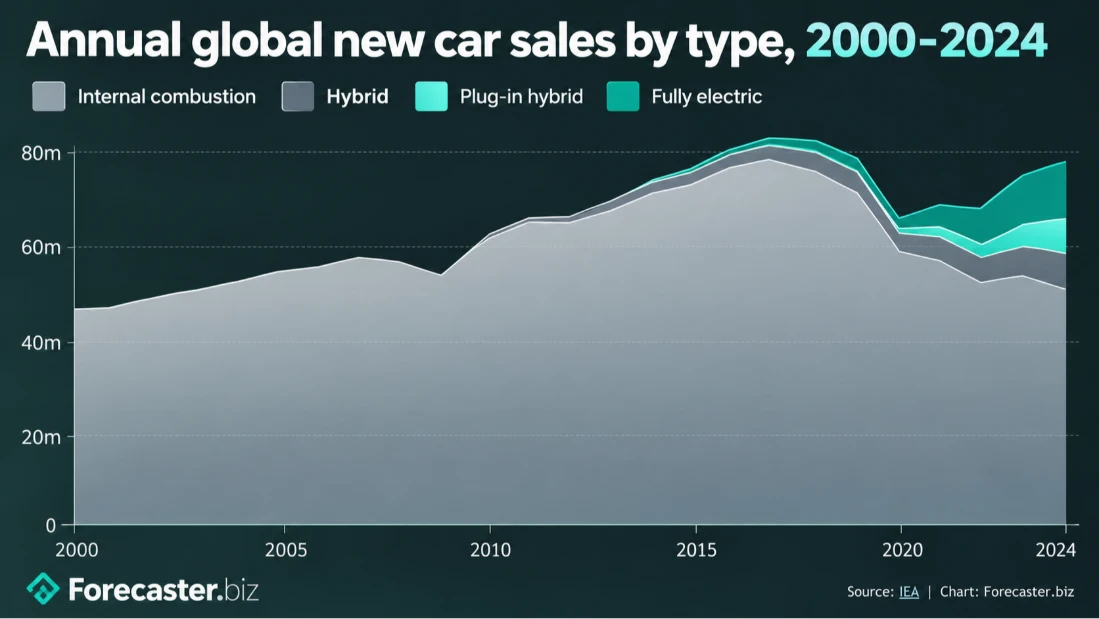
Anche il settore non aiuta. Secondo i dati dell’Agenzia internazionale dell’energia citati da Discacciati, le vendite globali di auto hanno toccato il picco nel 2017 e la ripresa successiva è stata trainata quasi solo da elettriche e ibride. Le vendite di auto a combustione sono scese di circa il 30% tra il 2017 e il 2024. “Non è un mercato completamente in declino”, precisa, “ma un settore maturo che sta affrontando una trasformazione strutturale molto costosa”, con una concorrenza cinese sempre più aggressiva.
La conclusione è netta. Per Discacciati Stellantis non è ancora un investimento sostenuto da fondamentali solidi. Il rialzo è comprensibile dopo il crollo, ma prima di cambiare giudizio servono un recupero convincente dei margini, il ritorno alla generazione di cassa e un miglioramento degli indicatori di solidità. “Il mercato sta iniziando a prezzare una possibile ripresa, ma i numeri non l’hanno ancora confermata pienamente”.







