

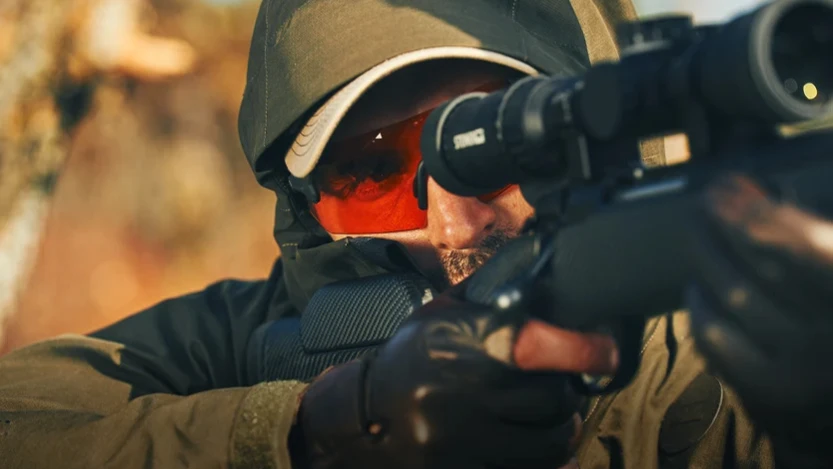
Nell’anno in cui festeggia 500 anni di storia, Beretta gioca la sua partita più americana. Secondo Il Sole 24 Ore, Beretta Holding, la cassaforte lussemburghese che riunisce le attività della famiglia Gussalli Beretta, è pronta a lanciare un’offerta per salire dal 10% al 25% del capitale di Sturm, Ruger & Company, uno dei principali produttori di armi da fuoco degli Stati Uniti, quotato al New York Stock Exchange.
Contestualmente, il gruppo potrebbe nominare due membri nel consiglio di amministrazione della società statunitense. È l’ultimo capitolo di un lungo braccio di ferro e, insieme, il coronamento di una strategia che ha trasformato una fabbrica d’armi valtrumplina nel più grande produttore mondiale di armi leggere.
In questo articolo:
- Beretta, un’Opa parziale e la fine della “pillola avvelenata”
- Come era cominciata
- Beretta, cinque secoli e una svolta sulla difesa
- I numeri di Beretta
- L’Italia, sesta potenza mondiale delle armi
Beretta, un’Opa parziale e la fine della “pillola avvelenata”
La mossa arriva a poche ore dal comunicato con cui Ruger ha annunciato che sono state soddisfatte le condizioni normative dell’accordo di cooperazione strategica siglato con Beretta, e con cui il board americano ha anticipato dal 13 ottobre al 16 settembre 2026 la scadenza della propria poison pill.
La “pillola avvelenata” è il meccanismo difensivo con cui un consiglio di amministrazione si protegge da una scalata giudicata ostile: quando un socio supera una certa soglia di capitale, consente a tutti gli altri azionisti di acquistare nuove azioni a forte sconto, diluendo l’aggressore e rendendo la conquista proibitivamente costosa. Ruger l’aveva adottata il 14 ottobre 2025, proprio dopo che Beretta aveva reso pubblica la sua partecipazione, sfiorando il 10% (per l’esattezza il 9,95%). Averla lasciata scadere è il segnale che le ostilità sono finite.
I termini dell’operazione erano stati fissati nell’accordo del 4 maggio 2026. Beretta salirà fino al 25% attraverso un’Opa parziale a 44,80 dollari per azione, con un premio del 20% sul prezzo medio ponderato per i volumi degli ultimi 60 giorni di Borsa. Un sovrapprezzo pensato per convincere gli azionisti ad aderire. Il valore dell’operazione è stimato tra i 103 e i 170 milioni di dollari a seconda delle fonti, una forbice che dipende da ciò che si conteggia.
In cambio dei due amministratori indipendenti, Beretta ha accettato uno “standstill” triennale: una tregua che per tre anni le impedisce di promuovere iniziative ostili e la obbliga a votare in linea con le raccomandazioni del consiglio americano. Il gruppo ha inoltre ritirato la propria lista di candidati per il rinnovo del cda.
Come era cominciata
Dopo aver rastrellato in Borsa la sua quota, Beretta aveva promosso a marzo un’offerta parziale, respinta dal board, e aperto una battaglia per nominare quattro consiglieri su nove, arrivando, secondo la ricostruzione depositata da Ruger presso la Sec, a minacciare una “guerra” e a chiedere l’emissione di azioni a sconto del 15%.
Gli americani avevano parlato di “scalata strisciante” e di trattativa condotta in mala fede. La pace di maggio consente a Ruger di restare quotata e indipendente, con marchio e strategia propri, secondo quel modello “decentralizzato” che da decenni contraddistingue la famiglia bresciana: acquisire senza soffocare.
“Rafforzare ulteriormente la nostra presenza negli Stati Uniti”, ha spiegato Pietro Gussalli Beretta, presidente e amministratore delegato della holding, definendo quello americano un mercato chiave. Il numero uno di Ruger, Todd Seyfert, ha parlato a sua volta dei “naturali passi successivi previsti dall’accordo annunciato a maggio”.
Beretta, cinque secoli e una svolta sulla difesa
La partita americana si spiega solo guardando alla parabola recente del gruppo. Fondata a Gardone Valtrompia nel 1526 da Bartolomeo Beretta, la società celebra il 3 ottobre 2026 i suoi primi cinquecento anni (un anniversario accompagnato da un francobollo ufficiale, una moneta d’argento ed edizioni commemorative).
Una storia e una scalata costruita in fretta e, soprattutto, fuori dai confini della caccia e del tiro sportivo. Dopo la perdita, nel 2017, di una commessa da 580 milioni di dollari dell’esercito statunitense andata alla rivale Sig Sauer, e dopo il boom del mercato civile americano negli anni della pandemia (+62% di ricavi in Nord America tra il 2019 e il 2021), Beretta ha spostato il baricentro sulla difesa: le vendite a forze armate e forze dell’ordine pesano oggi il 34% del fatturato, contro il 14% di appena quattro anni prima.
La svolta ha un nome e una data: l’acquisizione, completata il 31 luglio 2022, del 100% della svizzera RUAG Ammotec, primo produttore europeo di munizioni di piccolo calibro. Un’operazione che ha quasi raddoppiato il gruppo, portandolo oltre i 6.000 dipendenti e a un fatturato aggregato di circa 1,5 miliardi di euro, con l’aggiunta di sedici società in dodici Paesi, 2.700 addetti e marchi di munizionamento come RWS, Norma, Rottweil e GECO.
I numeri di Beretta
I numeri raccontano una macchina in salute. La capogruppo Beretta Holding ha chiuso il 2025 con ricavi intorno a 1,68 miliardi di euro (circa 1,9 miliardi di dollari, con un Ebitda di 287 milioni e il 40% del giro d’affari realizzato negli Stati Uniti). Molto più contenuto il perimetro strettamente italiano: la Fabbrica d’Armi Pietro Beretta, cuore produttivo di Gardone, ha fatturato circa 335 milioni, di cui appena il 10% in Italia e il 90% all’estero, e ha in programma 40 milioni di nuovi investimenti e il completamento dell’Innovation Hub nel corso del 2026.
Sul fronte militare nazionale pesa la commessa affidata a Beretta Defense Technologies per il nuovo fucile d’assalto modulare NARP dell’Esercito, destinato a sostituire l’ARX160: un primo lotto di 7.000 esemplari, su un totale previsto di circa 50.000, con le consegne avviate a fine 2025. E se la famiglia resta l'”asset” del gruppo, l’amministratore delegato Carlo Ferlito, durante il Forum Ambrosetti di inizio settembre, ha lasciato aperta un’ipotesi finora impensabile: “Se serviranno capitali andremo in Borsa”.
L’Italia, sesta potenza mondiale delle armi
L’attivismo di Beretta si muove peraltro dentro una cornice inedita. Trainata dalle guerre in Ucraina e a Gaza e dalla corsa globale al riarmo, la spesa militare mondiale ha toccato nel 2025 il record di 2.887 miliardi di dollari, secondo i dati diffusi dal SIPRI ad aprile 2026: un aumento del 2,9% in termini reali, l’undicesimo consecutivo, pari al 2,5% del Pil globale, il livello più alto dal 2009.
A guidare la crescita è l’Europa, con un balzo del 14% a 864 miliardi. La stessa spinta si riflette sull’industria: i ricavi dei cento maggiori produttori mondiali di armi censiti dall’istituto sono saliti nel 2024, ultimo dato disponibile, del 5,9%, al record di 679 miliardi. In questo quadro l’Italia è il Paese che ha corso di più: sempre secondo il SIPRI, le sue esportazioni di sistemi d’arma sono cresciute del 157% nel quinquennio 2021-2025 rispetto ai cinque anni precedenti, spingendo il Paese dal decimo al sesto posto mondiale, con una quota stimata tra il 4,8% e il 5,1% del mercato.
In questa direzione, sono due i colossi a partecipazione pubblica a trainare la corsa: Leonardo, unica italiana nella top ten europea (seconda dopo la britannica BAE Systems), ha chiuso il 2024 con ricavi da difesa intorno a 13,8 miliardi di dollari e vanta un portafoglio ordini da 23,8 miliardi di euro (+15%), mentre Fincantieri stima 50-60 miliardi di nuovi ordini navali entro il 2030. In questo panorama Beretta occupa una nicchia diversa e ben più antica: quella delle armi leggere, dove è leader mondiale ma pesa poco rispetto alle grandi piattaforme aeronavali. Ed è forse questa la chiave dell’intera vicenda Ruger.








