


L’intelligenza artificiale sta definendo il movimento dei flussi di capitale e degli investimenti. Continuerà a farlo anche se, in considerazione della sua trasversalità, saranno diversi i settori coinvolti. Dall’intelligenza artificiale è partito Bruno Rovelli, chief investment strategist di BlackRock, nella presentazione del Midyear Global Outlook del big del risparmio gestito. Secondo la lettura proposta dal manager, l’intelligenza artificiale non è semplicemente l’ultima innovazione tecnologica destinata a trasformare alcuni settori quanto un cambiamento destinato a incidere sulle fondamenta dell’economia globale, modificando i paradigmi della crescita, gli equilibri tra i mercati finanziari e, in ultima analisi, le strategie di investimento.
In questo articolo:
- Un mondo di scarsità che si muove verso l’abbondanza
- Il punto critico dell’intelligenza artificiale: l’energia
- Ma dove vanno i capitali?
- La geografia degli investimenti: Stati Uniti ancora in posizione privilegiata
- L’altra faccia della Luna, il mercato obbligazionario
Un mondo di scarsità che si muove verso l’abbondanza
 Bruno Rovelli, BlackRock
Scarsità è una parola chiave nell’attuale contesto economico globale. Scarsità di energie, in primo luogo, ma anche di materie prime, nonché di semiconduttori e di infrastrutture. Ciò accade perché, come evidenziato da Rovelli “stiamo costruendo le fondamenta di un’economia completamente diversa”, della quale l’intelligenza artificiale è il principale motore. Un motore così potente da “consentire di andare oltre il trend storico di crescita” del Pil pro-capite, calcolato dal 1870 in circa il 2%. “I progressi dei modelli generativi – spiega Rovelli – sono destinati ad accelerare ulteriormente grazie alla capacità degli algoritmi di migliorare sé stessi”.
Questa prospettiva modifica profondamente anche il modo in cui è necessario interpretare i mercati finanziari, perché se la crescita economica potenziale aumenta, aumentano anche gli investimenti necessari per sostenerla. Per il manager di BlackRock non si tratta soltanto di acquistare software o sviluppare nuovi algoritmi, ma di “costruire un’intera infrastruttura economica” sulla quale la nuova economia digitale potrà funzionare. È qui che si nasconde il passaggio dalla scarsità attuale all’abbondanza futura. La scarsità è il prezzo da pagare per costruire l’economia dell’Intelligenza artificiale.
Tuttavia, Rovelli sottolinea la peculiarità di questa scarsità che definisce “rotatoria”, ovvero che si sposta da un settore all’altro. Prima il collo di bottiglia sui semiconduttori e le Gpu necessari ad addestrare i modelli di intelligenza artificiale, poi le memorie ad alte prestazioni, adesso le infrastrutture di rete e l’energia.
Il punto critico dell’intelligenza artificiale: l’energia
I grandi data center necessari per far funzionare l’intelligenza artificiale richiedono quantità ingenti di elettricità. La loro moltiplicazione sta portando all’aumento della domanda e alla trasformazione delle centrali elettriche, delle reti di distribuzione, de sistemi di trasmissione e di tutte le infrastrutture che ricadono in questo importante settore. Su questa base si è inserita, a complicare le cose, la crescente frammentazione geopolitica, che si traduce non solo in tensioni tra paesi e aree geografiche, ma “nella regionalizzazione delle catene produttive, nelle restrizioni commerciali, nella competizione tecnologica e nella necessità di riportare parte della produzione nei Paesi occidentali”. Tutto ciò contribuisce all’aumento della scarsità.
“Stiamo entrando in un mondo dove le scarsità si spostano continuamente – sottolinea Rovelli – rendendo più difficile il ritorno all’ambiente caratterizzato da bassa inflazione e abbondanza di capacità produttiva che ha dominato i due decenni precedenti”. E siccome scarsità e inflazione vanno sempre a braccetto, “anche la seconda potrebbe mantenersi strutturalmente più elevata rispetto al passato, mentre i tassi di interesse difficilmente torneranno sui livelli bassi osservati dopo la crisi finanziaria globale”.
Ma dove vanno i capitali?
L’intelligenza artificiale è in grado di rispondere a quasi tutte le domande, anche a quella su dove si sposteranno i capitali, in quali settori confluiranno. In questo caso, tuttavia, non è un LLM a dare la risposta, ma l’analisi stessa della sua evoluzione, che Rovelli traduce in conseguenze operative per gli investitori. “Negli ultimi anni il principale beneficiario della corsa all’intelligenza artificiale è stato il comparto dei semiconduttori – afferma -. Le società produttrici di chip hanno registrato performance straordinarie grazie alla domanda crescente proveniente dai grandi operatori del cloud e dai colossi tecnologici. Questa prima fase potrebbe lasciare progressivamente spazio a nuovi protagonisti: l’infrastruttura energetica rappresenta oggi il prossimo anello della catena destinato a beneficiare degli investimenti legati all’AI”.
Non solo, ogni nuovo data center richiede enormi quantità di energia elettrica, ma anche sistemi di raffreddamento, reti di distribuzione e componentistica industriale specializzata. Di conseguenza, utilitiy, produttori di apparecchiature elettriche, società attive nella trasmissione energetica e imprese di costruzioni e infrastrutture potrebbero diventare i nuovi beneficiari della trasformazione. Attenzione però alla dispersione: “All’interno dei settori convivono aziende capaci di beneficiare pienamente della rivoluzione dell’Intelligenza artificiale e altre destinate invece a rimanerne escluse. Per questo motivo la selezione dei singoli titoli assume oggi un’importanza decisamente superiore rispetto alla semplice allocazione settoriale”.
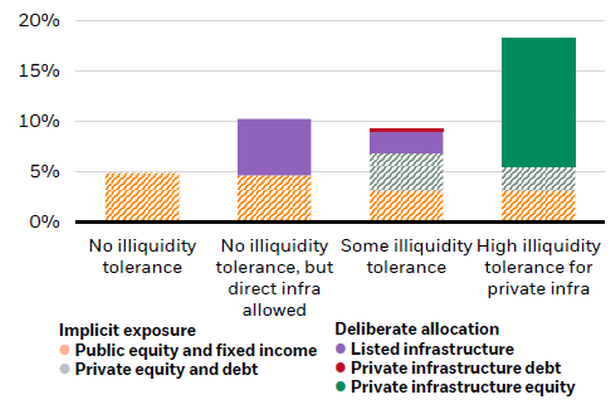 Diversi livelli di propensione per l’illiquidità si adattano a diverse allocazioni degli investimenti nel tema dell’IA – Fonte: Midyear Global Outlook, BlackRock
La geografia degli investimenti: Stati Uniti ancora in posizione privilegiata
Dal punto di vista geografico, gli Stati Uniti continuano a essere favoriti, grazie alla leadership tecnologica esercitata dai grandi gruppi dell’AI e dell’innovazione digitale. Anche l’Europa offre le sue opportunità ma “sono più selettive”. Rovelli le individua nei comparti bancario, infrastrutturale, delle utility e dei materiali. Questi settori potrebbero beneficiare direttamente dell’aumento degli investimenti nell’intelligenza artificiale in senso lato.
Tra i mercati emergenti, il manager di BlackRock evidenzia il buon posizionamento dell’America Latina, “per l’abbondanza di materie prime strategiche e la capacità di inserirsi nelle nuove catene di approvvigionamento globali in un contesto caratterizzato da crescente regionalizzazione della produzione”. L’America latina si trova in posizione ideale per commerciare con Europa, Stati Uniti e sud-est asiatico, senza dover passare per i classici colli di bottiglia come Panama, Hormuz, Suez.
L’altra faccia della Luna, il mercato obbligazionario
Il cambiamento portato dalla rivoluzione dell’intelligenza artificiale coinvolge anche il mercato obbligazionario. Negli ultimi anni la correlazione tra azioni e obbligazioni è stata frequentemente positiva, riducendo l’efficacia della tradizionale diversificazione degli investimenti, come avveniva nel classico portafoglio 60/40. Secondo Rovelli è il ruolo stesso delle obbligazioni a dover essere ripensato. “Più che strumenti di copertura, dovrebbero essere considerate fonti di reddito”. Da qui la preferenza verso segmenti come il credito societario, l’high yield e il debito dei mercati emergenti, ritenuti più in grado di offrire rendimento in uno scenario caratterizzato da inflazione più persistente e tassi strutturalmente superiori rispetto al passato.
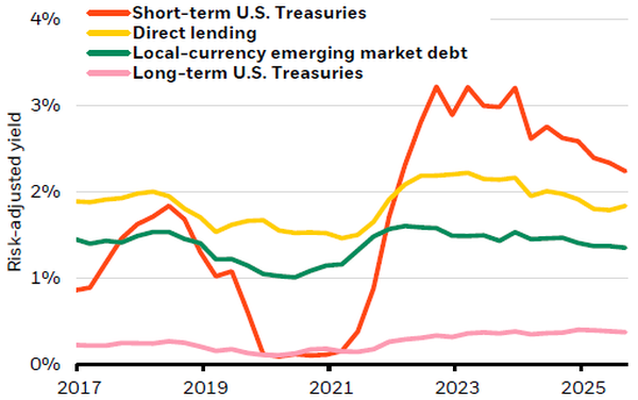 L’andamento corretto per il rischio in diversi segmenti del reddito fisso – Fonte: Midyear Global Outlook, Goldman Sachs