

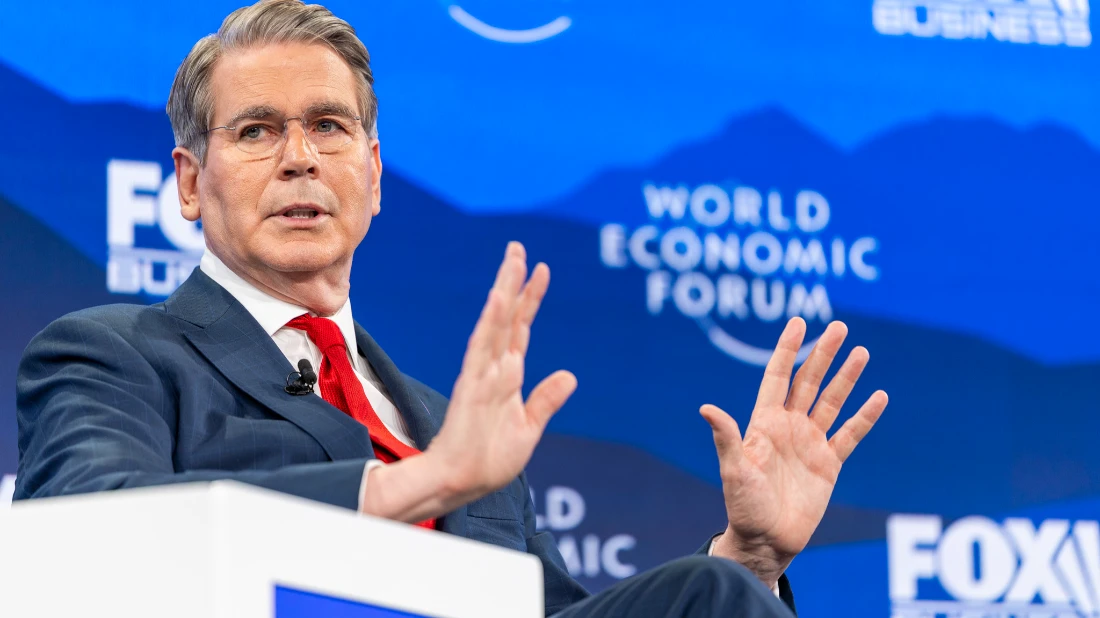
Scott Bessent ha lasciato intendere ai mercati di avere un vantaggio che nessun trader può eguagliare, quello di conoscere in anticipo le mosse degli altri governi sui cambi valutari. La sicurezza mostrata dal segretario al Tesoro accompagna una strategia su due fronti: da un lato prova a contenere il costo del proprio debito con un programma di riacquisti obbligazionari senza precedenti recenti, dall’altro sostiene lo yen giapponese con un intervento coordinato che non si vedeva dal 1998.
Non è un caso che la moneta scelta per l’intervento sia proprio lo yen: il Giappone resta il primo detentore estero di Treasury al mondo. I rendimenti dei titoli decennali e trentennali, intanto, restano fermi sui massimi da tre anni, nonostante l’attivismo del Tesoro.
In questo articolo:
- Treasury Usa, il piano di riacquisti sale a 6 miliardi di dollari
- I rendimenti salgono comunque
- Bessent rivendica il controllo sui mercati e sullo yen
- Treasury Usa, il Giappone come ago della bilancia
- Il nervo scoperto delle valutazioni Usa
Treasury Usa, il piano di riacquisti sale a 6 miliardi di dollari
Il Dipartimento del Tesoro ha annunciato mercoledì che acquisterà fino a 6 miliardi di dollari di titoli con scadenza tra 10 e 20 anni nell’operazione di riacquisto prevista per giovedì pomeriggio, il triplo rispetto ai 2 miliardi di dollari dell’ultima operazione a lungo termine, confermando l’impegno ad almeno raddoppiare la dimensione dei riacquisti periodici nel tentativo di contenere i costi di finanziamento saliti costantemente negli ultimi mesi.
I rendimenti dei titoli del Tesoro sono alla base dei costi di finanziamento per aziende e consumatori, e tassi di interesse più elevati limitano l’accessibilità economica di case, automobili e altri beni acquistati a credito. I riacquisti riducono di fatto l’offerta disponibile di obbligazioni a lunga scadenza, sostenendone i prezzi e comprimendone i rendimenti, con l’obiettivo di abbassare i tassi di interesse in generale.
La cifra porta a compimento l’annuncio del 19 agosto, quando il Tesoro aveva comunicato l’intenzione di almeno raddoppiare l’entità dei riacquisti di debito a lunga scadenza, fissando una soglia minima di 4 miliardi di dollari per operazione anziché un tetto massimo.
Il giorno successivo a quell’annuncio Bessent aveva anticipato alla CNBC che le operazioni avrebbero potuto raggiungere importi ancora più elevati, descrivendo l’obiettivo come la creazione di un mercato per questi titoli, salvo poi parlare la settimana scorsa di un tentativo di placare una “febbre” nel mercato obbligazionario. Due alti funzionari del Tesoro hanno riferito che le operazioni potrebbero essere finanziate attingendo al Conto Generale del Tesoro presso la Federal Reserve – il saldo di cassa del governo pari a circa 1.000 miliardi di dollari – anziché tramite nuove emissioni di debito.
I rendimenti salgono comunque
La reazione del mercato all’annuncio racconta una storia diversa da quella sperata dal Tesoro. Il rendimento del decennale ha toccato il 4,8528%, il livello più alto da novembre 2023, prima di stabilizzarsi in giornata attorno al 4,82%; il trentennale ha seguito una traiettoria simile, salendo fino al 5,28%, anch’esso ai massimi dalla fine del 2023. L’aumento ha preceduto l’asta di 39 miliardi di dollari di nuovi titoli decennali, collocati al tasso più alto pagato dal governo americano in vent’anni.
La domanda, pari a 2,7 volte l’offerta, ha in parte attenuato la pressione sui rendimenti nel corso della seduta, secondo i dati della Securities Industry and Financial Markets Association, che stima in circa 30.000 miliardi di dollari lo stock di titoli del Tesoro in circolazione e in oltre 1.000 miliardi di dollari il volume di scambi giornaliero. Gli analisti di Wells Fargo hanno osservato che l’entità dell’annuncio “dimostra che alcuni operatori probabilmente si aspettavano operazioni di maggiore portata“.
Quando Bessent aveva presentato per la prima volta il piano di riacquisti a metà agosto, i rendimenti erano scesi come previsto, salvo poi risalire nelle settimane successive per l’effetto combinato delle prospettive di crescita legate all’intelligenza artificiale, dell’ampliamento del deficit pubblico e delle attese di un possibile rialzo dei tassi della Federal Reserve legato alle tensioni in Medio Oriente.
Bessent rivendica il controllo sui mercati e sullo yen
Intervenendo martedì alla Southern Methodist University, Bessent ha difeso la riorganizzazione del mercato obbligazionario sostenendo che gli investitori stanno leggendo in modo distorto i fondamentali dell’economia americana, aggiungendo che il proprio compito è riportare i mercati sui fatti dopo settimane di quello che ha definito un “delirio febbrile”.
Le dichiarazioni più nette sono arrivate sull’intervento a sostegno dello yen, condotto insieme alle autorità giapponesi alla fine di luglio, il primo intervento coordinato tra i due Paesi dal 1998. Bessent ha rivendicato di possedere “informazioni asimmetriche” sulle prossime mosse della Banca del Giappone, arrivando a dichiarare apertamente: “Ora sono io la Camera”, nel sostenere di poter dettare il comportamento dei mercati e sfidando chi scommettesse contro le proprie posizioni.
Le stesse dichiarazioni, riportate da Bloomberg e riprese da Financial Times, MarketWatch e Reuters, hanno riacceso il confronto con la Federal Reserve: il presidente Kevin Warsh sta cercando di dimostrare la propria determinazione contro l’inflazione tramite un possibile rialzo dei tassi a breve termine, mentre Bessent punta a comprimere i rendimenti a lungo termine che incidono direttamente sul costo del credito per famiglie e imprese.
L’episodio richiama un precedente nella biografia professionale di Bessent: nel 1992, a ventinove anni, l’allora analista osservò la Banca d’Inghilterra impegnata a difendere la sterlina all’interno di una banda di cambio ristretta rispetto al marco tedesco, un impegno che imponeva rialzi dei tassi capaci di colpire i proprietari di case britannici esposti a mutui a tasso variabile; Bessent convinse allora il suo datore di lavoro, George Soros, a scommettere contro la sterlina.
Treasury Usa, il Giappone come ago della bilancia
Il legame tra le due partite passa dal Giappone, primo detentore estero di debito pubblico americano con 1.110 miliardi di dollari in titoli del Tesoro a giugno, una cifra sostanzialmente stabile sull’anno ma in calo rispetto ai 1.230 miliardi di gennaio. Il rendimento del decennale giapponese è salito al 2,8%, il livello più alto degli ultimi trent’anni, mentre il trentennale nipponico ha toccato un record al 4,18%; il rendimento del decennale ha inoltre superato brevemente la soglia del 3% per la prima volta dal 1996 e lo yen si è indebolito fino a 160 unità per dollaro prima di recuperare terreno sulle speculazioni di un nuovo intervento.
Questa dinamica rende il debito nazionale giapponese un’alternativa sempre più competitiva rispetto ai Treasury per gli investitori nipponici che finora si finanziavano in yen a basso costo per acquistare debito americano a rendimento più elevato: un investitore giapponese può oggi ottenere circa il 3% su un decennale locale contro il 2% offerto da un decennale statunitense.
Il Regno Unito segue tra i detentori esteri con 939,9 miliardi di dollari, riconducibili in gran parte all’attività di custodia della City londinese, e la Cina con 633 miliardi, in calo di quasi 100 miliardi sull’anno. Il fondo sovrano norvegese ha inoltre annunciato una riduzione della propria esposizione ai Treasury per circa 75 miliardi di dollari, redistribuita in parte verso altri strumenti obbligazionari americani come i titoli garantiti da mutui ipotecari.
Circa il 70% del debito federale statunitense detenuto dal pubblico resta comunque in mani nazionali, contro il 30% in mano a investitori esteri, una proporzione che secondo Arnal ridimensiona la lettura di una dipendenza diretta di Washington dai creditori di Pechino o Tokyo.
Il nervo scoperto delle valutazioni Usa
Il mercato obbligazionario globale ha attraversato un’estate di vendite crescenti. I rendimenti sono saliti su livelli pluriennali negli Stati Uniti, in Europa e in Giappone. A spingerli sono stati il rincaro del petrolio, le attese di nuovi rialzi dei tassi e un’inflazione ancora persistente. Pesano inoltre l’elevato indebitamento pubblico e il crescente fabbisogno di finanziamento delle imprese.
A rendere il quadro più delicato è l’avvertimento di Ubs, che ha segnalato le azioni statunitensi come le più esposte tra i mercati sviluppati a un eventuale contagio dal mercato obbligazionario, richiamando le valutazioni elevate del comparto legato all’intelligenza artificiale. Tra le economie fortemente indebitate, secondo la nota, le azioni statunitensi risultano particolarmente esposte a un effetto domino.
Nella nota firmata dall’analista di HOLT Michel Lerner si osserva che la crisi in Medio Oriente, l’inflazione, le tensioni fiscali nei Paesi più indebitati e il fabbisogno di finanziamento della filiera dell’intelligenza artificiale hanno spinto i rendimenti sovrani su livelli non visti dalla crisi finanziaria globale, mentre le valutazioni azionarie sono rimaste molto più elevate, sostenute dai flussi di cassa aziendali e dalla crescita legata all’AI.
Lerner avverte anche che “gli episodi di speculazione sui titoli obbligazionari raramente rimangono circoscritti”. Secondo l’analista, il mercato azionario americano è il più esposto tra le economie sviluppate, anche per il peso delle società tecnologiche (non solo legate all’AI), il cui valore riflette soprattutto utili attesi negli anni a venire più che risultati già realizzati.








