

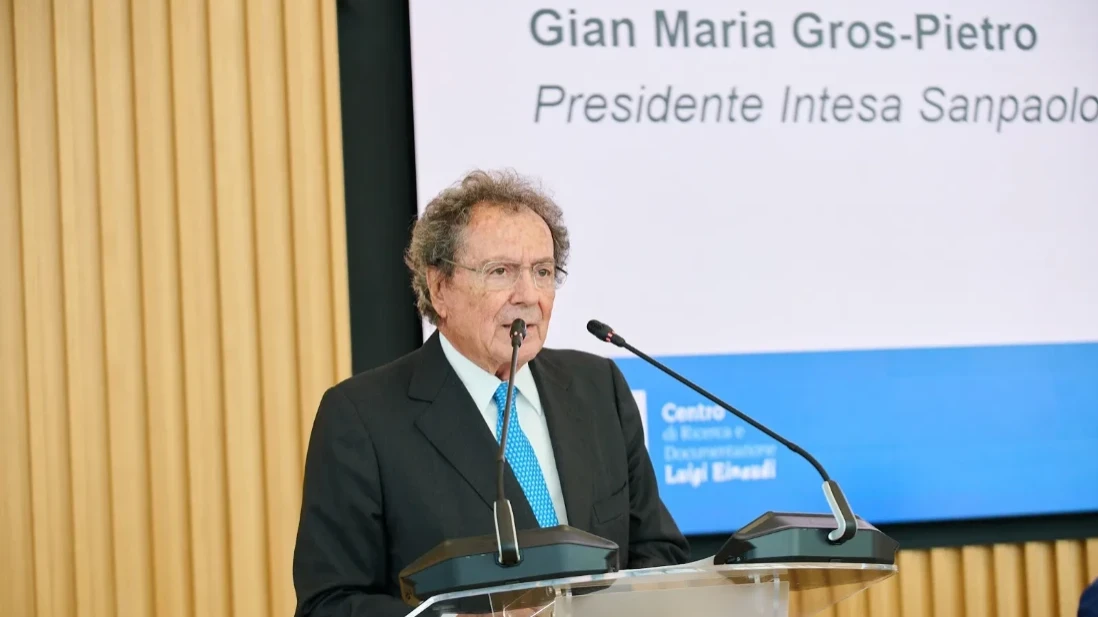
“Noi proseguiamo sul nostro binario, non sui loro binari, perché fino adesso è andata molto bene”. Con queste parole, pronunciate oggi a Milano a margine della presentazione Indagine sul Risparmio e sulle scelte finanziarie degli italiani 2026, il presidente di Intesa Sanpaolo Gian Maria Gros-Pietro ha replicato a chi gli chiedeva se, una volta perfezionata la propria offerta, il gruppo non sarebbe comunque rimasto vincolato a proseguire le contromosse lanciate da Siena.
Gros-Pietro ha ribadito la determinazione a portare a termine l’offerta pubblica di acquisto e scambio su Banca Monte dei Paschi di Siena. A sostegno, ha richiamato il consenso incassato in assemblea: “Voi sapete che la nostra assemblea ha approvato con il 97% del capitale presente”. Un risultato che, ha aggiunto, “conferma la fiducia dei nostri azionisti a proseguire con la strada che abbiamo già intrapreso”.
Il presidente ha poi collocato l’operazione in una cornice di sistema – “una strada molto importante per l’intero sistema bancario italiano e forse non solo italiano” – legandola alla trasformazione digitale e all’investimento realizzato nella banca digitale del gruppo, Isybank, “che mettiamo a disposizione di questa nuova più ampia dimensione che raggiungeremo con l’offerta che abbiamo presentato e che sembra che il mercato accolga favorevolmente”.
In questo articolo:
- Intesa Sanpaolo-Mps, Il nodo della passivity rule
- La quota Generali
- Intesa Sanpaolo e Generali: perché “puramente finanziario”?
Intesa Sanpaolo-Mps, Il nodo della passivity rule
La domanda posta a Gros-Pietro nasce dalla struttura stessa del risiko. Per difendersi dall’offerta di oltre 30 miliardi di euro di Intesa Sanpaolo, Mps ha lanciato a sua volta due offerte pubbliche di scambio, su Banco Bpm e su Banca Generali, per un controvalore complessivo di circa 34 miliardi. Operazioni che, in quanto atti di una società bersaglio di un’opa e quindi soggetta alla passivity rule, potranno procedere solo con il via libera da parte dei due terzi del capitale dell’assemblea straordinaria dei soci senesi, convocata per il 29 ottobre.
La tesi del fronte contrario a Ca’ de Sass è che, una volta autorizzate e rese irrevocabili, quelle offerte finirebbero per vincolare anche Intesa a portarle a termine, qualora nel frattempo conquistasse il Monte: un automatismo che, per il presidente, non sussiste.
Sul tema era già intervenuto l’amministratore delegato Carlo Messina, ironizzando sui margini di manovra di Siena: “So che è difficile da capire per il Monte dei Paschi, ma sono sottoposti alla passivity rule”, ha ricordato il numero uno di Intesa. La partita resta comunque aperta sul fronte della resistenza senese, con il board del Monte che ha bocciato l’offerta e la richiesta, arrivata da Siena, di far pesare il 5% in mano al Tesoro. Decisivo sarà anche l’orientamento dei grandi soci, a partire da Delfin, Caltagirone e Unicredit.
La quota Generali
È sul capitolo Generali che il presidente ha offerto lo spunto più interessante. Al centro dell’operazione, infatti, non c’è soltanto Mps, ma Mediobanca: rilevando l’istituto di Piazzetta Cuccia, Intesa erediterebbe anche il 13% che quest’ultima detiene in Assicurazioni Generali.
Il pensiero di Gros-Pietro è chiaro: “Generali è un grandissimo operatore finanziario di cui l’Italia può essere fiera”. E ancora: “Noi come investitore puramente finanziario potremmo contribuire alla solidità di questo operatore italiano”.
Una linea che ricalca quella tracciata da Messina fin dal lancio dell’offerta, quando aveva definito la partecipazione nel Leone “un mero investimento azionario e niente più”, chiarendo senza margini: “Se mi chiedete se vogliamo acquisire Generali, la risposta è no”. Un dossier, quello del controllo della compagnia triestina, che Intesa aveva già valutato e archiviato nel 2017 per ragioni industriali e di antitrust.
Intesa Sanpaolo e Generali: perché “puramente finanziario”?
La promessa di restare un socio inerte suona paradossale, perché proprio quel 13% è stato per decenni la leva attraverso cui Mediobanca ha orientato le sorti di Generali: dichiarare di non volerlo usare significa neutralizzare volontariamente una partecipazione storicamente decisiva. La coerenza, però, sta tutta nella struttura dell’operazione.
L’obiettivo strategico di Intesa è il perimetro di investment e private banking di Mediobanca – con l’ambizione dichiarata di diventare “la Ubs italiana” e di superare i 2.000 miliardi di masse della clientela entro il 2029 – non la compagnia assicurativa, che arriva soltanto come effetto collaterale del pacchetto. Su questo pesano due vincoli concreti.
Il primo è l’antitrust: Intesa è già un peso massimo del settore assicurativo attraverso Intesa Sanpaolo Vita, e assumere un ruolo di indirizzo nel principale concorrente sarebbe difficilmente sostenibile sul piano della concorrenza. Non a caso il gruppo ha scelto la via di Mediobanca, banca d’affari e non rete commerciale sovrapponibile alla propria, gestendo i profili antitrust con l’accordo su Unipol e Bper per la cessione di una parte della rete del Monte.
Il secondo è di natura prudenziale e contabile: una quota tenuta come mero investimento finanziario, non consolidata e priva di finalità di controllo, ha un trattamento diverso da una partecipazione strategica di natura assicurativa. Il confronto con lo scenario alternativo aiuta a mettere a fuoco la scelta.
Se a prevalere fosse stato Banco Bpm, la quota del 13% in Generali sarebbe dovuta essere ceduta sul mercato, consolidando la posizione di chi, come Unicredit, è già presente nel capitale del Leone. Con Intesa, invece, il pacchetto resta fermo, ma “congelato” nella veste di puro investimento.







