

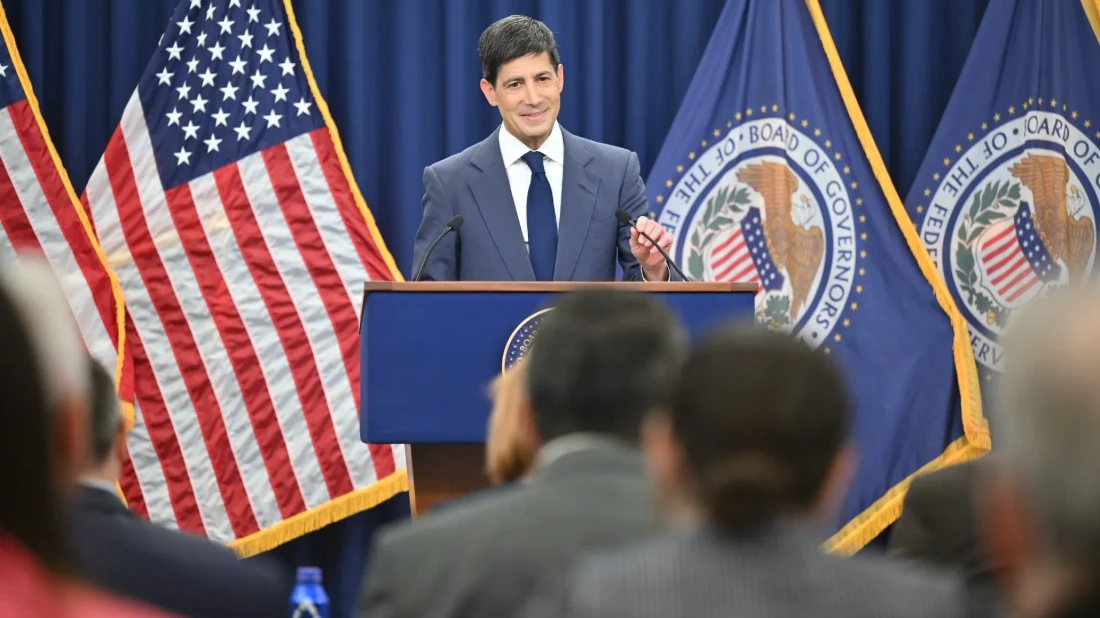
Alle 19 ore italiane la Federal Reserve di Kevin Warsh annuncerà la decisione sui tassi, e mezz’ora dopo il presidente parlerà in conferenza stampa. Sulla decisione in sé c’è poca suspense: secondo il CME FedWatch Tool, i future sui Fed Funds prezzano una probabilità vicina al 93% che la banca centrale lasci il costo del denaro nell’intervallo attuale del 3,75-4%.
Il punto quindi non è cosa farà la Fed stasera. È cosa racconterà dell’economia americana a sei giorni dal 3 novembre, quando gli elettori torneranno alle urne per il voto delle midterm. “L’impatto sui mercati dovrebbe essere contenuto, poiché il mantenimento dei tassi invariati è già scontato”, osserva Roger Rüegg, Head of Multi Asset Solutions di Swisscanto/Zkb. “L’attenzione dovrebbe quindi spostarsi rapidamente sulle indicazioni di Warsh relativamente alla riunione di dicembre”.
In questo articolo:
- Fed, dal rialzo di settembre alla “pausa da falco”
- Inflazione: il problema si chiama energia
- Pil e lavoro: un’economia che non frena (grazie all’IA)
- Treasury: il mercato ha stretto al posto della Fed
- Oltre la Fed, il 3 novembre, la variabile politica
- L’appuntamento vero è a dicembre
Fed, dal rialzo di settembre alla “pausa da falco”
Per capire la riunione di oggi bisogna tornare a quella di settembre. Il 16 settembre la Fed ha alzato i tassi per la prima volta in tre anni, portandoli al 3,75-4% con un voto unanime. Le proiezioni diffuse in quell’occasione sono state ancora più eloquenti della mossa. Dei 18 partecipanti che le hanno presentate (Warsh ha scelto di non farlo), 16 prevedono almeno un altro rialzo entro fine anno. E la Fed non vede l’inflazione tornare all’obiettivo del 2% prima del 2029.
Di qui la lettura condivisa dalle case d’investimento: stasera una pausa, non una svolta. Per Kevin Thozet, membro del comitato investimenti di Carmignac, “il messaggio dovrebbe quindi essere quello di una pausa dal tono restrittivo, non di un cambio di rotta della politica monetaria”. Sulla stessa linea Tiffany Wilding, economista di Pimco, che indica come prossima mossa più probabile un aumento di 25 punti base a dicembre. Wilding legge il percorso della Fed come “una ricalibrazione, con ancora uno o due rialzi in arrivo, che andrebbero di fatto a invertire i tagli effettuati lo scorso anno”.
Pimco non esclude voti contrari alla pausa. I nomi da seguire sono quelli di Beth Hammack, Lorie Logan e Neel Kashkari, che già a luglio si erano opposti alla scelta di lasciare i tassi fermi. Da Warsh, invece, difficilmente arriveranno indicazioni esplicite: a metà ottobre, a Bangkok, il presidente ha evitato di anticipare le prossime mosse, spiegando che con la nuova Fed quell’abitudine è finita.
Inflazione: il problema si chiama energia
Il dato che pesa di più sul tavolo del Fomc è quello dei prezzi. A settembre l’indice dei prezzi al consumo è salito del 3,7% su base annua, contro il 3,4% di agosto e il 3,6% atteso dagli analisti. La componente core è passata dal 2,4% al 2,6%, e l’indice dell’energia è cresciuto del 20,4% in un anno.
“L’attuale quadro dei dati macro è condizionato più dai prezzi dell’energia che dal mercato del lavoro”, sottolinea Rüegg. “Secondo le stime di consenso, giovedì l’inflazione core misurata dall’indice Pce si attesterà al 3,1% su base annua; a settembre, invece, le retribuzioni settimanali medie reali sono cresciute appena dello 0,3% su base annua”. Salari che arrancano dietro ai prezzi: è anche questo il clima in cui l’America va a votare.
Per Carmignac i numeri basterebbero a giustificare una nuova stretta: “Se si considerassero esclusivamente i dati economici, un ulteriore rialzo dei tassi non apparirebbe ingiustificato”. A frenare la Fed, spiega Thozet, sono altri fattori: “Le condizioni finanziarie si sono irrigidite, i mercati azionari hanno mostrato segnali di instabilità e sono emerse tensioni in alcuni segmenti periferici dei mercati del credito”.
Pil e lavoro: un’economia che non frena (grazie all’IA)
Sul fronte della crescita, l’America continua a sorprendere. Nel secondo trimestre il Pil reale è cresciuto a un ritmo annualizzato del 2,2% secondo la terza stima del Bureau of Economic Analysis, dopo il 2,5% del primo trimestre. La stessa Fed, a settembre, ha alzato la stima di crescita per il 2026 al 2,3%.
Il mercato del lavoro, invece, rallenta. A settembre sono stati creati appena 29.000 posti non agricoli, con la disoccupazione al 4,2%. Domani alle 13:30 ora italiana arriveranno la stima preliminare del Pil del terzo trimestre e il Pce di settembre, tra gli ultimi dati di peso prima del voto.
Il motore della crescita è soprattutto l’intelligenza artificiale. Secondo Pimco “l’IA sta alimentando la domanda interna sia attraverso un’accelerazione degli investimenti sia attraverso l’effetto ricchezza”, ed è proprio questo stimolo che la Fed prova a contrastare con tassi più alti. Ma la stretta rischia di colpire i settori sbagliati.
Gli investimenti in IA, fatti in gran parte di apparecchiature che si deprezzano in fretta, sono poco sensibili al costo del denaro, mentre “al di fuori del settore dell’IA, tuttavia, gli investimenti negli Stati Uniti sono già in contrazione, a dimostrazione del fatto che il resto dell’economia rimane sensibile ai tassi di interesse”. C’è poi il rischio speculare: una delusione sui ritorni dell’IA, avverte Wilding, “potrebbe invertire rapidamente l’effetto ricchezza e inasprire le condizioni finanziarie”.
Treasury: il mercato ha stretto al posto della Fed
Se c’è un termometro che racconta la tensione americana, è il mercato dei titoli di Stato. Il primo ottobre il rendimento del Treasury decennale ha toccato in seduta il 5,342%, il livello più alto dal 2002. Ci è arrivato dopo un trimestre in cui, tra luglio e settembre, era salito di 87,1 punti base, il rialzo trimestrale più forte dal 1994. Da allora c’è stato un parziale ritorno: ieri, durante la seduta, il decennale viaggiava al 4,995%, il trentennale al 5,309% e il biennale al 4,737%.
Pimco calcola che il tasso reale a cinque anni tra cinque anni sia intorno al 3%, “un livello che non si registrava dai primi anni Duemila”, salito di circa 50 punti base solo da giugno. Lo stesso Warsh, a settembre, ha descritto il rialzo come la rimozione di “una dose di accomodamento”, senza considerare la politica attuale davvero restrittiva. In altre parole, la curva dei rendimenti ha già fatto una parte del lavoro della Fed.
Sullo sfondo c’è il debito: secondo i dati del Tesoro, il 18 agosto il debito federale ha superato per la prima volta i 40.000 miliardi di dollari, attestandosi a 40.047 miliardi. Per questo Carmignac preferisce la parte breve della curva e resta prudente sulle scadenze lunghe, che “rimangono vulnerabili a un aumento del premio a termine, alla solidità dell’economia e al protrarsi dell’espansione fiscale dopo le elezioni di metà mandato”. E il contagio, come abbiamo visto nei mesi precedenti, non resta oltreoceano. Anzi.
Per Rüegg, un segnale restrittivo stasera “potrebbe spingere al rialzo i rendimenti dei Treasury e il dollaro rispetto all’euro, limitando al contempo il rialzo dell’oro”. Small cap e utility sarebbero destinate a sottoperformare, mentre la tecnologia dovrebbe continuare a sostenere il mercato “fino alla fine dell’anno, grazie a solidi risultati societari”.
Oltre la Fed, il 3 novembre, la variabile politica
Martedì gli americani rinnoveranno tutti i 435 seggi della Camera e 35 dei 100 del Senato, oggi entrambi a maggioranza repubblicana. Secondo la media delle previsioni elaborata da YouTrend, i Democratici sono favoriti in entrambe le Camere, ma con margini molto diversi.
Alla Camera la riconquista appare probabile. Il Senato invece resta aperto: in quasi quattro casi su dieci la maggioranza rimane repubblicana, perché alla destra basta un pareggio 50 a 50 grazie al voto del vicepresidente. La partita si gioca in sette Stati in bilico: Alaska, Iowa, Maine, Michigan, New Hampshire, Ohio e Texas. Anche i Power Rankings di Fox News del 13 ottobre assegnano ai Democratici un vantaggio in almeno 219 collegi contro 198 per i Repubblicani, con 18 seggi incerti, e considerano il Senato in parità,
Il voto si intreccia con la politica monetaria più di quanto accada di solito. Il giorno del rialzo di settembre, su Truth, Donald Trump ha chiesto tassi “all’1%, o meno” e un taglio immediato, cioè la direzione opposta a quella presa dalla Fed. Quanto ai mercati, la storia offre qualche appiglio. Nei sei mesi successivi alle ultime quattro elezioni di midterm, S&P500 e Nasdaq100 hanno sempre chiuso in positivo, con un rialzo medio rispettivamente dell’8,4% e del 12,8%.
L’appuntamento vero è a dicembre
La sintesi, per ora, è quella di un’economia americana che cresce più del previsto, con un’inflazione che non scende e un mercato obbligazionario che chiede un premio sempre più alto per finanziare Washington. La Fed sceglie di aspettare, ma senza abbassare la guardia: “Dicembre rappresenterà il prossimo vero banco di prova”, conclude Thozet.
In Europa lo schema è simile. Per Rüegg la Bce, che si riunisce domani, non toccherà i tassi, e “il prossimo intervento sui tassi è atteso a dicembre”. Tra le due riunioni, però, ci saranno le urne americane. E potrebbero cambiare il quadro più di qualsiasi dot plot.





